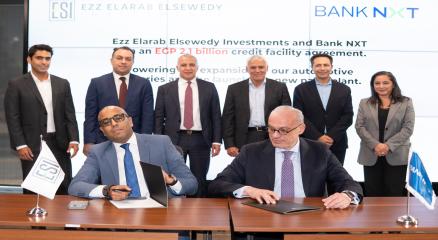
أعلن بنك نكست، أحد البنوك الرائدة في مصر والمتخصص في تقديم الحلول المصرفية المتكاملة للأفراد والشركات، عن توقيع عقد تسهيلات ائتمانية بقيمة 2.1 مليار جنيه مصري مع مجموعة عز العرب السويدي للاستثمارات، لتمويل استثمارات مصانع عز العرب السويدي للسيارات وإنشاء مصنع جديد لدهانات السيارات، وذلك في إطار خطط مجموعة عز العرب - السويدي للتوسع الصناعي وتعزيز قدراتها الإنتاجية. وتأتي الصفقة في إطار توجه بنك نكست نحو توسيع نطاق نشاطه في مجال تمويل الشركات وتعزيز حضوره في السوق المصرفي من خلال تمويل الاستثمارات والمشروعات الكبرى. وفي هذا السياق، صرّح عمرو جمالي، نائب الرئيس التنفيذي للأعمال ببنك نكست: “يؤكد بنك نكست من خلال هذه الشراكة التزامه بدعم خطط الاستثمار والتوسع التي يقودها القطاع الخاص، انطلاقًا من إيمانه بالدور المحوري الذي يلعبه القطاع المصرفي في تمكين الشركات من تنفيذ خططها الاستثمارية والمساهمة في دفع عجلة النمو الاقتصادي. وتأتي هذه الشراكة مع مجموعة عز العرب السويدي للاستثمارات في إطار رؤية البنك لتعزيز دوره كشريك مصرفي فاعل لعملائه، وتوجيه التمويل نحو الاستثمارات التي تدعم النشاط الاقتصادي، وتخلق قيمة مضافة، بما يتماشى مع جهود الدولة لتعزيز التنمية الاقتصادية المستدامة." ومن جانبها، أوضحت شيرين الجزار، رئيس مجموعة تمويل الشركات وبنوك الاستثمار والمؤسسات المالية ببنك نكست: "تمثل هذه الصفقة خطوة مهمة لبنك نكست في إطار تنمية أعمال تمويل الشركات، وتعكس قدرة فريقنا على تنفيذ صفقات ائتمانية كبرى بكفاءة. كما تعكس الصفقة خبرة البنك في التعامل مع التمويلات الموجهة للاستثمارات والتوسعات، وما يتمتع به من قدرات ائتمانية ومصرفية تتيح له المشاركة في صفقات نوعية مع كبرى الشركات العاملة في السوق المصري. ونعتز بإتمام هذه الشراكة مع مجموعة عز العرب السويدي للاستثمارات، ونتطلع إلى مواصلة البناء على هذا النجاح وتعزيز حضور بنك نكست في سوق تمويل الشركات." وتعليقًا على توقيع العقد، صرّح محمد صالح، الرئيس التنفيذي لمجموعة عز العرب السويدي للاستثمارات، قائلًا: "يمثّل توقيع هذا العقد مع بنك نكست محطة استراتيجية في مسار المجموعة، ويجسّد شراكة طويلة المدى تقوم على رؤية مشتركة لدعم الصناعة الوطنية. فالاستثمار في مصنع الدهانات الجديد، وفي توسعات مصانع عز العرب السويدي لا يقتصر أثره على زيادة الطاقة الإنتاجية، بل يمضي بنا نحو تكامل صناعي أعمق وتوطين أوسع لسلاسل التوريد يعزّز تنافسية منتجاتنا. ونثق بأن هذه الشراكة ستسهم في تسريع وتيرة نمو المجموعة وتحقيق مستهدفاتها، ونتطلع من خلال مصنع الدهانات الجديد إلى تحقيق قيمة مضافة حقيقية للصناعة الوطنية بما يتماشى مع مستهدفات الدولة للتنمية الصناعية المستدامة." ومن جانبه، أضاف أحمد فتحي، رئيس القطاع المالي لمجموعة عز العرب السويدي للاستثمارات: "تعكس هذه التسهيلات الائتمانية قوة المركز المالي للمجموعة وثقة القطاع المصرفي في جدارتها الائتمانية وكفاءة إدارتها لهيكل رأس المال. ويأتي هذا التمويل في إطار استراتيجية مالية متوازنة تستهدف تنويع مصادر التمويل وتحسين كلفته، وتوجيهه إلى استثمارات ذات مردود تشغيلي مستدام يخلق قيمة متراكمة للمجموعة وشركائها على المدى الطويل. كما يمنحنا هذا الهيكل التمويلي المرونة المالية اللازمة لتمويل مراحل التوسع المقبلة والحفاظ على معدلات نمو صحية ومستدامة."
منحت مجلة "غلوبال فاينانس" العالميّة (Global Finance) ومقرها نيويورك البنك العربي مؤخراً جائزة "أفضل بنك للخدمات المصرفية الرقمية المقدمة للشركات في مصر" للعام 2026، بالإضافة الى جائزتي أفضل بنك في خدمات التمويل التجاري، وأفضل بنك في خدمات الخزينة وإدارة النقد عبر الإنترنت على صعيد قطاع الشركات في مصر. وقد تم اختيار البنك لهذه الجوائز من قبل لجنة تحكيم عالميّة تضم خبراء من قطاع الاستشارات والتكنولوجيا والدعم الخارجي، بالإضافة إلى فريق المحررين المختصين في المجلة. واستندت المجلة في اختيارها إلى مجموعة من المعايير شملت؛ القوة الاستراتيجية لاستقطاب العملاء وخدمتهم عبر القنوات المصرفية الرقمية، والنمو في أعداد المستخدمين لهذه الخدمات، والتوسع في نطاق المنتجات والخدمات الرقمية المقدّمة، بالإضافة إلى وجود فوائد ملموسة ومكتسبة من المبادرات الرقمية، إلى جانب تصميم المواقع الإلكترونية وتطبيقات الهاتف وكفاءة أدائها الوظيفي، ومدى قوة ونجاح المنتجات والخدمات المقدّمة عبر القنوات الرقمية. ويُشكّل هذا الإنجاز إضافة نوعية إلى سجل البنك العربي الحافل بالتميّز، إذ يعكس نجاح نهجه في توظيف التكنولوجيا لتطوير منظومة خدماته المصرفية وتقديم تجربة رقمية متكاملة تلبي احتياجات وتوقعات العملاء. كما يجسد الرؤية الاستراتيجية التي يتبنّاها البنك والتزامه الراسخ بمواكبة التحوّلات المتسارعة التي يشهدها القطاع المصرفي، واعتماد أعلى المعايير والممارسات العالمية في مسيرة التحول الرقمي. كذلك فقد حاز البنك العربي أيضاً على 37 جائزة على صعيد الخدمات المصرفية الرقمية المقدمة للأفراد والشركات على مستوى المنطقة وفي عدة أسواق في الشرق الأوسط وافريقيا. فعلى مستوى منطقة الشرق الأوسط، حاز البنك العربي على أربع جوائز إقليمية على صعيد الأفراد شملت جائزة الأفضل في خدمة المدفوعات وجائزة الأفضل في التسويق والخدمات عبر شبكات التواصل الاجتماعي، وجائزة الأفضل في التحوّل الرقمي في الشرق الأوسط، وجائزة الأفضل في دقة الائتمان والإقراض في الشرق الأوسط. إلى جانب حصوله على جائزتين اقليميتين على صعيد الشركات في افريقيا شملت جائزة أفضل بنك في خدمات الخزينة وإدارة النقد عبر الإنترنت وجائزة أفضل بنك في خدمات التمويل التجاري بالإضافة الى مجموعة من الجوائز على صعيد الأفراد والشركات في كل من الأردن، فلسطين، والبحرين، وقطر، والمغرب، والجزائر، والإمارات.
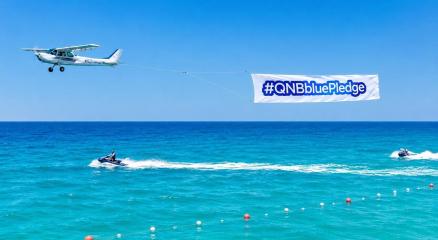
أطلقت مجموعة QNB النسخة الأولى من شهر التوعية بالحياة البحرية خلال أغسطس الماضي بمشاركة موظفي المجموعة وشركاتها التابعة في عدد من الأسواق التي تعمل بها وذلك بالتزامن مع الذكرى السنوية الأولى لإطلاق تعهد QNB الأزرق في عام 2025. وشملت المبادرة مجموعة من الأنشطة البيئية في قطر وعدد من الدول بهدف دعم جهود حماية النظم البيئية البحرية والحد من التلوث البلاستيكي وتعزيز الممارسات المستدامة بين الموظفين وأفراد أسرهم والمجتمعات المحلية. وتضمنت الأنشطة حملات لتنظيف الشواطئ وإدارة النفايات والتوعية البيئية وتشجيع الموظفين على تبني ممارسات تقلل من استخدام البلاستيك وتحافظ على الموارد الطبيعية. وفي قطر ركزت فعاليات شهر التوعية بالحياة البحرية على مشاركة الموظفين في الأنشطة البيئية والتعريف بالإجراءات التي يمكن للأفراد اتخاذها للمساهمة في حماية النظم البيئية البحرية. كما شارك الموظفون رسائل توعوية عبر منصات التواصل الاجتماعي التابعة للمجموعة بهدف رفع الوعي بالممارسات اليومية المستدامة وتعزيز المشاركة المجتمعية في المبادرات البيئية. وأكدت المجموعة أهمية تعهد QNB الأزرق ضمن توجهاتها في مجالات البيئة والمجتمع والحوكمة وطموحها لتحقيق الحياد الكربوني مشيرة إلى ارتباط هذه الجهود بالأهداف البيئية لرؤية قطر الوطنية 2030 وأهداف التنمية المستدامة للأمم المتحدة. وفي تونس شارك موظفو QNB وأبناؤهم في أنشطة للتوعية بالبيئة البحرية تضمنت زيارة إلى متحف دار الحوت بقرطاج صلامبو للتعرف على التراث البحري والتنوع البيولوجي والجهود المبذولة لحماية المحيطات والموارد الطبيعية. وفي إندونيسيا نفذ QNB برنامج البداية من المكتب الذي ركز على إدارة النفايات في أماكن العمل والمنازل من خلال محاضرات وأنشطة توعوية حول فرز النفايات وإعادة تدويرها إلى جانب توفير نقاط مخصصة لجمع المواد القابلة لإعادة التدوير في المقر الرئيسي. وأسفرت المبادرة عن جمع 1262 كيلوجراما من النفايات القابلة لإعادة التدوير شملت الكتب والقنينات البلاستيكية والورق والكرتون والأجهزة الإلكترونية والبلاستيك والحديد. كما شارك الموظفون وأبناؤهم في أنشطة لجمع المخلفات المحيطة بالمقر الرئيسي وتحويل بعض المواد البلاستيكية المهملة إلى أعمال فنية مستوحاة من المحيطات والحياة البحرية بهدف ربط الممارسات اليومية بإدارة النفايات وحماية البيئة البحرية. وفي مصر نظم QNB مصر ورشة عمل تفاعلية ركزت على إعادة استخدام المخلفات وإعادة تدويرها وتحويل المواد المهملة إلى أعمال فنية من خلال نشاط جماعي يجمع بين التوعية البيئية والإبداع. وشملت المبادرة كذلك جدار التعهد الأزرق الذي سجل من خلاله الموظفون تعهداتهم الفردية بالمساهمة في جهود الاستدامة باستخدام بطاقات على شكل سلاحف بحرية أضيفت إلى الجدار لتجسيد المشاركة الجماعية في الحد من النفايات وحماية البيئة البحرية. وامتدت فعاليات QNB مصر إلى منطقة الساحل الشمالي من خلال أنشطة توعوية للجمهور تضمنت فعاليات على الشاطئ وأنشطة للأطفال وهدايا صديقة للبيئة إلى جانب رسائل توعوية حول الاستدامة والحفاظ على البيئة الطبيعية. وفي تركيا وفرنسا وسويسرا شارك الموظفون في حملة اختر إعادة الاستخدام التي استهدفت الحد من الاعتماد على زجاجات المياه البلاستيكية المستخدمة لمرة واحدة من خلال توزيع زجاجات قابلة لإعادة الاستخدام مصنوعة من البلاستيك المعاد تدويره. كما تضمنت الحملة مشاركة محتوى توعوي حول تعهد QNB الأزرق عبر منصات التواصل الاجتماعي للمجموعة بهدف دعم الرسائل المتعلقة بالمسؤولية البيئية في مختلف الأسواق. وأظهرت الأنشطة التي نفذتها المجموعة خلال شهر التوعية بالحياة البحرية التركيز على تحويل الممارسات اليومية للموظفين إلى إجراءات عملية في مجالات الحد من النفايات وإعادة التدوير والحفاظ على البيئة البحرية.
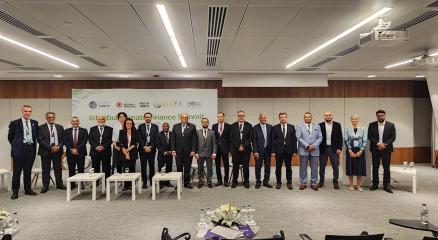
شارك علاء الزهيري رئيس منظمة التأمين الأفريقية ورئيس مجلس إدارة الاتحاد المصري للتأمين في حوار إسطنبول التمهيدي لمؤتمر التحالف العالمي للتمويل الإسلامي للمناخ GICFA الذي عقد في 4 سبتمبر 2026 بمركز إسطنبول المالي في تركيا تحت رعاية الرئاسة التركية من خلال مكتب الاستثمار والتمويل. وناقش الحوار الذي حمل عنوان حشد التمويل الإسلامي لتنفيذ COP31 سبل تحويل أهداف التمويل المناخي إلى مشروعات قابلة للتنفيذ من خلال تعزيز الشراكات الاستراتيجية وحشد رؤوس الأموال ودعم التعاون بين المؤسسات العاملة في مجالات التمويل الإسلامي والمناخ والتنمية والاستثمار والتأمين والتمويل المستدام. وشهدت الفعالية مشاركة عدد من المسؤولين والخبراء وممثلي المؤسسات الدولية والإقليمية من بينهم الدكتور محمود محيي الدين المبعوث الخاص للأمم المتحدة لتمويل أجندة 2030 وممثلون عن مجلس الخدمات المالية الإسلامية وهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية وصندوق المناخ الأخضر والبنك الإسلامي للتنمية وبرنامج الأمم المتحدة الإنمائي وبنك التنمية والاستثمار التركي. ومع اقتراب انعقاد مؤتمر COP31 في مدينة أنطاليا التركية خلال نوفمبر المقبل ركزت المناقشات على تطوير آليات عملية لتمويل العمل المناخي وتعزيز قدرة المؤسسات على تنفيذ المشروعات المرتبطة بالتكيف مع تغير المناخ والحد من آثاره. وخلال مشاركته ممثلا لصناعة التأمين الأفريقية أكد الزهيري ضرورة إدماج التأمين وإعادة التأمين والتكافل ضمن منظومة الاستثمار المناخي منذ المراحل الأولى للمشروعات وليس التعامل معها باعتبارها أدوات للحماية يتم اللجوء إليها بعد تنفيذ الاستثمار. وأوضح أن التأمين وإعادة التأمين يمكن أن يساهما في نقل مخاطر المناخ والإنشاءات والتشغيل والمخاطر السياسية إلى جانب حماية الأصول والتدفقات النقدية وتعزيز فرص حصول المشروعات على التمويل المصرفي ورفع ثقة المستثمرين والمقرضين. وأشار إلى أن القارة الأفريقية تواجه فجوة كبيرة في الاستثمارات المرتبطة بالمناخ مؤكدا أهمية زيادة مشاركة رؤوس الأموال المؤسسية داخل القارة والاستفادة من أدوات نقل المخاطر المبتكرة بما في ذلك الأوراق المالية المرتبطة بالتأمين. وطرح الزهيري منهجا متكاملا للتعامل مع المخاطر المناخية يقوم على ثلاث مراحل تبدأ بتقييم مخاطر المناخ ثم الاستثمار في تعزيز القدرة على الصمود وتنتهي بنقل المخاطر المتبقية من خلال أدوات التأمين وإعادة التأمين والتكافل. وأكد أن هذا النهج يعيد تعريف دور قطاع التأمين باعتباره لا يقتصر على تعويض الخسائر بل يمتد إلى تمكين الاستثمار ودعم التنمية المستدامة وتعزيز قدرة المشروعات والمجتمعات على مواجهة آثار تغير المناخ. وتأتي مشاركة الاتحاد المصري للتأمين ومنظمة التأمين الأفريقية في الحوار امتدادا لجهودهما الرامية إلى دعم دور التأمين وإعادة التأمين والتكافل كجهات حاملة للمخاطر وشركاء في إدارتها ومستثمرين مؤسسيين قادرين على دعم خطط التكيف والمرونة المناخية. وشارك الاتحاد المصري للتأمين خلال مؤتمر COP27 الذي استضافته مدينة شرم الشيخ في فعاليات المنطقتين الخضراء والزرقاء ونظم ورش عمل تناولت المخاطر المرتبطة بالنقل المستدام والبنية التحتية الحيوية إلى جانب دعم النقاشات الخاصة بتطوير مجمع للتأمين ضد الكوارث الطبيعية. كما واصلت منظمة التأمين الأفريقية العمل على تعزيز دور أسواق التأمين وإعادة التأمين بالقارة في تقييم المخاطر المناخية والتكيف معها ونقلها وحشد رؤوس الأموال والاستثمارات اللازمة لدعم القدرة على الصمود. ويمثل حوار إسطنبول خطوة جديدة نحو إدماج التأمين وإعادة التأمين والتكافل في هياكل التمويل والاستثمار المناخي وتحويل الأولويات المناخية في أفريقيا إلى مشروعات قابلة للتمويل وقادرة على مواجهة المخاطر وجاذبة للاستثمار. ويعد التحالف العالمي للتمويل الإسلامي للمناخ GICFA مبادرة دولية تستهدف الربط بين التمويل الإسلامي والتمويل المناخي وحشد رؤوس الأموال للمشروعات المرتبطة بالمناخ وتعزيز الشراكات وتبادل الخبرات والحلول العملية لدعم التنمية المستدامة والقدرة على مواجهة تغير المناخ ومن المتوقع إطلاقه رسميا خلال مؤتمر COP31 في نوفمبر 2026.
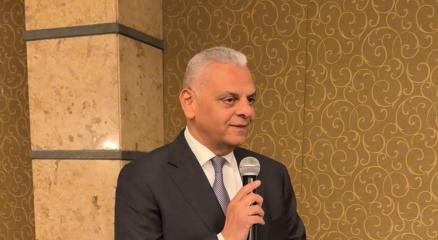
دعت توصيات مؤتمر أهمية الوقاية من الحرائق في الحد من الخسائر التأمينية إلى تطوير منظومة متكاملة لمكافحة الحرائق والوقاية منها وتعزيز التنسيق بين الجهات المعنية وقطاع التأمين، مع التركيز على رفع كفاءة تقييم الأخطار وتطبيق المعايير الفنية والهندسية والبيئية داخل المنشآت المختلفة. وجاءت التوصيات في ختام أعمال المؤتمر الذي ناقش أهمية الوقاية المسبقة من الحرائق ودورها في الحد من الخسائر البشرية والمادية والتأمينية، إلى جانب بحث سبل تطوير منظومة إدارة المخاطر وتعزيز الالتزام باشتراطات السلامة والحماية المدنية. وشهد المؤتمر مناقشات حول التحديات التي تواجه سوق التأمين في تقييم أخطار الحريق والتعامل مع آثار الحوادث، وأهمية الربط بين إجراءات الوقاية والمعاينة الفنية والتسعير التأميني، بما يضمن تحقيق التوازن بين حماية الممتلكات واستدامة النشاط الاقتصادي وتقليل حجم التعويضات الناتجة عن الحوادث. وأكدت التوصيات قصيرة الأجل ضرورة وضع نظام عمل متكامل وموحد في مجال مكافحة الحرائق والوقاية منها من خلال التنسيق بين اللجان الفنية المعنية بالاتحاد المصري للتأمين، ومن بينها لجان التعويضات وتأمين أخطار الحريق والتأمينات الهندسية والرقمنة والاستدامة، بالتعاون مع الجهات ذات الصلة. وشددت على أهمية توحيد الإجراءات وتكامل الأدوار بين الجهات المعنية بما يعزز فعالية منظومة الحماية والوقاية، إلى جانب التزام مكتتبي تأمين الحريق بالأسس والمعايير الفنية السليمة عند دراسة وقبول الأخطار. كما دعت إلى وضع شروط تأمينية واضحة وعادلة تتناسب مع طبيعة وحجم الخطر محل التأمين، مع الالتزام بالتسعير الفني العادل الذي يعكس درجة الخطورة ونتائج المعاينات والخبرة ومعدلات الخسائر. وفيما يتعلق بكود الحريق 2026 أكدت التوصيات ضرورة تعزيز التعاون الاستراتيجي مع الجهات الحكومية المنوط بها وضع الأكواد المصرية للحريق وفي مقدمتها هيئة الحماية المدنية، إلى جانب التعاون مع المكاتب الاستشارية والهيئات العالمية المتخصصة في السلامة والوقاية من الحرائق. وتضمنت التوصيات تنفيذ برامج تدريبية متخصصة لمكتتبي التأمين حول كود الحريق الحديث لرفع قدراتهم على تقييم الأخطار التأمينية المرتبطة بالحرائق، فضلا عن تأهيل المهندسين والفنيين المحليين على أحدث النظم والأدوات التقييمية. كما دعت إلى مواءمة الممارسات المحلية مع أفضل الممارسات العالمية في تقييم المخاطر الصناعية، وتعزيز مشاركة الخبرات الفنية المتخصصة من شركات التأمين في اللجان والجهات المعنية بإعداد وتطوير أكواد واشتراطات الحماية والوقاية من مخاطر الحريق. وعلى المدى الطويل أوصت التوصيات بإنشاء قاعدة بيانات موحدة بالتعاون مع الجهات المعنية لتوثيق جميع حوادث الحرائق بصورة منهجية، بما يسمح بإجراء تحليلات إحصائية متعمقة واستخلاص الأنماط المتكررة ودعم اتخاذ القرارات الوقائية المبنية على الأدلة. وأكدت ضرورة أن تتضمن قاعدة البيانات أسباب الحريق وتوقيت وقوعه وحجم الخسائر البشرية والمادية والظروف المحيطة بكل حادث، بما يساعد على تحديد مصادر الخطورة ووضع سياسات أكثر فاعلية للحد من تكرار الحوادث. كما دعت إلى إعداد دليل استرشادي للمعايير الهندسية الخاصة بالمنشآت والقطاعات ذات المخاطر العالية، على أن يشمل متطلبات التصميم المقاوم للحريق وكثافة أنظمة الإطفاء ومسافات الأمان، بحيث تمثل هذه المعايير حدا أدنى من اشتراطات السلامة التي لا يجوز تجاوزها. وشددت التوصيات على أهمية تعزيز التعاون مع الجامعات المصرية وبصفة خاصة كليات الهندسة لدراسة إدراج تخصص معاينات وتقييم أخطار الحريق ضمن التخصصات والمقررات الدراسية ذات الصلة، بما يسهم في إعداد كوادر هندسية مؤهلة وتوفير احتياجات سوق العمل من المتخصصين في الوقاية من الحرائق وإدارة مخاطرها. كما أوصت ببناء شراكات فاعلة مع الجهات والمؤسسات المعنية بالتوعية والوقاية من مخاطر الحريق، ومن بينها جهاز الحماية المدنية ومؤسسة أهل مصر واتحاد الصناعات وجمعيات المستثمرين، بهدف دعم جهود الوقاية والحد من مسببات الحرائق ورفع مستوى الوعي المجتمعي بإجراءات السلامة. وفي محور البيئة والاستدامة أكدت التوصيات ضرورة التزام المنشآت بالمعايير والاشتراطات البيئية المعتمدة وتشجيعها على تبني ممارسات تحد من الآثار البيئية لأنشطتها التشغيلية وتحافظ على الموارد وتقلل مصادر التلوث والمخاطر البيئية. كما دعت إلى تشجيع المنشآت على الحصول على شهادات الجودة والامتثال البيئي والشهادات ذات الصلة مثل شهادة الإعلان البيئي للمنتج EPD بما يعزز الشفافية في تقييم الأثر البيئي للمنتجات والعمليات ويدعم تطبيق أفضل الممارسات البيئية. وأكدت التوصيات أن دمج الوقاية من الحرائق ضمن مبادئ الاستدامة يمثل ضرورة لتعزيز المرونة واستمرارية الأعمال وحماية الأرواح والممتلكات، مع تشجيع المنشآت على تبني ممارسات مستدامة للحد من مسببات الحرائق وآثارها الاقتصادية والاجتماعية والبيئية. وخلصت إلى أن الوقاية من الحرائق يجب أن تصبح جزءا أساسيا من منظومة الاستدامة والمسؤولية المجتمعية وليس مجرد أداة للحد من الخسائر التأمينية، بما يعزز قدرة المنشآت على الاستجابة للمخاطر والتعافي منها ويحافظ على البيئة واستدامة الموارد.
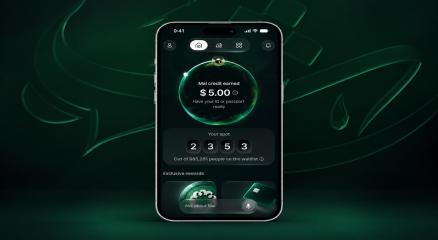
أعلنت اليوم مال، أول منصة مالية رقمية إسلامية في العالم تُبنى بالكامل حول الذكاء الاصطناعي، عن فتح قائمة الانتظار عالمياً، وذلك بعد ثلاثة أشهر فقط من حصولها على الموافقة المبدئية (IPA) من مصرف الإمارات العربية المتحدة المركزي. سيحظى العملاء المنضمون إلى قائمة الانتظار بأولوية الاستفادة من أولى إصدارات منتجات مال، إلى جانب مجموعة من المكافآت الحصرية. فبعد تفعيل الحساب واستكمال إجراءات التحقق من الهوية، يحصل المستخدمون على مكافأة ترحيبية تختلف بحسب السوق، مع إمكانية الاستفادة من مزايا إضافية عند دعوة مستخدمين جدد إلى المنصة. كما تتيح الدعوات الناجحة للمستخدمين الانضمام إلى «نادي مال» والاستفادة من مجموعة من المزايا، تشمل التوفير في رسوم التحويل، والمكافآت الشهرية، والاسترداد النقدي على المشتريات اليومية، وعروض ومزايا للسفر والتسوق، إلى جانب أولوية الوصول إلى منتجات وميزات مال الجديدة. ومن أبوظبي إلى العالم، تنقل مال إرثاً إسلامياً يمتد لأكثر من 1,400 عام إلى جيل جديد من الخدمات المالية، من خلال الجمع بين مبادئه وتقنيات بُنيت من الأساس على الذكاء الاصطناعي، لتقدم تجربة مالية واحدة ومترابطة للأفراد والشركات حول العالم. يعتمد العملاء على جهات متعددة لاستلام الأموال وإجراء المدفوعات والحصول على التمويل والاستثمار، ما يضطرهم في كثير من الأحيان إلى تكرار إجراءات التسجيل وتقديم المستندات ذاتها والانتظار لأيام أو أسابيع للحصول على القرارات. تجمع مال هذه القدرات عبر منصة واحدة بُنيت بالكامل حول الذكاء الاصطناعي، لتحول الإجراءات المالية التي كانت تستغرق أياماً أو أسابيع إلى تجارب سلسة وسريعة. ويأتي الذكاء الاصطناعي في صميم منصة مال، حيث تم دمجه في بنيتها التقنية الأساسية بدلاً من إضافته إلى أنظمة قائمة. وتشكل هذه البنية، المصممة من الأساس حول الذكاء الاصطناعي، طريقة عمل المنصة وكيفية تصميم المنتجات وتقديمها، مع التركيز على معالجة تحديات مالية مهمة من خلال تجارب أكثر بساطة وسرعة. وصُممت منتجات مال لتكون عالمية منذ البداية، على أن يتم إطلاق المنتجات بالتزامن في أسواق متعددة. وبدعم من جولة تمويل تأسيسية بقيمة 230 مليون دولار أمريكي، وهي أكبر جولة تمويل تأسيسية معلنة في قطاع التكنولوجيا المالية في منطقة الشرق الأوسط وأفريقيا، تجمع مال بين رأس المال والأسس التنظيمية والتكنولوجيا اللازمة للبناء على نطاق عالمي، سعياً لتحقيق طموحها بأن تصبح قوة عالمية في قطاع التمويل الإسلامي. وقال عبدالله أبو شيخ، المؤسس والرئيس التنفيذي لشركة مال: «تطورت الخدمات المالية لتصبح مجموعة من المنتجات المنفصلة بدلاً من تجربة مترابطة للعميل. ينتقل العملاء بين جهات متعددة، ويكررون الخطوات ذاتها، وينتظرون أسابيع لإتمام إجراءات يمكن إنجازها خلال دقائق. ومن خلال مال، نجمع الخدمات المالية عبر منصة واحدة بُنيت بالكامل حول الذكاء الاصطناعي، لنستبدل التجربة المجزأة بتجربة أكثر بساطة وسرعة وترابطاً». وتجمع مال بين الذكاء الاصطناعي ومبادئ التمويل الإسلامي لتقديم رسوم وتكاليف واضحة، وأسعار صرف وفق أسعار السوق المفتوحة، وتمويل مسؤول، وخدمات مالية سلسة عبر الحدود.
وقّع البنك العربي مؤخراً اتفاقية تمويل استراتيجية مع شركة إيديتا للصناعات الغذائية، إحدى الشركات المصرية الرائدة في صناعة الأغذية الخفيفة المعبأة آلياً في منطقة الشرق الأوسط وشمال إفريقيا، وذلك دعماً لخطط نمو الشركة محلياً واقليمياً. ويأتي توقيع هذه الاتفاقية في إطار التزام البنك المتواصل بتوفير حلول تمويلية مصمّمة خصيصاً وفق احتياجات عملائه من الشركات الكبرى، دعماً لخطط نموهم وطموحاتهم التوسعية من خلال الاستفادة من شبكة فروع مجموعة البنك العربي والتي تمتلك واحدة من أكبر الشبكات المصرفية العربية العالمية. وبموجب الاتفاقية، التي تبلغ قيمتها 600 مليون جنيه مصري، سيوفر البنك التمويل اللازم لدعم خطط التوسع الاستراتيجي في السوق المصري، ودعم تدشين خطوط إنتاج جديدة تُعزّز من حضور الشركة الإقليمي. وبالإضافة إلى ذلك، سيوفر البنك خدمات مصرفية متكاملة عابرة للحدود عبر فروع البنك العربي في المغرب و المصرف العربي العراق، ليصبح البنك بذلك مقدماً رئيسياً للخدمات المصرفية لشركة إيديتا في المغرب والعراق. وفي تعليقه على الاتفاقية، قال عمرو عزب، رئيس قطاع الشركات والمؤسسات المالية في البنك العربي – مصر: "يعكس هذا التمويل حرص البنك العربي على مواكبة احتياجات عملائه من الشركات وتقديم حلول مصرفية تدعم خططهم للنمو." وأضاف: "يُجسّد التعاون القائم بين فروع البنك العربي في مصر والمغرب والمصرف العربي العراق وشركة إيديتا قدرتنا على توظيف شبكتنا الإقليمية بفاعلية لتوفير خدمات مصرفية متكاملة تلبّي متطلبات عملائنا في مختلف الأسواق التي نعمل فيها." وقال سامح نجيب، نائب الرئيس التنفيذي لمجموعة شركات إيديتا: نعتز بتوقيع اتفاقية التمويل مع البنك العربي، الذي يُعد مُقدّم خدمات مصرفية موثوقاً به يتمتع بخبرة إقليمية واسعة وقدرة على تقديم حلول مصرفية تدعم خطط النمو والتوسع للشركات. وسيسهم هذا التمويل في دعم خطط إيديتا التوسعية وتعزيز قدرتها على تلبية الطلب المتزايد على منتجاتها، إلى جانب مواصلة ترسيخ حضورها في أسواق شمال أفريقيا والشرق الأوسط. كما نتطلع إلى البناء على تعاوننا مع البنك العربي والاستفادة من شبكة حضوره الإقليمي لدعم أعمالنا في الأسواق المختلفة، بما في ذلك العراق والمغرب." ويعتبر البنك العربي أحد المؤسسات المصرفية الرائدة في منطقة الشرق الأوسط وشمال افريقيا حيث يوفر مجموعة متكاملة من الخدمات والحلول المصرفية لتلبية الاحتياجات المتنوعة لعملائه في مختلف القطاعات. ويرتكز البنك على شبكته الإقليمية الواسعة وخبراته الممتدة لتمكين عملائه من تنفيذ خططهم التوسعية وتسريع وتيرة نموهم عبر الأسواق. وكانت مجلة غلوبال فاينانس (Global Finance) العالمية ومقرها نيويورك قد منحت البنك العربي مؤخراً جائزة "أفضل بنك في الشرق الأوسط للعام 2026" تقديراً للمكانة الريادية التي يحظى بها على صعيد الساحة المصرفية في المنطقة.
أكد علاء الزهيرى رئيس الإتحاد المصري لشركات التأمين أن الوقاية من أخطار الحريق تمثل خط الدفاع الأول لحماية الأرواح والممتلكات والحفاظ على استمرارية الأنشطة الاقتصادية، مشددًا على أن دور التأمين لا ينبغي أن يبدأ بعد وقوع الحادث فقط، وإنما يجب أن يبدأ قبل وقوع الخطر من خلال تعزيز إجراءات السلامة والحد من احتمالات وقوع الحوادث والخسائر الناتجة عنها. جاء ذلك خلال كلمته في الجلسة الافتتاحية لمؤتمر الوقاية من الحريق، بحضور الدكتور طارق سيف، نائب رئيس الهيئة لشئون التأمين، والدكتور كمال الدسوقي، عضو مجلس إدارة اتحاد الصناعات المصرية، واللواء حسام الشهاوي، المدير العام التنفيذي للاتحاد المصري لجمعيات المستثمرين، و هبة السويدي، مؤسس ورئيس مجلس أمناء مؤسسة ومستشفى أهل مصر، إلى جانب عدد من الخبراء والمتخصصين والمسؤولين وممثلي الجهات المعنية. وأوضح رئيس الإتحاد أن مخاطر الحريق لا تقتصر على الخسائر المادية التي يمكن تعويضها، وإنما تمتد إلى فقدان الأرواح وتغيير حياة الأسر، فضلًا عن الإصابات والإعاقات التي قد يتعرض لها الأطفال والشباب، وما يترتب على ذلك من آثار اجتماعية واقتصادية وإنسانية. وأشار إلى أن تأمين الحريق يعد أحد أقدم وأهم فروع التأمين في السوق المصري، لما يؤديه من دور محوري في حماية الممتلكات والمنشآت والاستثمارات ودعم استمرارية الأنشطة الاقتصادية، موضحًا أن البيانات الواردة في الكتاب الإحصائي السنوي لنشاط التأمين الصادر عن الهيئة العامة للرقابة المالية تكشف عن نمو ملحوظ في حجم أعمال هذا الفرع. وأضاف أن الأقساط المباشرة لتأمين الحريق ارتفعت من نحو 1.35 مليار جنيه خلال عام 2014/2015 إلى حوالي 8.27 مليار جنيه خلال عام 2023/2024، بزيادة بلغت نحو 511%، بينما ارتفعت التعويضات المباشرة من نحو 749 مليون جنيه إلى حوالي 1.53 مليار جنيه خلال الفترة نفسها، بنسبة نمو بلغت نحو 104%. وأكد أن هذه المؤشرات تعكس تنامي أهمية تأمين الحريق ودوره في توفير الحماية المالية للمؤمن لهم والوفاء بالتعويضات المستحقة عند تحقق الأخطار المؤمن ضدها، بما يجعله أحد الركائز الأساسية لتعزيز الحماية التأمينية ودعم استقرار الاقتصاد المصري. وشدد رئيس الزهيرى على أن العلاقة بين التأمين والوقاية هي علاقة تكامل وليست بديلة، موضحًا أن التأمين يعمل على تعويض الخسائر عند تحقق الخطر، بينما تستهدف الوقاية منع وقوع الحادث أو الحد من آثاره. وأشار إلى أن رفع مستوى الوعي بإجراءات السلامة، وتحسين وسائل الحماية والإنذار والإطفاء، والالتزام بالصيانة الدورية والتعامل الآمن مع مصادر الخطر، جميعها عوامل تسهم في خفض احتمالات وقوع الحوادث وتقليل حجم الخسائر. وأوضح أن الإتحاد المصري لشركات التأمين الحرص على القيام بدور فاعل في نشر ثقافة الوقاية، بالتعاون مع عدد من الجهات، وفي مقدمتها مؤسسة أهل مصر للتنمية، من خلال بروتوكول تعاون للتوعية بمخاطر الحروق، استهدف عددًا من الفئات الأكثر عرضة للمخاطر، من بينها أصحاب الورش والعاملون بها، وسكان المناطق المحيطة بالورش، والأطفال، والمتطوعون من داخل المجتمعات المستهدفة. وأشار إلى أن البرنامج استهدف تحويل المعلومات الخاصة بالسلامة من مجرد نصائح نظرية إلى سلوك عملي يومي، من خلال تنفيذ حملات توعوية داخل الورش والمناطق السكنية، إلى جانب استخدام أدوات تفاعلية وقصص وألعاب مبسطة لتوعية الأطفال بالمخاطر وطرق تجنبها. وكشف عن وصول حملات التوعية الموجهة لأصحاب الورش والعاملين بها إلى 931 مستفيدًا، بينهم 455 من أصحاب الورش و476 من العاملين، بينما وصلت حملات التوعية لسكان المناطق المحيطة بالورش إلى 800 مستفيد في المرحلة التي تم رصدها بالتقرير. وأضاف أن المشروع تضمن تدريب 32 متطوعًا على مهارات التواصل والمادة العلمية الخاصة بالتوعية داخل الورش والمنازل، فضلًا عن إعداد وطباعة 3500 ملصق توعوي تناولت التعامل الآمن مع الكهرباء والمواد الكيميائية، وطرق إطفاء الحرائق، وأهمية الصيانة الدورية وإجراءات الوقاية. وأكد رئيس الزهيرى أن نجاح برامج الوقاية لا يقاس فقط بعدد المستفيدين أو المواد التوعوية التي تم توزيعها، وإنما بمدى تأثيرها في تغيير السلوك، مشيرًا إلى أن المشروع اعتمد على إجراء تقييم قبل وبعد التنفيذ لقياس مستوى الوعي لدى الفئات المستهدفة ورصد التغير في المعرفة والسلوك. وقال إن الإتحاد يؤمن بأن نشر ثقافة الوقاية يجب أن يتحول إلى ثقافة مستدامة تبدأ من المنزل وتمتد إلى المدرسة ومكان العمل والمنشآت الصناعية والتجارية والمجتمع بأكمله، مؤكدًا أن حماية الأرواح والممتلكات مسؤولية مشتركة بين الدولة والقطاع الخاص وشركات التأمين ومؤسسات المجتمع المدني. وأوضح أن الدولة تضطلع بوضع التشريعات والاشتراطات، بينما يلتزم القطاع الخاص بها ويستثمر في وسائل الحماية، وتوفر شركات التأمين خبراتها في إدارة المخاطر والتغطيات التأمينية، في حين تؤدي مؤسسات المجتمع المدني دورًا محوريًا في نشر الوعي والوصول إلى الفئات الأكثر احتياجًا. وأكد أهمية النظر إلى تأمين الحريق باعتباره جزءًا من منظومة متكاملة لإدارة المخاطر، وليس حلًا منفصلًا عنها، مشددًا على ضرورة زيادة وعي أصحاب المنشآت بأهمية إجراء تقييمات دورية للمخاطر والالتزام باشتراطات السلامة وتوفير أنظمة الإنذار والإطفاء وتدريب العاملين على خطط الطوارئ والإخلاء، إلى جانب الحصول على التغطيات التأمينية المناسبة. وإختتم رئيس الاتحاد كلمته بالتأكيد على أن الاستثمار في الوقاية ليس تكلفة إضافية، وإنما استثمار في استمرارية الأعمال وحماية رأس المال والحفاظ على الأرواح وتقليل الخسائر الاقتصادية والاجتماعية، داعيًا إلى تعزيز التعاون بين الاتحاد ومؤسسات المجتمع المدني والجهات المعنية وتوسيع نطاق برامج التوعية والوقاية والاستفادة من التجارب الناجحة وتعميمها.
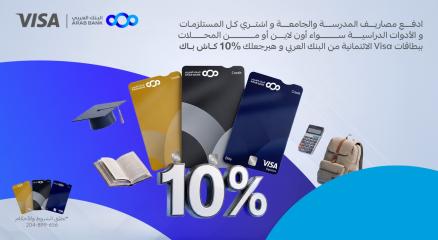
أطلق البنك العربي حملة "كاش باك العودة للمدارس 2026" على بطاقات فيزا الائتمانية، والتي تتيح للعملاء المؤهلين فرصة استرداد نقدي بنسبة 10% وبحد أقصى 5,000 جنيه مصري عند سداد الأقساط المدرسية أو الجامعية، أو شراء المستلزمات المدرسية باستخدام بطاقات فيزا الائتمانية من البنك العربي. وتأتي هذه الحملة امتداداً لجهود البنك المستمرة لتوفير حلول وخيارات مصرفية تلبي مختلف احتياجات العملاء المتنوعة، خاصة مع اقتراب موسم العودة للمدارس. وتسري الحملة على بطاقات فيزا الائتمانية من فئات Gold و Black وPlatinum وSignature، خلال الفترة من 18 أغسطس وحتى 30 سبتمبر 2026، بحيث يمكن للعملاء الاستفادة من الاسترداد النقدي عند استخدام بطاقاتهم المؤهلة لسداد الرسوم الدراسية والجامعية أو شراء المنتجات و الخدمات المتعلقة بالتعليم مثل الكتب و المستلزمات والأدوات الدراسية، بما في ذلك المشتريات عبر الأنترنت، ما يعزز من قيمة الإنفاق على الاحتياجات الأساسية خلال هذه الفترة المهمة من العام. وفي تعليقها على إطلاق الحملة، قالت هبة عرفة، مدير ادارة البطاقات في البنك العربي -مصر: "تأتي هذه الحملة في إطار حرص البنك العربي على تلبية احتياجات العملاء خلال موسم العودة للمدارس، من خلال تحويل إنفاقهم على التعليم والمستلزمات المدرسية إلى فرصة للحصول على مكافآت مجزية." وأضافت: "نواصل التركيز على توفير قيمة مضافة للعملاء عبر خدماتنا وعروضنا التي تناسب أسلوب حياتهم وتطلعاتهم على مدار العام". هذا وتجدر الإشارة إلى أن بطاقات البنك العربي تمنح حامليها مجموعة من المزايا من بينها، إمكانية استخدامها محلياً ودولياً، والوصول إلى حسابات البطاقات الائتمانية بمنتهى السهولة وفي أي وقت عن طريق تطبيق "عربي موبايل" والخدمة المصرفية عبر الانترنت "عربي أون لاين" وغيرها العديد من المزايا الأخرى، بالإضافة إلى العروض التسويقية المستمرة التي يقوم البنك بإطلاقها والإعلان عنها على مدار العام. لمزيد من التفاصيل حول الشروط والأحكام، بما في ذلك آلية وشروط احتساب الاسترداد النقدي ووقت صرفه، يُرجى زيارة موقع البنك العربي أو التواصل مع مركز خدمة العملاء. تطبق الشروط والأحكام.
كشف تقرير صادر عن اتحاد شركات التأمين المصرية أن التحول العالمي المتسارع نحو مصادر الطاقة المتجددة يمثل فرصة استراتيجية مهمة أمام قطاع التأمين، بالتزامن مع النمو الكبير في الاستثمارات الموجهة إلى مشروعات الطاقة الشمسية وطاقة الرياح وأنظمة تخزين الطاقة بالبطاريات، وما يصاحب ذلك من ظهور مخاطر جديدة تتطلب حلولًا تأمينية متطورة تتناسب مع طبيعة هذه المشروعات. وأوضح التقرير أن قطاع الطاقة العالمي يشهد تحولًا متسارعًا نحو مصادر الطاقة المتجددة في ظل تنامي التوجهات الدولية لخفض الانبعاثات الكربونية وتعزيز أمن الطاقة وتحقيق أهداف التنمية المستدامة، مشيرًا إلى أن الطاقة المتجددة لم تعد مجرد بديل لمصادر الطاقة التقليدية، وإنما أصبحت أحد المكونات الرئيسية لمستقبل منظومة الطاقة العالمية، مدفوعة بالتطور التكنولوجي وانخفاض تكاليف إنتاج الطاقة وتزايد الاستثمارات والسياسات الحكومية الداعمة للتحول نحو اقتصاد منخفض الكربون. وأشار اتحاد شركات التأمين المصرية إلى أن التوقعات تشير إلى استمرار النمو القوي في استخدام مصادر الطاقة المتجددة خلال السنوات المقبلة، مع توسع الاعتماد على الطاقة الشمسية وطاقة الرياح، إلى جانب تنامي أهمية تقنيات تخزين الطاقة بالبطاريات والوقود المتجدد والهيدروجين، وهو ما من شأنه أن يمتد تأثيره إلى قطاعات الصناعة والنقل والتشييد والبنية التحتية، ويفتح آفاقًا جديدة للاستثمار، وفي الوقت نفسه يخلق مجموعة متطورة من المخاطر التي تحتاج إلى إدارة فعالة. وبحسب التقرير، من المتوقع أن يرتفع استهلاك الطاقة المتجددة في قطاعات الكهرباء والحرارة والنقل بنحو 60% خلال الفترة من 2024 إلى 2030 وفقًا للسيناريو الأساسي لوكالة الطاقة الدولية، لترتفع مساهمة مصادر الطاقة المتجددة في إجمالي استهلاك الطاقة النهائي إلى نحو 20% بحلول عام 2030، مقارنة بنحو 13% في عام 2023. وأوضح التقرير أن أكثر من ثلاثة أرباع هذه الزيادة ستأتي من التوسع في توليد الكهرباء من مصادر الطاقة المتجددة، مدفوعًا باستمرار السياسات الحكومية الداعمة في أكثر من 130 دولة، إلى جانب الانخفاض المستمر في تكاليف إنتاج الطاقة المتجددة والتوسع في استخدام الكهرباء في قطاع النقل البري ومضخات الحرارة. كما تمثل الوقودات المتجددة، التي تشمل الوقود الحيوي السائل والغازي والصلب والهيدروجين والوقود الاصطناعي، نحو 15% من الزيادة المتوقعة في الطلب على الطاقة المتجددة، فيما تسهم مصادر الطاقة المتجددة الأخرى، مثل الطاقة الشمسية الحرارية والطاقة الحرارية الأرضية، بنحو 10% من إجمالي النمو المتوقع في الطلب على الطاقة المتجددة خلال الفترة نفسها. وأشار التقرير إلى أن إنتاج الكهرباء من مصادر الطاقة المتجددة من المتوقع أن يتجاوز 17 ألف تيراواط/ساعة بحلول عام 2030، بزيادة تقارب 90% مقارنة بعام 2023، وهو حجم إنتاج يكفي لتلبية إجمالي الطلب المتوقع على الكهرباء في كل من الصين والولايات المتحدة الأمريكية مجتمعين بحلول عام 2030. ورصد اتحاد شركات التأمين المصرية التحولات المتوقعة في قطاع الطاقة المتجددة خلال السنوات المقبلة، موضحًا أنه في عام 2024 تجاوز إجمالي إنتاج الكهرباء من الطاقة الشمسية الكهروضوئية وطاقة الرياح إنتاج الطاقة الكهرومائية، بينما من المتوقع في عام 2025 أن تتجاوز الكهرباء المولدة من مصادر الطاقة المتجددة الكهرباء المنتجة من محطات الفحم لتصبح المصدر الأكبر لإنتاج الكهرباء عالميًا. وأضاف التقرير أنه بحلول عام 2026 من المتوقع أن يتجاوز إنتاج الكهرباء من طاقة الرياح والطاقة الشمسية إنتاج الكهرباء من الطاقة النووية، وفي عام 2027 يتجاوز إنتاج الكهرباء من الطاقة الشمسية إنتاج الكهرباء من طاقة الرياح، بينما تصبح الطاقة الشمسية في عام 2029 أكبر مصدر منفرد لإنتاج الكهرباء من بين جميع مصادر الطاقة المتجددة، متجاوزة الطاقة الكهرومائية، وفي عام 2030 يتجاوز إنتاج الكهرباء من طاقة الرياح إنتاج الطاقة الكهرومائية. وتشير التوقعات الواردة في التقرير إلى أنه بحلول عام 2030 ستوفر مصادر الطاقة المتجددة نحو 46% من إجمالي إنتاج الكهرباء عالميًا، بينما تمثل الطاقة الشمسية وطاقة الرياح معًا نحو 30% من إجمالي الكهرباء المولدة. وأكد الاتحاد أن النمو المتسارع في مشروعات الطاقة المتجددة يصاحبه ارتفاع في حجم وتعقيد المخاطر، سواء من حيث القدرات الإنتاجية أو طبيعة المواقع أو التقنيات المستخدمة، موضحًا أن مشروعات طاقة الرياح أصبحت تعتمد على توربينات أكبر وأكثر تعقيدًا، بينما تواجه مشروعات الطاقة الشمسية مخاطر مرتبطة بالكوارث الطبيعية وعيوب التصنيع والنقل والتركيب، في حين تفرض أنظمة تخزين الطاقة بالبطاريات مخاطر جديدة من بينها الانفلات الحراري والأعطال التشغيلية والمخاطر السيبرانية. وفيما يتعلق بمشروعات طاقة الرياح، أوضح التقرير أن القطاع يشهد نموًا ملحوظًا سواء في المشروعات البرية أو البحرية، بالتزامن مع تطوير توربينات ذات قدرات وأحجام أكبر والتوسع في استخدام الأساسات العائمة في المشروعات البحرية، بما يرفع كفاءة إنتاج الطاقة، لكنه في الوقت نفسه يزيد من تعقيد المخاطر التي تواجه هذه المشروعات. وأشار التقرير إلى أن مزارع الرياح البرية تمثل نحو 80% من إجمالي مشروعات طاقة الرياح عالميًا، ومن المتوقع استمرار نموها مدفوعًا بالحوافز الحكومية وزيادة الاستثمارات والمنافسة والتوجهات العالمية لمواجهة تغير المناخ، إلا أن استخدام توربينات أكبر وإقامة المشروعات في مناطق معرضة للأعاصير والعواصف والكوارث الطبيعية، إلى جانب تعقيدات النقل وسلاسل الإمداد، يجعلها بحاجة إلى تغطيات تأمينية شاملة. أما مشروعات الرياح البحرية، فأوضح التقرير أنها تشهد نموًا متسارعًا وتتميز عادة بضخامتها، حيث تضم مئات الميجاوات من القدرات المركبة، ومع انتقالها إلى مناطق بحرية أعمق واستخدام توربينات أكبر، تزداد الحاجة إلى معدات وسفن متخصصة للنقل والتركيب والتشغيل والصيانة. وتواجه هذه المشروعات مخاطر بحرية وظروفًا جوية قاسية وصعوبة في الوصول إلى مواقع التشغيل، فضلًا عن ارتفاع تكاليف الإصلاح والصيانة، وهو ما يستدعي برامج تأمينية متخصصة وخبرات فنية متقدمة في إدارة المخاطر لحماية الاستثمارات وضمان استمرارية التشغيل. وبالنسبة لمشروعات الطاقة الشمسية، أكد التقرير أن تكنولوجيا الخلايا الكهروضوئية أصبحت من أسرع قطاعات الطاقة المتجددة نموًا على مستوى العالم، مستفيدة من قابليتها للتوسع بداية من المشروعات الصغيرة على أسطح المباني وصولًا إلى المحطات الضخمة التي تصل قدراتها إلى مئات الميجاوات. ورصد التقرير عددًا من المخاطر التي تواجه هذه المشروعات، وفي مقدمتها العواصف الشديدة والبرودة الشديدة والفيضانات وحرائق الغابات، إلى جانب عيوب التصنيع وأخطاء التركيب والأضرار التي قد تلحق بالمعدات خلال عمليات النقل والشحن، فضلًا عن صعوبة تقييم المخاطر في المشروعات المقامة بالمناطق النائية التي قد تفتقر إلى الخبرات الفنية والبيانات التأمينية الكافية. وأكد الاتحاد أن برامج التأمين المتخصصة أصبحت عنصرًا أساسيًا في إدارة مخاطر مشروعات الطاقة الشمسية، ولم تعد تقتصر على التغطيات التقليدية، وإنما تشمل حلولًا تعتمد على تحليل مخاطر الكوارث الطبيعية والنماذج المناخية، إلى جانب بعض المنتجات المرتبطة بالظروف الجوية، مثل التأمين البارامتري ضد البَرَد وبرامج التحوط ضد انخفاض الإشعاع الشمسي، بما يساعد على حماية الإيرادات واستقرار التدفقات النقدية وزيادة جاذبية المشروعات للممولين والمستثمرين. كما تناول التقرير النمو المتسارع لأنظمة تخزين الطاقة بالبطاريات، موضحًا أن حجم هذا السوق قد يتضاعف بنحو 15 مرة بحلول عام 2030، مشيرًا إلى الدور المحوري لهذه الأنظمة في معالجة الطبيعة المتقطعة لمصادر الطاقة المتجددة، من خلال تخزين فائض الطاقة وإعادة ضخه إلى الشبكة عند ارتفاع الطلب أو عند الحاجة إلى استقرار الشبكة الكهربائية. وأوضح أن بطاريات الليثيوم أيون تعد الأكثر انتشارًا في هذا المجال بسبب ارتفاع كثافة الطاقة وكفاءة التشغيل والانخفاض المستمر في التكلفة، إلا أن انتشارها يصاحبه عدد من المخاطر، يأتي في مقدمتها الانفلات الحراري، الذي قد يؤدي إلى تفاعلات متسلسلة ينتج عنها حرائق أو انفجارات. كما تشمل المخاطر اختلاف كيمياء البطاريات وما يرتبط بها من مستويات متفاوتة لمخاطر الحريق والتأثيرات البيئية والتشغيلية، إلى جانب مخاطر الأعطال التشغيلية والهجمات السيبرانية والتوقف غير المخطط له، نتيجة الاعتماد على أنظمة متقدمة لإدارة الطاقة والأحمال وتحقيق استقرار الشبكة. وأكد اتحاد شركات التأمين المصرية أن هذه التطورات تفرض على سوق التأمين تطوير حلول متخصصة قادرة على مواكبة الطبيعة الجديدة للمخاطر، وتوفير حماية للمشروعات خلال مختلف مراحل دورة حياتها، بدءًا من التصميم والإنشاء والنقل والتركيب وحتى التشغيل والصيانة. وتشمل أبرز التغطيات التأمينية التي أشار إليها التقرير تأمين جميع أخطار المقاولين CAR خلال مرحلة الإنشاء، وتأمين جميع أخطار التركيب EAR للمعدات والآلات المعقدة، إلى جانب تأمين تأخر بدء التشغيل DSU أو ALOP لتعويض الخسائر الناتجة عن تأخر تشغيل المشروع بسبب حادث مغطى. كما تشمل التغطيات تأمين الممتلكات والمخاطر التشغيلية لحماية الأصول بعد بدء التشغيل، وتأمين أعطال الآلات لتغطية الأعطال المفاجئة والتلف الميكانيكي والكهربائي للمعدات، وتأمين توقف الأعمال لتعويض خسائر الأرباح أو الإيرادات الناتجة عن توقف المشروع، بالإضافة إلى تأمين المسؤولية المدنية تجاه الغير وتأمين نقل البضائع والمعدات خلال عمليات الشحن والنقل. وأكد الاتحاد أن التأمين على مشروعات الطاقة المتجددة يجب أن ينظر إلى المشروع باعتباره منظومة متكاملة تبدأ من مرحلة النقل والإنشاء والتركيب ولا تنتهي عند التشغيل، وإنما تمتد إلى الصيانة وإدارة المخاطر واستمرارية الأعمال، بما يضمن توفير الحماية المناسبة لكل مرحلة. وشدد التقرير على أن التحول العالمي نحو الطاقة المتجددة لم يعد مجرد توجه بيئي، وإنما أصبح محركًا اقتصاديًا واستثماريًا ضخمًا يمثل فرصة استراتيجية لقطاع التأمين، إلا أن الاستفادة من هذه الفرصة تتطلب فهمًا عميقًا للمخاطر المرتبطة بالتقنيات الحديثة والظروف المناخية المتغيرة وسلاسل الإمداد العالمية. ودعا اتحاد شركات التأمين المصرية إلى الاستثمار في بناء كوادر فنية متخصصة داخل شركات التأمين قادرة على فهم الطبيعة المعقدة لمخاطر مشروعات الطاقة الشمسية وطاقة الرياح وأنظمة تخزين الطاقة بالبطاريات وتقييمها بدقة، مع تطوير برامج تدريب مستمرة والتعاون مع الخبراء الفنيين والجهات العلمية والاستفادة من تقنيات تحليل البيانات والنماذج المناخية المتقدمة لتحسين دقة التسعير والاكتتاب. كما أوصى الاتحاد بتطوير منتجات تأمينية مبتكرة ومرنة تشمل تغطيات متخصصة لمخاطر الانفلات الحراري والهجمات السيبرانية وغيرها من المخاطر المستحدثة، مؤكدًا أن تعزيز الشراكة بين شركات التأمين والمطورين والمستثمرين والخبراء الفنيين والجهات المعنية أصبح عنصرًا أساسيًا لتحسين جودة الاكتتاب وتبادل البيانات والخبرات. واختتم اتحاد شركات التأمين المصرية تقريره بالتأكيد على أن بناء منظومة تأمينية قادرة على مواكبة التطور السريع في قطاع الطاقة المتجددة يمثل عاملًا رئيسيًا في حماية الاستثمارات وتعزيز ثقة المستثمرين والممولين، ودعم استدامة مشروعات الطاقة الشمسية وطاقة الرياح وتخزين الطاقة، بما يواكب التحول العالمي نحو منظومة طاقة أكثر استدامة ومرونة.
يستعد اتحاد شركات التأمين المصرية لتنظيم مؤتمر متخصص حول الحد من خسائر فرع الحريق في سوق التأمين المصري خلال يومي 8 و9 سبتمبر 2026 تحت رعاية الهيئة العامة للرقابة المالية وذلك تحت عنوان «أهمية الوقاية من الحرائق في حماية الأرواح والممتلكات واستدامة الأعمال». ويستهدف المؤتمر تعزيز الوعي بأهمية الوقاية من مخاطر الحرائق ودورها في الحد من الخسائر البشرية والمادية ودعم استدامة الأعمال إلى جانب تطوير دور قطاع التأمين في نشر ثقافة السلامة والوقاية وإدارة المخاطر والتعامل الاستباقي مع الأخطار. ويجمع المؤتمر نخبة من خبراء ومتخصصي التأمين وإدارة المخاطر والوقاية من الحرائق إلى جانب ممثلي الجهات والمؤسسات المعنية لمناقشة أبرز التحديات التي تواجه سوق التأمين فيما يتعلق بمخاطر الحريق وتبادل الخبرات والممارسات واستعراض الحلول والتوجهات الحديثة التي يمكن أن تسهم في الحد من الخسائر ورفع مستويات الوقاية. ويناقش المؤتمر تطوير أساليب الاكتتاب وإدارة مخاطر الحريق ودور المعاينات وهندسة الخطر ونماذج تقييم المخاطر والتكنولوجيا في تحسين جودة الاكتتاب وتسعير الأخطار فضلا عن إدارة تركزات الأخطار والحد من الخسائر. كما يتناول آليات إدارة وتسوية المطالبات الكبرى الناتجة عن حوادث الحرائق وتقييم الأضرار والخسائر وأعمال الإنقاذ والإجراءات اللازمة للحد من تفاقم الخسائر إلى جانب الاستفادة من الدروس المستخلصة من الحوادث الكبرى وتحليل أسباب تحول بعض الحوادث إلى خسائر كارثية ومدى فاعلية أنظمة الحماية والإنذار والإطفاء. ويتطرق المؤتمر كذلك إلى أهمية تعزيز الشراكة والتنسيق بين قطاع التأمين والقطاع الصناعي والجهات الحكومية وتبادل البيانات والخبرات بما يدعم بناء ثقافة متكاملة للوقاية من الحرائق وإدارة المخاطر. كما تتضمن المناقشات آليات مكافحة الحرائق وخطط الطوارئ والإخلاء واستمرارية الأعمال فضلا عن بحث الرؤية المستقبلية لفرع تأمين الحريق في السوق المصري وفرص تحقيق النمو المستدام والربحية الفنية والمبادرات التي يمكن أن تسهم في مواجهة التحديات المستقبلية والحد من الخسائر. ويأتي تنظيم المؤتمر في إطار جهود اتحاد شركات التأمين المصرية لدعم وتطوير قطاع التأمين وتعزيز دوره في إدارة المخاطر ونشر الوعي التأميني ومواكبة التطورات والتحديات التي يشهدها السوق. وتكتسب قضية الوقاية من الحرائق أهمية متزايدة في ظل ما تشهده بعض المناطق والمنشآت من حوادث حرائق وانفجارات وهو ما يؤكد ضرورة التعامل مع مخاطر الحريق بصورة استباقية وعدم الاكتفاء بالتعامل مع آثار الحوادث بعد وقوعها. ويستهدف المؤتمر دعم التحول من مفهوم الاستجابة للخطر إلى مفهوم الوقاية منه من خلال تعزيز إجراءات السلامة ورفع الوعي وتطبيق أفضل الممارسات في إدارة مخاطر الحريق والحد من الخسائر بما يسهم في حماية الأرواح والممتلكات وتعزيز استدامة ومرونة الأعمال.
يعتزم إتحاد شركات التأمين المصرية تنظيم مؤتمر متخصص حول الحد من خسائر فرع الحريق في سوق التأمين المصري خلال الفترة من 8 إلى 9 سبتمبر 2026 تحت رعاية الهيئة العامة للرقابة المالية وذلك تحت عنوان «أهمية الوقاية من الحرائق في حماية الأرواح والممتلكات واستدامة الأعمال». ويستهدف المؤتمر مناقشة سبل الحد من مخاطر الحرائق والخسائر البشرية والمادية الناتجة عنها إلى جانب تعزيز دور قطاع التأمين في نشر ثقافة الوقاية وإدارة المخاطر ودعم إجراءات السلامة بما يسهم في حماية الأرواح والممتلكات واستدامة الأعمال. ويجمع المؤتمر نخبة من خبراء ومتخصصي قطاع التأمين وإدارة المخاطر والوقاية من الحرائق إلى جانب ممثلي الجهات والمؤسسات المعنية لمناقشة أبرز التحديات المرتبطة بمخاطر الحريق وتبادل الخبرات والتجارب واستعراض الحلول والتوجهات الحديثة التي يمكن أن تسهم في رفع مستويات الوقاية والحد من الخسائر. ومن المقرر أن يناقش المؤتمر تطوير أساليب الاكتتاب وإدارة مخاطر الحريق ودور المعاينات وهندسة الخطر ونماذج تقييم المخاطر في تحسين جودة الاكتتاب وتسعير الأخطار إلى جانب بحث دور التكنولوجيا في تطوير عمليات تقييم المخاطر وإدارة تركزات الأخطار والحد من الخسائر المحتملة. كما يتناول المؤتمر آليات إدارة وتسوية المطالبات الكبرى الناتجة عن حوادث الحرائق وسبل تقييم الأضرار والخسائر وأعمال الإنقاذ والإجراءات اللازمة لمنع تفاقم الخسائر عقب وقوع الحوادث. ويتطرق المشاركون إلى الدروس المستفادة من الحوادث الكبرى وأسباب تحول بعض حوادث الحرائق إلى خسائر كارثية ومدى فاعلية أنظمة الحماية والإنذار والإطفاء في الحد من حجم الخسائر والتعامل السريع مع المخاطر. ويبحث المؤتمر كذلك أهمية تعزيز الشراكة والتنسيق بين قطاع التأمين والقطاع الصناعي والجهات الحكومية وتبادل البيانات والخبرات بما يدعم بناء منظومة متكاملة للوقاية من مخاطر الحرائق وتعزيز ثقافة السلامة والالتزام بإجراءات الوقاية داخل المنشآت المختلفة. كما يناقش المؤتمر آليات مكافحة الحرائق وخطط الطوارئ والإخلاء واستمرارية الأعمال باعتبارها عناصر أساسية في الحد من آثار الحوادث وضمان قدرة المنشآت على استعادة نشاطها في أسرع وقت ممكن بعد وقوع الخطر. ومن بين المحاور المطروحة أيضا الرؤية المستقبلية لفرع تأمين الحريق في السوق المصري وفرص تحقيق النمو المستدام والربحية الفنية إلى جانب المبادرات التي يمكن تنفيذها لمواجهة التحديات المستقبلية والحد من خسائر الحرائق. ويأتي تنظيم المؤتمر في إطار جهود اتحاد شركات التأمين المصرية لدعم وتطوير قطاع التأمين وتعزيز دوره في إدارة المخاطر ونشر الوعي التأميني بما يتواكب مع التطورات والتحديات التي يشهدها السوق. ويكتسب المؤتمر أهمية خاصة في ظل الحاجة المتزايدة إلى تعزيز الوعي بإجراءات الوقاية من مخاطر الحرائق في المنشآت والمناطق المختلفة خاصة مع وقوع حوادث حرائق وانفجارات في عدد من المنشآت خلال الفترات الماضية وهو ما يؤكد ضرورة التعامل مع مخاطر الحريق بصورة استباقية وعدم الاكتفاء بالتعامل مع آثار الحوادث بعد وقوعها. ويركز المؤتمر على تعزيز مفهوم الوقاية والاستباق في مواجهة مخاطر الحرائق والانتقال من الاستجابة للخطر إلى الوقاية منه من خلال تطبيق إجراءات السلامة ورفع مستوى الوعي وتبني أفضل الممارسات في إدارة مخاطر الحريق والحد من الخسائر. ويستهدف اتحاد شركات التأمين المصرية من خلال المؤتمر دعم جهود الدولة والقطاع الخاص في حماية الأرواح والممتلكات وتعزيز قدرة المنشآت على مواجهة المخاطر بما يسهم في تحقيق مزيد من الاستدامة والمرونة للأعمال وتطوير أداء سوق التأمين المصري في مجال تأمين الحريق.
يشهد قطاع التأمين العالمي تحولات متسارعة في أساليب تقييم المخاطر، بالتزامن مع التطورات الكبيرة التي تشهدها علوم الجينات والطب الشخصي والذكاء الاصطناعي وتحليل البيانات الصحية، وسط تزايد الاهتمام بإمكانية توظيف نتائج الاختبارات الجينية في تطوير عمليات الاكتتاب والتسعير وتصميم المنتجات التأمينية، خاصة في فرعي التأمين الطبي وتأمينات الحياة. وأصبحت الاختبارات الجينية تتجاوز نطاق تشخيص الأمراض الوراثية النادرة، لتشمل تقييم الاستعداد للإصابة بعدد من الأمراض المزمنة والمعقدة، فضلًا عن دعم الكشف المبكر وتحديد الاستجابة المتوقعة لبعض العلاجات والأدوية، وهو ما أدى إلى زيادة القيمة المعلوماتية للبيانات الجينية داخل منظومة الرعاية الصحية. ويأتي ذلك بالتزامن مع الانتشار المتزايد لمفهوم الطب الشخصي والطب الدقيق، الذي يعتمد على دمج البيانات الجينية والسريرية والصحية للوصول إلى قرارات أكثر دقة في مجالات الوقاية والتشخيص والعلاج، بما يفتح المجال أمام فهم أوسع للمخاطر الصحية المستقبلية للأفراد. الاختبارات الجينية.. من التشخيص إلى التنبؤ وتعرف الاختبارات الجينية بأنها فحوص معملية تستهدف الكشف عن التغيرات أو الاختلافات الموجودة في الحمض النووي DNA، ويمكن استخدامها لتأكيد أو استبعاد بعض الحالات الوراثية، أو تقدير احتمالات الإصابة بأمراض معينة، أو دعم القرارات الطبية والعلاجية. وتتنوع هذه الاختبارات بين اختبارات الجين الواحد، واللوحات الجينية، وتسلسل الإكسوم الكامل، وتسلسل الجينوم الكامل، والاختبارات الكروموسومية، إلى جانب الاختبارات التنبؤية واختبارات حاملي الطفرات. ومع التطور المتواصل في تقنيات تحليل الجينوم، أصبحت البيانات الجينية توفر مؤشرات أكثر تفصيلًا حول الاستعداد الوراثي لبعض الأمراض، وهو ما عزز الاهتمام بها من جانب المؤسسات الطبية والبحثية والجهات العاملة في إدارة المخاطر. ومن أبرز التطورات في هذا المجال ظهور نماذج درجات المخاطر متعددة الجينات Polygenic Risk Scores، التي تعتمد على تحليل عدد كبير من المتغيرات الجينية لتقدير احتمالية الإصابة بأمراض محددة. وتشير الدراسات الحديثة إلى تحسن القدرة التنبؤية لهذه النماذج مع توسع قواعد البيانات الجينية وتطور تقنيات التحليل، بما يعزز إمكانية استخدامها مستقبلًا ضمن تطبيقات الطب الوقائي والدقيق. التأمين الطبي أمام بيانات جديدة ويعد التأمين الطبي من أبرز فروع التأمين التي يمكن أن تتأثر بالتوسع في استخدام المعلومات الجينية، نظرًا لارتباطه المباشر بمخاطر الإصابة بالأمراض وتكاليف العلاج والرعاية الصحية. وتوفر البيانات الجينية مؤشرات إضافية يمكن أن تساعد في فهم بعض المخاطر الصحية المستقبلية، كما يمكن توظيفها ضمن برامج الكشف المبكر وإدارة الأمراض المزمنة والوقاية، بالتكامل مع البيانات الطبية التقليدية. ومن شأن هذا التطور أن يدعم انتقال شركات التأمين تدريجيًا من الاعتماد على البيانات التاريخية وحدها إلى نماذج أكثر شمولًا تجمع بين السجل الطبي والعوامل الصحية والسلوكية والبيئية والبيانات الجينية، بما يتيح فهمًا أوسع لطبيعة المخاطر. تأمينات الحياة في دائرة الاهتمام ويحظى استخدام المعلومات الجينية باهتمام خاص في تأمينات الحياة، نظرًا للطبيعة طويلة الأجل للمخاطر التي تغطيها هذه المنتجات. وقد تساعد هذه المعلومات في تطوير نماذج أكثر دقة لتقييم احتمالات الإصابة ببعض الأمراض الخطيرة، خاصة مع تحسن القدرة العلمية على رصد الاستعداد الوراثي لبعض الحالات الصحية. إلا أن التوسع في استخدام هذه البيانات يثير في المقابل تساؤلات حول تأثيرها على قرارات الاكتتاب وقيمة الأقساط وشروط التغطية، ومدى إمكانية حصول الأشخاص الذين تشير بياناتهم الجينية إلى مخاطر مرتفعة على التغطية التأمينية بالشروط المعتادة. دقة التسعير مقابل عدالة التغطية ويعتمد التسعير التأميني بصورة أساسية على جودة المعلومات المتاحة حول مستوى الخطر، ومن ثم فإن توفير بيانات أكثر دقة يمكن أن يساعد شركات التأمين على تطوير نماذج تسعير أكثر كفاءة ومواءمة بين قيمة القسط ومستوى المخاطر. لكن استخدام البيانات الجينية يفرض تحديًا مهمًا يتعلق بتحقيق التوازن بين دقة التسعير وعدالة الحصول على التغطية، خاصة أن بعض النتائج الجينية قد تشير إلى احتمالات مستقبلية للإصابة بمرض دون أن تعني بالضرورة إصابة الشخص به بالفعل. كما تبرز مخاوف تتعلق بالاختيار العكسي، إذا امتلك أحد طرفي العلاقة التأمينية معلومات أكثر دقة عن المخاطر المستقبلية من الطرف الآخر، بما قد يؤثر على استدامة بعض المنتجات التأمينية طويلة الأجل. الخصوصية.. تحد رئيسي أمام القطاع وتأتي حماية الخصوصية في مقدمة التحديات المرتبطة باستخدام البيانات الجينية، باعتبارها من أكثر أنواع المعلومات الصحية حساسية، فضلًا عن أن بعض المعلومات الوراثية قد ترتبط بصورة غير مباشرة بأفراد آخرين من الأسرة. ومع التوسع في جمع البيانات الجينومية وتكوين قواعد بيانات ضخمة، تزداد الحاجة إلى وضع ضوابط واضحة لجمع هذه المعلومات وتخزينها واستخدامها ومشاركتها، مع ضمان عدم استخدامها خارج الأغراض المصرح بها. كما أن المخاوف من إمكانية توظيف نتائج الاختبارات الجينية في القرارات التأمينية قد تؤثر على رغبة بعض الأشخاص في إجراء الاختبارات، رغم ما يمكن أن توفره من فوائد في الكشف المبكر والوقاية. تجارب دولية مختلفة وأظهرت التجارب الدولية تباينًا واضحًا في طريقة تعامل أسواق التأمين مع المعلومات الجينية. ففي الولايات المتحدة الأمريكية، شهدت العلاقة بين الاختبارات الجينية والتأمين نقاشًا واسعًا، خاصة في تأمينات الحياة والأمراض الحرجة والعجز، مع تركيز الدراسات على القيمة المحتملة لهذه البيانات في تحسين تقييم المخاطر، مقابل مخاطر الاختيار العكسي وارتفاع تكلفة بعض التغطيات. وفي المملكة المتحدة، تتسم القواعد بدرجة أكبر من التحفظ، حيث أشارت مراجعة حكومية عام 2025 إلى أن اختبار مرض هنتنجتون هو الاختبار الجيني التنبؤي الوحيد الذي يمكن طلب الإفصاح عن نتيجته في حالات محددة من تأمينات الحياة التي تتجاوز قيمتها 500 ألف جنيه إسترليني. أما أستراليا، فقد أظهرت دراسات بحثية بيانات كمية حول تأثير الاختبارات الجينية على سلوك الأفراد وقرارات الاكتتاب، حيث أشارت نتائج دراسة استند إليها معهد الاكتواريين الأسترالي إلى أن 67% من الأشخاص الذين خضعوا لاختبارات جينية طبية اتخذوا إجراءات صحية أو أجروا تغييرات في نمط حياتهم بعد ظهور النتائج. كما أظهرت الدراسة أن 72% من العملاء الذين تأثر قرار الاكتتاب الخاص بهم بالمعلومات الجينية استفادوا من التغيير الذي طرأ على القرار، في حين لم يستكمل 30% ممن أبدوا اهتمامًا مبدئيًا بإجراء اختبار جيني وقائي عملية الاختبار. الذكاء الاصطناعي يفتح مرحلة جديدة للاكتتاب ويأتي التطور في الاختبارات الجينية بالتوازي مع الطفرة التي يشهدها الذكاء الاصطناعي وتحليل البيانات الصحية، بما يتيح لشركات التأمين التعامل مع كميات ضخمة من البيانات وتحليل العلاقات والأنماط التي يصعب الوصول إليها باستخدام الأدوات التقليدية. ومن المتوقع أن يسهم دمج الذكاء الاصطناعي مع البيانات الجينومية في تطوير نماذج اكتتاب أكثر قدرة على تحليل المخاطر، وتحسين دقة التنبؤ، ودعم القرارات الاكتتابية، فضلًا عن تعزيز إدارة المحافظ التأمينية. لكن تحقيق هذه الاستفادة يتطلب استثمارات كبيرة في البنية التكنولوجية، إلى جانب إعداد كوادر متخصصة تجمع بين العلوم الطبية والعلوم الاكتوارية وتحليل البيانات والذكاء الاصطناعي. . من التعويض إلى الوقاية ولا يقتصر تأثير هذه التطورات على عمليات الاكتتاب، بل قد يمتد إلى إعادة صياغة طبيعة المنتجات التأمينية نفسها. فمع انتشار الطب الشخصي، تتجه المنظومة الصحية العالمية بصورة متزايدة نحو الوقاية والكشف المبكر وإدارة الأمراض بدلًا من التركيز على العلاج بعد ظهور المرض، وهو ما قد يدفع شركات التأمين إلى تطوير خدمات وبرامج صحية أكثر ارتباطًا بالوقاية والمتابعة المستمرة. ومن المتوقع أن تظهر منتجات تأمينية أكثر تخصصًا، ترتبط بخدمات الكشف المبكر وإدارة الأمراض المزمنة وتحسين أنماط الحياة، بما قد يساهم في خفض المخاطر والتكاليف على المدى الطويل. اتحاد التأمين: المعلومات الجينية جزء من منظومة متكاملة وأكد الاتحاد المصري للتأمين أن التطورات المتسارعة في علوم الجينات والطب الشخصي والذكاء الاصطناعي تمثل أحد الاتجاهات المؤثرة في مستقبل التأمين الطبي وتأمينات الحياة وإدارة المخاطر. وأشار إلى أن الاختبارات الجينية يمكن أن توفر مصدرًا متناميًا للمعلومات الصحية التي تدعم عمليات الاكتتاب وتقييم المخاطر، إلى جانب دورها في تعزيز برامج الوقاية والكشف المبكر وتطوير المنتجات التأمينية. وشدد الاتحاد في الوقت نفسه على ضرورة التعامل مع المعلومات الجينية باعتبارها جزءًا من منظومة متكاملة لتقييم المخاطر، تضم السجل الطبي والعوامل الصحية والسلوكية والبيئية، وعدم الاعتماد عليها بصورة منفردة عند اتخاذ قرارات الاكتتاب أو التسعير. كما دعا إلى متابعة التطورات العلمية والتكنولوجية العالمية في مجال الاختبارات الجينية والطب الشخصي، والاستثمار في بناء القدرات الفنية والتكنولوجية لشركات التأمين، وتطوير الخبرات في مجالات تحليل البيانات والذكاء الاصطناعي والعلوم الصحية. مستقبل التأمين بين الابتكار والضوابط وتشير الاتجاهات العالمية إلى أن الاختبارات الجينية مرشحة لأن تصبح عنصرًا أكثر تأثيرًا في نماذج تقييم المخاطر التأمينية خلال السنوات المقبلة، خاصة مع استمرار تطور تقنيات تحليل الجينوم والذكاء الاصطناعي. غير أن نجاح القطاع في الاستفادة من هذه التطورات لن يتوقف على دقة التكنولوجيا وحدها، وإنما سيعتمد كذلك على وضع أطر واضحة تضمن حماية الخصوصية وعدالة التسعير وإتاحة التغطية واستدامة المنتجات التأمينية. وبينما تفتح البيانات الجينية الباب أمام نماذج اكتتاب أكثر قدرة على التنبؤ وإدارة المخاطر، فإن التحدي الأكبر أمام صناعة التأمين يتمثل في تحقيق التوازن بين الاستفادة من التطور العلمي وحماية حقوق المؤمن عليهم، بما يضمن أن تتحول التكنولوجيا من مجرد أداة لتقييم المخاطر إلى وسيلة لتطوير صناعة تأمين أكثر كفاءة وعدالة واستدامة.
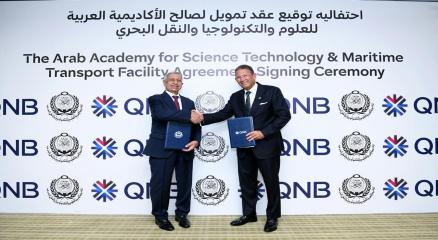
رتّب QNB مصر، الشركة التابعة لمجموعة QNB، المؤسسة المالية المتخصصة في منطقة الشرق الأوسط وإفريقيا، تسهيلاً تمويلياً طويل الأجل للأكاديمية العربية للعلوم والتكنولوجيا والنقل البحري يهدف لدعم إنشاء حرم جديد لمدرسة دولية في منطقة العامرية بمحافظة الإسكندرية. يأتي هذا المشروع في إطار توسع الأكاديمية العربية للعلوم والتكنولوجيا والنقل البحري في قطاع التعليم قبل الجامعي، استجابةً للطلب المتزايد على التعليم الدولي في مصر. ويضم الحرم الجديد مرافق مخصصة للنظامين التعليميَّين البريطاني والأمريكي، ليغطي المسار الأكاديمي كاملًا من مرحلة رياض الأطفال حتى المرحلة الثانوية، بطاقة استيعابية تبلغ نحو 3000 طالب. ويغطي البنك نحو 71% من متطلبات تمويل المشروع، الذي يتضمن إنشاء مبنيين أكاديميَّين مخصصان لـ 150 فصلا دراسيا، على أن تتولى الأكاديمية توفير المعامل والمرافق التعليمية والبنية التحتية الداعمة المزودة بأحدث تكنولوجيا الذكاء الاصطناعي والتحول الرقمي وفقاً للمعايير الدولية. ويعكس هذا التمويل التزام QNB مصر بدعم الاستثمار في القطاعات الاستراتيجية، كما يؤكد دوره كشريك موثوق للتنمية المستدامة، من خلال تقديم حلول تمويلية مخصصة لدعم المشروعات ذات الأثر الإيجابي وأولويات التنمية الوطنية. كما تأتي تأكيداً على نجاح الشراكة القائمة بين الجانبين التي انطلقت منذ عام 1984 قدم خلالها البنك مجموعة واسعة من الخدمات المصرفية والتمويلية، تأكيداً على أهمية التعاون المشترك بين القطاعين المالي والتعليمي. وفي هذا السياق، قال محمد بدير، الرئيس التنفيذي لـ QNB مصر:* "نركز في QNB مصر على دعم المشروعات التي تمنح قيمة مستدامة وتسهم في تطوير الخدمات الأساسية. ومن خلال حلولنا التمويلية وشراكاتنا القوية مع عملائنا، نواصل تمكين الاستثمارات التي تدعم النمو في القطاعات ذات الأولوية." ومن جانبه قال الدكتور إسماعيل عبد الغفار، رئيس الأكاديمية العربية للعلوم والتكنولوجيا والنقل البحري: "يمثل هذا المشروع علامة فارقة في استراتيجية الأكاديمية لتوسيع خدماتها التعليمية وتعزيز إسهامها في قطاع التعليم في مصر. ونُقدّر علاقتنا الممتدة مع QNB مصر على مدار أكثر من أربعة عقود، ونثمن دعم البنك في إنجاز هذا المشروع الاستراتيجي."
يقدم بنك مصر مجموعة من الحلول والبرامج التمويلية لتمكين الأفراد والشركات من شراء وتركيب أنظمة الطاقة الشمسية للمنازل والمشروعات، وذلك في إطار دعم التوسع في استخدام الطاقة النظيفة وتعزيز التحول نحو مصادر الطاقة المستدامة. وتتيح برامج التمويل إمكانية تغطية ما يصل إلى 100% من قيمة النظام الشمسي، مع فترات سداد تصل إلى 10 سنوات، وفقا لنوع البرنامج والشروط والأحكام المنظمة لكل منتج تمويلي. وتشمل برامج تمويل أنظمة الطاقة الشمسية للمنازل الموظفين وأصحاب ومستحقي المعاشات وأصحاب المهن والأعمال الحرة، إلى جانب إمكانية الحصول على التمويل بضمان الأوعية الادخارية وفقا للضوابط المحددة. كما يوفر البنك حلولًا تمويلية مخصصة لمشروعات الطاقة الشمسية للشركات والمشروعات الصغيرة والمتوسطة، من خلال التعاون مع شركات متخصصة في تصميم وتوريد وتركيب الأنظمة الشمسية. وتوفر هذه الحلول نموذجًا متكاملًا يجمع بين التمويل والتنفيذ، بما يتيح للعملاء الحصول على الأنظمة الشمسية وتركيبها من خلال جهات متخصصة، ويسهم في التوسع في استخدام الطاقة المتجددة وخفض الاعتماد على مصادر الطاقة التقليدية.
استعرض الإتحاد المصري للتأمين في دراسة حديثة آفاق سندات الطبيعة كأحد أدوات التمويل المستدام الجديدة ودورها المحتمل في دعم جهود حماية التنوع البيولوجي ومواجهة التغيرات المناخية، إلى جانب الفرص التي يمكن أن تتيحها هذه الأدوات أمام قطاع التأمين وإعادة التأمين في مصر. وأوضحت الدراسة أن أسواق التمويل المستدام شهدت خلال الربع الثاني من عام 2026 تطورا لافتا مع إصدار مجموعة إيكوبانك أول سندات طبيعة من بنك تجاري وفقا لإطار الرابطة الدولية لأسواق رأس المال ICMA وإدراجها في السوق الرئيسية لبورصة لندن. وبحسب الدراسة بلغ حجم الإصدار 450 مليون دولار مقابل حجم مستهدف مبدئي قدره 350 مليون دولار وهو ما يعكس قوة الطلب العالمي على أدوات التمويل المرتبطة بالطبيعة والاستدامة. وأشارت الدراسة إلى أن الإصدار شهد طلبات اكتتاب تجاوزت 1.36 مليار دولار بما يعادل نحو 3.9 مرة حجم الطرح المستهدف في البداية كما تمكنت المجموعة من زيادة حجم الإصدار بمقدار 100 مليون دولار وخفض هامش تكلفة الاقتراض بنحو 50 نقطة أساس مقارنة بالتوجيهات السعرية الأولية. وأوضحت الدراسة أن السندات صممت كأدوات رأسمالية من الفئة الثانية Tier 2 Capital Instruments بأجل يصل إلى 10 سنوات مع إمكانية الاستدعاء بعد مرور 5 سنوات من تاريخ الإصدار. كما رصدت الدراسة تنوع قاعدة المستثمرين في الإصدار حيث استحوذت المملكة المتحدة وأوروبا على 55 بالمئة من التخصيصات بينما بلغت حصة المستثمرين من أفريقيا 38 بالمئة والشرق الأوسط 3 بالمئة والولايات المتحدة وآسيا 2 بالمئة لكل منهما. ولفتت الدراسة إلى مشاركة مؤسسات التمويل التنموي في الإصدار حيث كان بنك التنمية الهولندي FMO مستثمرا مرجعيا بينما ساهمت مؤسسة Finnfund بمبلغ 15 مليون دولار. وأكد الاتحاد المصري للتأمين في دراسته أن سندات الطبيعة تختلف عن السندات الخضراء التقليدية من حيث تركيزها المباشر على تمويل المشروعات المرتبطة بحماية الأنظمة البيئية والتنوع البيولوجي والزراعة المستدامة والبنية التحتية للمياه وغيرها من الأنشطة التي تدعم رأس المال الطبيعي. وأشارت الدراسة إلى أن القارة الأفريقية تمتلك نسبة كبيرة من التنوع البيولوجي العالمي لكنها لا تحصل إلا على نسبة محدودة من التمويل العالمي الموجه للطبيعة وهو ما يجعل أدوات التمويل المرتبطة بالطبيعة ذات أهمية خاصة في توجيه الاستثمارات إلى المشروعات البيئية والتنموية داخل القارة. وأكد الاتحاد أن التحولات المناخية وفقدان التنوع البيولوجي لم تعد قضايا بيئية فقط بل أصبحت عوامل مؤثرة في نماذج تسعير المخاطر ومتطلبات رأس المال وأسواق إعادة التأمين وهو ما يفرض على شركات التأمين تطوير أدواتها الفنية والاكتوارية للتعامل مع هذه المخاطر. ورصدت الدراسة خمسة محاور رئيسية يمكن أن يتأثر بها قطاع التأمين المصري مع توسع سوق سندات الطبيعة والتمويل المستدام. ويأتي في مقدمة هذه المحاور إمكانية تسريع تطوير الأوراق المالية المرتبطة بالتأمين وسندات الكوارث ILS خاصة مع تنامي اهتمام المستثمرين العالميين بالأدوات المالية المرتبطة بالاستدامة. كما توقعت الدراسة أن يسهم التوسع في التمويل المرتبط بالطبيعة في دعم انتشار التأمين القائم على المؤشرات Parametric Insurance والذي يعتمد على مؤشرات موضوعية مثل معدلات سقوط الأمطار ودرجات الحرارة بدلا من إجراءات المعاينة التقليدية للخسائر وهو ما قد يوفر آلية أسرع لتعويض المزارعين والمشروعات المتضررة من الظواهر المناخية. وأشارت إلى إمكانية نمو وثائق المسؤولية البيئية المتكاملة التي تغطي مخاطر التلوث وتكاليف إعادة تأهيل التربة والأنظمة البيئية المتضررة نتيجة الحوادث الصناعية بما يفتح مجالا جديدا أمام شركات التأمين لطرح منتجات متخصصة. كما رأت الدراسة أن تحويل حماية الطبيعة إلى مجال جاذب لرؤوس الأموال الخاصة يمكن أن يساهم على المدى الطويل في تنويع أدوات نقل المخاطر وتقليل الاعتماد الكامل على إعادة التأمين التقليدي في بعض فئات الأخطار الكارثية. وفيما يتعلق بالاستثمارات التأمينية أوصت الدراسة بتعزيز توجه شركات التأمين نحو دراسة الأدوات المالية المستدامة المتوافقة مع سياسات الاستثمار وإدارة المخاطر المعتمدة لديها خاصة مع تزايد انتشار أدوات التمويل المرتبطة بالمعايير البيئية والاجتماعية والحوكمة ESG. وطرح الاتحاد المصري للتأمين من خلال الدراسة عددا من المقترحات لتعزيز جاهزية السوق المصرية للاستفادة من هذا التطور من بينها الاستثمار في رأس المال البشري وتطوير قدرات الاكتتاب البيئي وتدريب الخبراء الاكتواريين على استخدام البيانات المناخية ونظم المعلومات الجغرافية وصور الأقمار الصناعية في تقييم المخاطر. كما دعت الدراسة إلى تسريع ابتكار المنتجات التأمينية الخضراء والتوسع في التأمين القائم على المؤشرات والتأمين متناهي الصغر بما يوفر حماية مالية أسرع لصغار المزارعين والمشروعات المتأثرة بالمخاطر المناخية. وشدد الاتحاد على أهمية بناء تحالفات استراتيجية بين شركات التأمين والبنوك لتقديم حزم مالية متكاملة تجمع بين التمويل والتأمين بما يحمي المشروعات الممولة من المخاطر البيئية والمناخية ويدعم في الوقت نفسه نمو محفظة الأقساط في السوق المصرية. وأكد الاتحاد المصري للتأمين أن سندات الطبيعة تمثل تحولا نوعيا في العلاقة بين التمويل وإدارة المخاطر بعدما أصبحت حماية رأس المال الطبيعي والحفاظ على التنوع البيولوجي جزءا متزايدا من المنظومة الاقتصادية والمالية العالمية. ويرى الاتحاد أن سوق التأمين المصري يمتلك فرصة للاستفادة من هذا التحول من خلال تطوير منتجات تأمينية مبتكرة وتعزيز القدرات الفنية والاكتوارية المرتبطة بمخاطر الطبيعة والمساهمة في دعم التحول نحو الاقتصاد الأخضر بما يتوافق مع مستهدفات رؤية مصر 2030. وأوصت الدراسة بتشجيع شركات التأمين على دراسة الفرص الاستثمارية في أدوات تمويل الطبيعة والتنوع البيولوجي وتطوير حلول تأمينية لحماية الأصول الطبيعية وإنشاء قاعدة بيانات وطنية للمخاطر البيئية ومخاطر الطبيعة. كما أكدت أهمية تعزيز التعاون بين الاتحاد والهيئة العامة للرقابة المالية والجهات المعنية بالبيئة والمؤسسات المالية والتنموية الدولية بهدف دعم الابتكار في التمويل المستدام وتطوير أدوات جديدة للتأمين والتمويل المرتبط بالطبيعة. وشدد الاتحاد على ضرورة إدماج مخاطر فقدان التنوع البيولوجي ومخاطر الطبيعة ضمن أطر إدارة المخاطر والحوكمة في شركات التأمين وتأهيل كوادر متخصصة في تقييم هذه المخاطر ودراسة إمكانية إصدار أدوات تمويل وتأمين مرتبطة بالطبيعة في السوق المصرية مستقبلا.

نظّم QNB مصر، التابع لمجموعة QNB، المؤسسة المالية الرائدة في منطقة الشرق الأوسط وإفريقيا، ملتقى متخصص ضمن البرنامج الوطني لأبطال المشروعات الصغيرة والمتوسطة (SME Champions Program)، وذلك في إطار التعاون المستمر بين QNB مصر والبنك الأوروبي لإعادة الإعمار والتنمية (EBRD)، وتحت رعاية البنك المركزي المصري. ويهدف الملتقى إلى دعم أصحاب المشروعات الصغيرة والمتوسطة المُصدرة، وتمكينهم من تعزيز تنافسية أعمالهم من خلال تزويدهم بالمعرفة والأدوات اللازمة للنمو والتوسّع في الأسواق المحلية والإقليمية والعالمية. ينطلق البرنامج من الرؤية المشتركة لـ QNB مصر والبنك الأوروبي لإعادة الإعمار والتنمية بأهمية دعم قطاع المشروعات الصغيرة والمتوسطة باعتباره أحد أبرز محركات النمو الاقتصادي. ويعتمد البرنامج على نقل الخبرات وأفضل الممارسات العالمية، وكذلك الجمع بين الحلول التمويلية والخدمات الاستشارية المتخصصة. وشهد اليوم حضور كل من: الأستاذ محمد بدير، الرئيس التنفيذي لـ QNB مصر، والدكتور يحيى الحسيني، مدير قطاع الخدمات الاستشارية للمشروعات الصغيرة والمتوسطة بالبنك الأوروبي لإعادة الإعمار والتنمية في مصر، إلى جانب عدد من قيادات الجانبين والخبراء المتخصصين، وكذلك عدد من أصحاب المشروعات الصغيرة والمتوسطة المشاركين في البرنامج. وركّزت الجلسات على عدد من المحاور الرئيسية التي تسهم في تعزيز القدرة التنافسية للشركات، أبرزها: دمج ممارسات الاستدامة ومعايير الحوكمة البيئية والاجتماعية والمؤسسية (ESG) ضمن استراتيجيات الأعمال، باعتبارها عاملًا محوريًا لدعم النمو المستدام. كما استعرضت الجلسات أفضل الممارسات المتعلّقة بالمشاركة الفعّالة في المعارض التجارية الدولية، ودورها في بناء الشراكات التجارية واستكشاف فرص أعمال في أسواق جديدة. كما سُلّط الضوء على مجموعة من الحلول والأدوات المالية التي تدعم الشركات في إدارة أعمالها بكفاءة أعلى، ومن بينها: أدوات تمويل التجارة وآليات التحوّط من مخاطر سعر الصرف (FX Hedging). وفي هذا السياق، قال الأستاذ أحمد فؤاد، رئيس قطاع المشروعات الصغيرة والمتوسطة في QNB مصر: "نؤمن في QNB مصر بأن دعم المشروعات الصغيرة والمتوسطة يتجاوز توفير التمويل ليشمل تمكين الشركات بالمعرفة والخبرات وأفضل الممارسات التي تساعدها على النمو والتوسع المستدام. وانطلاقًا من إيماننا بالدور المحوري الذي يلعبه هذا القطاع في دفع النمو الاقتصادي وتعزيز الصادرات وخلق فرص العمل، نواصل من خلال شراكتنا مع البنك الأوروبي لإعادة الإعمار والتنمية وتحت رعاية البنك المركزي المصري توفير منظومة متكاملة من الحلول المالية والخدمات غير المالية التي تُمكّن المُصدّر المصري من تعزيز قدرته التنافسية والتوسع بثقة في الأسواق الإقليمية والعالمية " ومن جانبه، قال الدكتور يحيى الحسيني، مدير قطاع الخدمات الاستشارية للمشروعات الصغيرة والمتوسطة البنك الأوروبي لإعادة الإعمار والتنمية (EBRD) في مصر: يلعب البنك الأوروبي لإعادة الإعمار والتنمية دورًا محوريًا في دعم وتنمية القطاع الخاص في مصر، ولا سيما الشركات الصغيرة والمتوسطة والشركات الناشئة. وفي هذا الإطار، تم إطلاق برنامج الأبطال للشركات الصغيرة والمتوسطة (SME Champions Program) بالتعاون مع بنك QNB وتحت رعاية البنك المركزي المصري، بهدف دعم المُصدرين من الشركات الصغيرة والمتوسطة التي تمتلك إمكانات واعدة للنمو والتوسع في الأسواق الدولية. ويتألف البرنامج من مكونين أساسيين؛ يتمثل المكون الأول في استضافة خبراء في مجالات متنوعة لنقل خبراتهم إلى الشركات المشاركة، بما يشمل تقييم الأسواق الجديدة وآليات دخولها، وتوظيف تقنيات الذكاء الاصطناعي لتحسين العمليات التشغيلية وتحليل الأسواق، والممارسات المبتكرة لتوسيع الصادرات، إضافة إلى حوكمة الشركات والاستدامة باعتبارهما عنصرين رئيسيين لتحقيق ميزة تنافسية مستدامة. أما المكون الثاني، فيتمثل في تقديم خدمات استشارية مُصممة خصيصًا وفق احتياجات كل شركة، من خلال برنامج دعم الأعمال التابع للبنك الأوروبي لإعادة الإعمار والتنمية، وبالاستعانة بخبراء محليين ودوليين. وتشمل هذه الخدمات اعتماد معايير الجودة، والتطوير المؤسسي والرقمنة، ووضع الاستراتيجيات وخطط تطوير الإنتاج، فضلًا عن تعزيز ممارسات حوكمة الشركات. ونتطلع من خلال هذا البرنامج إلى تمكين المزيد من الشركات المصرية من تعزيز تنافسيتها، وزيادة قدرتها على النفاذ إلى الأسواق العالمية، بما يسهم في دعم نمو الصادرات المصرية. وتأتي هذه الفعالية ضمن سلسلة من الأنشطة والبرامج المعرفية التي تُنفّذ في إطار برنامج أبطال المشروعات الصغيرة والمتوسطة، بهدف دعم الشركات الواعدة بما يساهم في تعزيز تنافسية قطاع المشروعات الصغيرة والمتوسطة ودعم التنمية الاقتصادية المستدامة.

أطلق البنك العربي مؤخراً حملة "الاسترداد النقدي الصيفية" لحاملي بطاقات فيزا الائتمانية، والتي تمنحهم فرصة الاستفادة من مزايا إضافية عند استخدام بطاقاتهم في عمليات الشراء المحلية عبر الأنترنت وجميع عمليات الشراء الدولية طوال موسم الصيف. وتأتي هذه الحملة في إطار التزام البنك بتقديم عروض ومزايا مصرفية مبتكرة توفر قيمة مضافة للعملاء، وتعزز تجربة استخدام البطاقات الائتمانية بما يتناسب مع احتياجاتهم وأنماط حياتهم. وتتيح الحملة لحاملي بطاقات فيزا الائتمانية من البنك العربي فرصة الحصول على استرداد نقدي (كاش باك) يصل إلى 10% وبحد أقصى 10,000 جنيه مصري عند استخدام بطاقاتهم في عمليات الشراء عبر الإنترنت داخل مصر أو أي من عمليات الشراء الدولية، خلال الفترة من 1 يوليو حتى 15 أغسطس 2026. ويمكن للعملاء الاشتراك عن طريق إرسال رسالة نصية قصيرة تتضمن الحروف "SR" الى الرقم "1120" من رقم الهاتف المسجّل لدى البنك. في تعليقها على إطلاق الحملة، قالت هبة عرفة، مدير ادارة البطاقات في البنك العربي -مصر: "تأتي هذه الحملة في إطار حرص البنك العربي على مواكبة احتياجات العملاء خلال موسم الصيف، من خلال تقديم عروض ومزايا حصرية على البطاقات الائتمانية، بما يلبي احتياجاتهم ويعزز استفادتهم من استخدام البطاقات في مختلف معاملاتهم". وأضافت: "نواصل في البنك العربي التركيز على أولويات عملائنا عبر المواسم المختلفة خلال العام بحيث نوفر لهم من خلال خدماتنا وعروضنا قيمة مضافة تناسب أسلوب حياتهم وتطلعاتهم". ويوفر البنك العربي مجموعة من المزايا لحاملي بطاقاته الائتمانية تشمل إمكانية استخدامها محليا ودوليا، وادارة حسابات البطاقات بسهولة وفي أي وقت عن طريق تطبيق "عربي موبايل" والخدمة المصرفية عبر الانترنت "عربي أون لاين" وغيرها العديد من المزايا الأخرى، بالإضافة إلى العروض التسويقية المستمرة التي يقوم البنك بإطلاقها والإعلان عنها على مدار العام. لمزيد من التفاصيل حول الشروط والأحكام، بما في ذلك آلية احتساب الاسترداد النقدي ووقت صرفه، يُرجى زيارة موقع البنك العربي أو التواصل مع مركز خدمة العملاء. تطبق الشروط والأحكام.
أعلنت كل من ماستركارد وشركة الخدمات المالية العربية (AFS)، الرائدة في حلول الدفع الرقمي وتمكين التكنولوجيا المالية في منطقة الشرق الأوسط وإفريقيا، عن تعاونهما لإطلاق بطاقات ائتمانية وبطاقات مسبقة الدفع للشركات، مدمجة مع تطبيق AFS Pro للهواتف الذكية في الإمارات العربية المتحدة ومصر. ويقدّم تطبيق AFS Pro، بجانب بطاقات الأعمال، منظومة متكاملة لإدارة المدفوعات المؤسسية تمكّن الشركات من تنظيم نفقاتها، واستقبال المدفوعات وتتبعها، وتحسين العمليات المالية من خلال منصة موحّدة. وستعمل الشركتان معًا على تقديم حلول متكاملة وسلسة تبسّط العمليات المالية اليومية وتدعم اتخاذ قرارات أعمال أكثر ذكاءً. وفي إطار هذا التعاون، ستتمكن الشركات من الاستفادة من الميزات الرقمية المتقدمة التي تتيحها منصة AFS Pro، بجانب مزايا القبول العالمي والأمان والخدمات ذات القيمة المضافة ضمن مجموعة حلول الدفع الشاملة من ماستركارد. كما يتيح التطبيق للشركات إصدار بطاقات الشركات وإدارتها، ووضع ضوابط الإنفاق، ومراقبة المعاملات في الوقت الفعلي، إلى جانب تبسيط إدارة النفقات من خلال منصة رقمية موحدة. بالإضافة إلى ذلك، يمكّن تطبيق AFS Pro الشركات من الاستفادة من إمكانيات متكاملة لقبول المدفوعات، حيث يوفر مجموعة شاملة من الأدوات المصممة لتحسين عمليات التجار وتبسيط تجارب الدفع. تشمل هذه الأدوات: SoftPOS (الدفع عبر الهاتف Tap-to-Phone ) الذي يتيح للتجار قبول المدفوعات اللاتلامسية مباشرةً من هواتفهم الذكية، وكذلك ميزة الدفع عبر الرابط (Pay-by-Link) التي تدعم معاملات التجارة الإلكترونية والمدفوعات عن بُعد بأمان. كما سيتمكن التجار من متابعة معاملات نقاط البيع في الوقت الفعلي، إلى جانب لوحات معلومات الأعمال التي توفر رؤى قابلة للتنفيذ حول أداء المبيعات واتجاهات السوق. يتضمن التطبيق أيضًا أدوات شاملة لخدمة التجار وإعداد التقارير، مُصممة لتبسيط عمليات المطابقة، ودعم تحليلات الأعمال، وتحسين الكفاءة التشغيلية العامة. يسمح هذا النهج الموحد للشركات بإدارة المدفوعات والمستحقات عبر تطبيق واحد، مما يحدّ من التشتت ويعزّز الشفافية المالية في جميع مراحل دورة الدفع. وينعكس ذلك إيجابًا على موظفي المالية والحسابات من خلال تقليل إجراء العمليات يدويا. وستتمكن المؤسسات المالية من تلبية الطلب المتزايد من عملائها من الشركات عبر حل مدفوعات الأعمال الجاهز للتطبيق، والذي يجمع بين برامج بطاقة الأعمال وقبول المدفوعات، مع مستويات شفافية مرتفعة وإتاحة تقارير دقيقة. وقد صُممت المنصة لتكون سريعة النشر والاستخدام وبأقل قدر من التعقيد؛ مما يُمكّن البنوك والمؤسسات المالية من طرح عروض تنافسية لمدفوعات الشركات في السوق دون الحاجة إلى استثمارات تطوير داخلية ضخمة. من المقرر إطلاق هذه الخدمة المتكاملة مبدئياً في الإمارات العربية المتحدة، على أن تمتد لاحقاً إلى مصر. وتستهدف الخدمة مساعدة الشركات على رقمنة عملياتها المالية، وتعزيز آليات الرقابة، والتكيف مع احتياجات الدفع المتغيرة في المنطقة. كما يبرز هذا التعاون نموذجاً متقدماً للتكنولوجيا المالية يتيح ربط إمكانيات إصدار بطاقات الأعمال، واستلام المدفوعات وتحصيلها عبر منصة رقمية واحدة قابلة للتطوير. وتعليقًا على التعاون، صرح دكتور سامر سليمان، الرئيس التنفيذي لمجموعة شركة الخدمات المالية العربية: " تُعد ماستركارد، بصفتها شركة رائدة في حلول المدفوعات المؤسسية والتحول الرقمي، شريكنا الموثوق في توسعنا في سوقي النمو الرئيسيين. ويُمثل تحالفنا التاريخي مكسبًا كبيرًا للشركات في الإمارات العربية المتحدة ومصر، حيث يُعزز الكفاءة والشفافية وقدرات للتحكم في الإنفاق المؤسسي بشكل ملموس." وفي هذا الإطار، قال متي غوني، نائب الرئيس التنفيذي لتطوير الأسواق في منطقة أوروبا الشرقية والشرق الأوسط وأفريقيا لدى ماستركارد: "نلتزم في ماستركارد بتزويد الشركات من مختلف الأحجام بأدوات مبتكرة تمكّنها من تحقيق كامل إمكاناتها في ظل مشهد اقتصادي سريع التحول. ونسعى إلى العمل عن قرب مع شركة الخدمات المالية العربية لتقديم حلول دفع مؤسسية رقمية قابلة للتطوير تمنح الشركات قيمة مضافة حقيقية."
اعتمد مجلس إدارة اتحاد شركات التأمين المصرية تشكيل اللجان الفنية للدورة الجديدة لعام 2026، في إطار استراتيجية الاتحاد الهادفة إلى تطوير سوق التأمين المصري، ورفع كفاءة الأداء الفني والمؤسسي، ومواكبة المتغيرات المتسارعة التي تشهدها صناعة التأمين محليًا ودوليًا. وتُعد اللجان الفنية إحدى الركائز الرئيسية داخل الاتحاد، حيث تضم نخبة من الخبراء والمتخصصين في شركات التأمين وإعادة التأمين العاملة بالسوق المصرية، وتتولى إعداد الدراسات والتوصيات الفنية، واقتراح الحلول للتحديات التي تواجه القطاع، بما يسهم في دعم نمو صناعة التأمين وتعزيز تنافسيتها. وأكد الاتحاد أن عمل اللجان الفنية يستند إلى ثلاثة محاور رئيسية، تشمل ترسيخ المفاهيم الفنية السليمة لممارسة النشاط التأميني، وتحديث الدراسات الفنية وإعداد دراسات جديدة تتوافق مع احتياجات السوق، إلى جانب نشر الثقافة التأمينية وتعزيز دور قطاع التأمين في دعم التنمية الاقتصادية والاجتماعية. وشهدت الدورة الجديدة تطويرًا في الهيكل التنظيمي للجان الفنية، تضمن استحداث لجان جديدة، ودمج عدد من اللجان القائمة، إلى جانب تحديث اختصاصات ومسميات بعض اللجان بما يتناسب مع متطلبات المرحلة المقبلة. وفي هذا الإطار، استحدث الاتحاد لجنة الأمن والتأمين السيبراني، استجابة للتوسع في تطبيقات التحول الرقمي وتزايد المخاطر السيبرانية، بما يعزز جاهزية سوق التأمين للتعامل مع التحديات الرقمية ومواكبة أفضل الممارسات العالمية في هذا المجال. كما استحدث لجنة الاستثمار والادخار، التي تختص بدراسة فرص الاستثمار في شركات تأمينات الحياة، ورفع كفاءة إدارة المحافظ الاستثمارية، وتطوير الخدمات المقدمة للعملاء، بما يدعم الاستدامة المالية للشركات. وشملت التعديلات كذلك دمج لجنة التأمين على الحياة الجماعية مع لجنة تأمين الأشخاص في لجنة واحدة تحت مسمى لجنة تأمين الحياة، إلى جانب دمج لجنتي إعادة التأمين (الحياة والممتلكات) في لجنة واحدة تحت اسم لجنة إعادة التأمين، بالإضافة إلى تحديث مسميات عدد من اللجان بما يعكس طبيعة اختصاصاتها. وتضم اللجان الفنية للاتحاد 19 لجنة متخصصة، تشمل: لجنة الوعي التأميني، ولجنة الحوكمة والالتزام والمخاطر المؤسسية، ولجنة التأمين الطبي، ولجنة الرقمنة وتكنولوجيا المعلومات، ولجنة التأمين متناهي الصغر، ولجنة إعادة التأمين، ولجنة الاستدامة والمسؤولية المجتمعية، ولجنة المالية والاستثمار للشركات، ولجنة الاستثمار والادخار، ولجنة الخبرة الاكتوارية، ولجنة تأمين الحياة، ولجنة تأمين أخطار النقل، ولجنة تأمينات الحوادث المتنوعة، ولجنة تأمينات السيارات، ولجنة التأمين الهندسي، ولجنة تأمين أخطار الحريق، ولجنة التعويضات ومنع وتقليل الخسائر، ولجنة التأمين الزراعي، ولجنة ضمان مخاطر عدم السداد، إضافة إلى لجنة الأمن والتأمين السيبراني. وأشار الاتحاد إلى أنه، ووفقًا لنظامه الأساسي، ترشح الهيئة العامة للرقابة المالية ممثلًا عنها لعضوية كل لجنة فنية، بما يعزز التنسيق والتكامل بين الجانبين في دعم وتطوير قطاع التأمين. وراعى الاتحاد في تشكيل اللجان الجديدة تحقيق التوازن في تمثيل شركات التأمين العاملة بالسوق، والاستفادة من الخبرات المتنوعة، إلى جانب تعزيز مشاركة الكفاءات النسائية، بما يحقق تمثيلًا يعكس التنوع والخبرات داخل القطاع. كما اعتمد الاتحاد مجموعة من الضوابط التنظيمية الجديدة لرفع كفاءة أداء اللجان، من بينها إعداد وثيقة اختصاصات ومسؤوليات (Terms of Reference) لكل لجنة، تتضمن مهامها وأهدافها ومؤشرات قياس الأداء، بما يسهم في توحيد الأدوار وتعزيز كفاءة العمل. وفي إطار بدء أعمال الدورة الجديدة، ينظم اتحاد شركات التأمين المصرية خلال الأسبوع الأول من سبتمبر 2026 ورشة عمل موسعة تضم أعضاء جميع اللجان الفنية، لمناقشة أولويات كل لجنة، ووضع خطة عمل تنفيذية تتضمن المشروعات والمبادرات المستهدفة خلال المرحلة المقبلة، على أن يتم اعتمادها في ختام الورشة لتكون بمثابة خارطة طريق لأنشطة اللجان. وأكد الاتحاد أن تطوير منظومة اللجان الفنية يمثل أحد المحاور الأساسية لاستراتيجيته الرامية إلى دعم البحث والتطوير، وتبادل الخبرات، وإعداد الدراسات الفنية، وإطلاق المبادرات التي تسهم في تعزيز تنافسية سوق التأمين المصري، وترسيخ دوره في دعم الاقتصاد الوطني، بما يتماشى مع مستهدفات رؤية مصر 2030 والتطورات المتسارعة التي تشهدها صناعة التأمين عالميًا.
أعلن بنك الإسكندرية، التابع لمجموعة إنتيسا سان باولو ضمن قطاع البنوك الدولية، عن إطلاق الحساب الجاري"ابدأ" اليومي، أحدث منتجات البنك المصرفية الداعمة للشمول المالي، وذلك استكمالًا للنجاح الذي حققه حساب التوفير "ابدأ"، والذي سجل أداءً متميزًا وفعالًا من خلال تلبية احتياجات العملاء الجدد، إلى جانب مساهمته الفعالة في تعزيز الشمول المالي، بما يتماشى مع التزام بنك الإسكندرية. ويقدم الحساب الجاري "ابدأ" اليومي عائدًا يوميًا تنافسيًا بنسبة 12% يُحتسب على الرصيد اليومي ابتداءً من 2,500 جنيه مصري، ليُعد أول حساب من نوعه في السوق المصرية لهذه الشريحة من العملاء التي تبحث عن المرونة والسيولة وعائدٍ مجزٍ على أرصدتها اليومية. كما يمكن فتح الحساب مجانًا، وبدون أي رسوم إدارية، من خلال إجراءات بسيطة تتطلب بطاقة رقم قومي سارية فقط. ويوفر الحساب أيضًا مزايا إضافية، من بينها خصم بنسبة 50% على رسوم الإصدار لأول مرة لبطاقة الخصم المباشر "Inspire". ويأتي إطلاق الحساب الجديد في إطار استراتيجية البنك للشمول المالي، التي ترتكز على الابتكار في المنتجات المصرفية، وتعزيز التغيير السلوكي، والتركيز على احتياجات العملاء، بهدف خلق قيمة للأفراد والمجتمعات والاقتصاد ككل، من خلال إزالة العوائق أمام الوصول إلى الخدمات المالية، وتمكين مختلف شرائح العملاء من المشاركة الاقتصادية بشكل أكثر شمولًا. ويعزز ذلك مكانة بنك الإسكندرية كمؤسسة مالية رائدة تسعى إلى تحقيق قيمة مشتركة من خلال تحقيق نمو الأعمال وأثر مجتمعي في الوقت نفسه، بما يتوافق مع رؤية مجموعة إنتيسا سان باولو. وفي هذا السياق، قال السيد رامي طه، رئيس قطاع التجزئة المصرفية وإدارة ثروات الأفراد والشمول المالي ونائب الرئيس التنفيذي في بنك الإسكندرية: "يعكس الحساب الجاري "ابدأ" اليومي استراتيجيتنا في تطوير حلول مصرفية بسيطة ومناسبة، تتوافق مع أسلوب إدارة العملاء لاحتياجاتهم المالية اليوم. ويهدف هذا المنتج إلى تحقيق قيمة أكبر من الأرصدة اليومية للأفراد، وبالأخص للعملاء الذين تتسم تدفقاتهم النقدية بالحركة المستمرة، بما في ذلك المستفيدون من التحويلات والحوالات المالية، وذلك من خلال الجمع بين السيولة الفورية، وسهولة الوصول، والعائد اليومي المتميز، ضمن حل مصرفي متكامل يسهم في تعزيز المرونة المالية للأفراد ودعم النمو الاقتصادي المستدام." ومن الجدير بالذكر أن بنك الإسكندرية حصل العام الماضي على جائزة "أفضل مبادرة تسويقية لمنتج مصرفي جديد – مصر" تتويجًا لتأثير حملة "فلوسك تتشال في بنك الإسكندرية"، التي أُطلقت للترويج لحساب التوفير "ابدأ"، وذلك من منصة The Digital Banker العالمية، ضمن جوائز الابتكار العالمية في الخدمات المصرفية للأفراد لعام 2025، تأكيدًا على نجاح البنك في تطوير حلول مصرفية مبتكرة، وتعزيز الوعي المالي، بما يلبي الاحتياجات المتطورة للعملاء.
كشف المهندس وائل سعيد الرئيس التنفيذى والمؤسس لشركة معمار المعز للتطوير والاستثمار العقاري عن تفاصيل أحدث مشاريعه "جوزال سيتي" بقلب مدينة السادات وسط أجواء إحتفالية ضخمة أحياها النجم تامر عاشور بمواصفات لايف عالمية وحضور عدد كبير من كبار الشخصيات والعملاء والبروكرز والأسر من مختلف محافظات الجمهورية. وأوضح وائل سعيد أن موقع "جوزيل سيتي" يعد من أكثر مواقع مدينة السادات تميزا حيث يقع المشروع على المحور المركزي بمدينة السادات، مباشرة أمام جامعة مدينة السادات، بما يمنحه موقعًا استراتيجيًا استثنائيًا يبعد فقط 10 دقائق عن الطريق الصحراوي، مما يسهل الوصول إليه من مختلف المحافظات. وصرح سعيد ان مشروع "جوزيل سيتي" يقام على مساحة 100 الف متر مربع بحجم استثمارات من 4 الى 5 مليار جنيه حيث يضم 1000 وحدة سكنية و 200 وحدة تجارية بالإضافة الى عدد من الوحدات الفندقية والتي لا تتوفر في مدينة السادات وتستهدف طلاب الجامعة. كما يضم المشروع مستشفى خاص و 3 حمامات سباحة منهم حمام مغطي للسيدات. وأكد المهندس وائل سعيد ان عدد الوحدات السكنية التي من المقرر طرحها فى المرحلة الأولي 250 وحدة بسعر طرح 18 الف جنيه للمتر . وأشار المهندس وائل سعيد إلى ان "جوزال سيتي" في قلب مدينة السادات يعكس رؤية معمار المعز تواكب وتدعم رؤية مصر 2030 في عمل مجتمع عصري على أعلى مستوى، بجودة عالية، وراحة، واستدامة، مع خدمات ذكية ومتكاملة لحياة أسرية أسهل وأجمل. جدير بالذكر ان معمار المعز سبق وان قامت بتنفيذ عدد من المشروعات الضخمة بمناطق مميزة أيضاً فى مدينه السادات منها اكثر من 60 برج تجاري واكثر من 3 مولات. كما تخطط معمار المعز لمشاريع قادمة بمدينتى الشيخ زايد والقاهرة الجديدة وجار الكشف عن تفاصيلها خلال الفترة القادمة. أحيا حفل إطلاق "جوزيل سيتي" النجم تامر عاشور وسط أجواء لايف عالمية وقامت بتقديم فقراته الاعلامية المتميزة نانسي مجدي وبتنظيم عالمي للمنتج ياسر الحريري "أمازون انترتينمنتس" وشارك في إحياء فقرات الحفل ال dj عمرو سو و fire works أحمد جمال وصوت شريف الاغا وإضاءة على ماريوت وتأمين تريمف.
بمناسبة اليوم العالمي للمرأة، الذي نحتفي فيه بنماذج النجاح والتميز النسائي، تبرز صورة مشرفة للمرأة المصرية في مجال البحث العلمي الزراعي، تتمثل في الأستاذة الدكتورة جيهان محمد علي، رئيس قسم بحوث تداول الفاكهة بـ معهد بحوث البساتين التابع لـ مركز البحوث الزراعية. مسيرة أكاديمية متميزة بدأت د. جيهان مسيرتها العلمية بتفوق لافت، حيث حصلت على المركز الأول على دفعتها في كلية الزراعة – جامعة عين شمس (شعبة البساتين) بتقدير امتياز عام 1987. واستكملت رحلتها البحثية في جامعة القاهرة، حيث قدمت أول دراسة علمية متخصصة حول حصر الأضرار الفسيولوجية لثمار التفاح، ثم واصلت أبحاثها حتى حصلت على درجة الدكتوراه في فلسفة العلوم الزراعية عام 1999 عن معاملات تحسين جودة ثمار المشمش “الكانينو” المعدة للتصدير، لتصبح دراستها مرجعًا علميًا مهمًا في هذا التخصص. حضور علمي محلي ودولي على مدار سنوات طويلة، شاركت د. جيهان في العديد من المؤتمرات والفعاليات العلمية الدولية، من بينها فعاليات بالتعاون مع الهيئة الدولية للخدمات التنفيذية في الولايات المتحدة، إلى جانب مشاركتها في المؤتمر الدولي لعلوم البساتين بالتعاون مع دولة المجر، فضلًا عن مؤتمرات متخصصة في التنمية الزراعية في أفريقيا والعالم العربي. كما كان لها حضور مميز في مهرجان التمور المصرية بواحة سيوة، حيث قدمت بحثًا تطبيقيًا حول تخزين البلح “البرحي”، في إطار ربط البحث العلمي باحتياجات السوق والمنتج المحلي. خبيرة في معاملات ما بعد الحصاد تُعد د. جيهان من أبرز الخبراء في مجال تقليل فاقد ما بعد الحصاد للفاكهة، إذ قدمت عشرات المحاضرات والندوات حول أساليب القطف السليم، والتعبئة والتغليف، وطرق النقل والتخزين والشحن. كما شاركت ميدانيًا في عدد من المشروعات التنموية المهمة، من بينها مشروع الخدمات الزراعية بالأراضي الجديدة بالتعاون مع الصندوق الدولي للتنمية الزراعية (IFAD)، ومشروع “البستان” للتنمية الزراعية بالتعاون مع الاتحاد الأوروبي، بالإضافة إلى مشروع المعلومات التسويقية لأصناف الفاكهة بالمراكز الإرشادية والإدارات الزراعية في مختلف المحافظات، ومشروع تدريب القيادات الريفية. نشر المعرفة وتدريب الأجيال إلى جانب إسهاماتها البحثية التي تجاوزت 17 بحثًا علميًا، منها 4 أبحاث دولية، حرصت د. جيهان على نقل خبراتها إلى الأجيال الجديدة، حيث أشرفت على تدريب وفود علمية من اليمن وسلطنة عمان، كما قامت بتدريب مهندسي الجودة وطلبة الجامعات المصرية. وأسهمت كذلك في إعداد نشرات إرشادية متخصصة للمزارعين والتجار، تتناول أحدث طرق التعبئة والتخزين، ودرجات الحرارة المناسبة لحفظ أصناف الفاكهة المختلفة، فضلًا عن استخدام بدائل طبيعية آمنة وتقنيات حديثة في معاملات ما بعد الحصاد للحد من التأثيرات البيئية الضارة. وتجسد مسيرة الأستاذة الدكتورة جيهان محمد علي نموذجًا ملهمًا للمرأة المصرية في مجال البحث العلمي، حيث تجمع بين التفوق الأكاديمي والعمل التطبيقي، وتسهم بجهودها في دعم الأمن الغذائي وتعزيز تطوير القطاع الزراعي في مصر.
أعلنت مجموعة العربي اليوم إنتهاء جميع التعاقدات الصناعية و التجارية مع علامة توشيبا للأجهزة المنزلية رسميًا بنهاية عام 2025 ، كما كشفت العربي عن إستثمارات وشراكات جديدة تقارب النصف مليار دولار في مجال تصنيع الأجهزة المنزلية والإلكترونية ومكوناتها بالتعاون مع كبرى الشركات العالمية مثل شركة شارب وهيتاشي اليابانيتين ، لاجيرمانيا وهوفر الإيطاليتين ، وTCL الصينية ، بالإضافة إلى العلامات التجارية المملوكة لمجموعة العربي وهي تورنيدو المصرية ، كاجيتو اليابانية و هيلر الألمانية ، كان ذلك في المؤتمر الصحفي الذي عقدته مجموعة العربي بحضور المهندس ابراهيم العربي رئيس مجلس الإدارة ، السيد سوجاهارو نائب رئيس شركة شارب اليابانية ،رئيس شركة لاجيرمانيا و ممثلون عن شركات هيلر الألمانية وهوفر الايطالية ، وهيتاشي اليابانية وTCL الصينية بالاضافة إلى حضور المهندس محمد محمود العربي الرئيس التنفيذي لمجموعة العربي والعديد من الشخصيات الاعلامية . صرح المهندس محمد العربي أن الإعلان اليوم عن انتهاء التعاقدات مع توشيبا للاجهزة المنزلية، يأتي في إطار التطور الطبيعي لعالم الأعمال وإعادة هيكلة الشراكات الدولية ، وأن المجموعة ستظل ملتزمة التزامًا كاملاً بتقديم خدمات ما بعد البيع لجميع المنتجات المباعة بضمان العربي ، وأوضح العربي " أن الوفاء لعهدنا مع عملائنا قيمة ثابتة لا تتغير، مهما تعددت الشراكات أو تطورت الإستثمارات." وأضاف : أن العربي حافظت دائمًا على علاقات محترفة وقوية وذات ثقة مع جميع شركائها حول العالم قائلا "أن نجاحنا لم يكن يومًا مرتبطًا بعلامة واحدة فلقد قمنا بإنشاء أكبر مركز بحوث وتطوير في الشرق الأوسط باستثمارت تجاوزت 3 مليار جنيه لتصميم وتطوير الأجهزة المنزلية والالكترونية وغيرها ، فنجاحنا كان دائمًا مبنيًا على رؤية واضحة، وقدرة صناعية قوية، وثقة اكتسبناها من السوق المصري ومن شركائنا الدوليين. واستعرض المهندس محمد العربي النمو الكبير الذي حققته المجموعة خلال السنوات الخمس الماضية، سواء على مستوى التوسع الإستثماري والصناعي المحلي أو الشراكات الدولية الجديدة ، وشملت أبرز الاتفاقيات والمشروعات استثمارات تقارب النصف مليار دولار لإنتاج وتصنيع الأجهزة المنزلية ومكوناتها بالتعاون مع شركات شارب اليابانية ، و لاجيرمانيا هوفر الايطالية ، هيلر الألمانية ، وهيتاشي اليابانية وTCL الصينية بالاضافة إلى العديد من الشراكات في مجال الصناعات المغذية مع كل من ريتشــي التايوانية (أحد أكبر الشركات المصنعة للكباسات في العالم ) ، تويوتشي اليابانية لتصنيع الزجاج بكافة أنواعه، شين استيل الكورية لتشريح وتقطيع الصاج ، ونيكس الكورية لتصنيع مبخرات الثلاجات والهوم فريز، بالاضافة إلى شركة كور لتصنيع وتجميع مواتير الغسالات وذلك لاستهداف السوق المحلي والعالمي بمنتجات منافسة ، موضحا أن العربي استهدفت طرح منتجاتها في أسواق خارجية متعددة شملت أوروبا وافريقيا والشرق الأوسط .
أحمد يوسف: العراق من أهم أسواق التحول الرقمي في المنطقة.. ونسعى لبناء شراكات طويلة الأمد وحلول تحقق أثرًا حقيقيًا تشارك شركة NTG Clarity Networks Inc. في معرض ITEX Iraq 2026، حيث تستعرض مجموعة من أحدث حلولها ومنصاتها الرقمية الموجهة للجهات الحكومية والمؤسسات والبنوك وشركات المرافق والاتصالات والقطاع الخاص. وتستقبل NTG Clarity زوار المعرض في Hall 5 – Booth D17-A، حيث يقدم فريق الشركة مجموعة من الحلول في مجالات الذكاء الاصطناعي، أنظمة تخطيط موارد المؤسسات ERP، منصات Low-Code والأتمتة، حلول المرافق، إدارة البيانات، التحول الرقمي والخدمات المُدارة. وقال أحمد يوسف، نائب رئيس الشركة ورئيس قطاع حلول المؤسسات في NTG Clarity، إن مشاركة الشركة في ITEX تأتي في إطار استراتيجية تستهدف تعزيز حضور NTG Clarity في السوق العراقي، والتوسع في التعاون مع المؤسسات الحكومية والخاصة، إلى جانب بناء شراكات طويلة الأمد مع الشركات المحلية. وقال يوسف: "ننظر إلى العراق باعتباره واحدًا من أهم أسواق التكنولوجيا والتحول الرقمي في المنطقة. هناك تطور واضح في احتياجات المؤسسات العراقية، وانتقال متزايد من الحلول التقليدية إلى المنصات الرقمية المتكاملة، والذكاء الاصطناعي، والأتمتة، وتحسين تجربة العملاء والمواطنين." وأكد أن التحول الرقمي من وجهة نظر NTG Clarity لا يقتصر على استبدال الأنظمة القديمة بتطبيقات حديثة، وإنما يمتد إلى إعادة تصميم العمليات والإجراءات وربط الأنظمة والبيانات وبناء قنوات رقمية جديدة تساعد المؤسسات على رفع كفاءتها التشغيلية وتحسين جودة الخدمات واتخاذ القرارات بصورة أسرع وأكثر دقة. وأضاف:"هدفنا ليس تقديم برنامج فقط، وإنما بناء منظومة رقمية متكاملة تخدم أهداف المؤسسة على المدى الطويل. نبدأ من احتياجات العمل الفعلية، ثم نربط العمليات والأنظمة والبيانات والقنوات الرقمية ضمن بنية قابلة للتوسع والتطوير." الذكاء الاصطناعي ينتقل من المساعدة إلى تنفيذ الأعمال وتضع NTG Clarity الذكاء الاصطناعي في قلب مجموعة متزايدة من حلولها ومنتجاتها، مع التركيز على الانتقال من تطبيقات الذكاء الاصطناعي التقليدية التي تساعد المستخدم في الوصول إلى المعلومات، إلى مفهوم Agentic AI ووكلاء الذكاء الاصطناعي القادرين على التفاعل مع الأنظمة وتنفيذ المهام والإجراءات داخل بيئة المؤسسة. وأوضح يوسف أن المرحلة المقبلة ستشهد توسعًا في استخدام وكلاء الذكاء الاصطناعي كجزء من العمليات اليومية للمؤسسات، وليس فقط كأدوات للاستفسار أو التحليل. وقال: "نؤمن بأن القيمة الحقيقية للذكاء الاصطناعي تبدأ عندما ينتقل من الإجابة عن الأسئلة إلى تنفيذ الأعمال. لذلك نعمل على دمج AI Agents داخل أنظمة المؤسسات لتنفيذ مهام فعلية، وتشغيل الإجراءات، والوصول إلى البيانات، ومساعدة الموظفين والعملاء على إنجاز أعمالهم بصورة أسرع وأكثر ذكاءً." NTGGear ERP منصة متكاملة لإدارة المؤسسات وخلال المعرض، تستعرض الشركة منصة NTGGear ERP، وهي منظومة متكاملة لإدارة موارد المؤسسات تغطي مجموعة واسعة من الوظائف، تشمل المالية، الموارد البشرية، سلاسل الإمداد، المشتريات، التصنيع، إدارة المشروعات، إدارة علاقات العملاء والعمليات المؤسسية. وتعمل NTG Clarity على توسيع قدرات NTGGear من خلال دمج تقنيات الذكاء الاصطناعي ووكلاء AI داخل العمليات اليومية، بما يسمح للمستخدم ليس فقط بالحصول على معلومات أو تحليلات، وإنما بتنفيذ إجراءات فعلية داخل النظام. Aura.. منصة للأتمتة وبناء التطبيقات والتحول الرقمي كما تستعرض الشركة منصة Aura، التي تمثل إحدى ركائز NTG Clarity في مجال Low-Code، أتمتة العمليات، إدارة الـمسارات الأعمال Workflows، التكامل بين الأنظمة، وإدارة قواعد الأعمال. وتتيح Aura للمؤسسات تطوير تطبيقات رقمية جديدة وربط الأنظمة القائمة دون الحاجة إلى استبدال البنية التقنية بالكامل، إلى جانب دعم الذكاء الاصطناعي، والأتمتة، وتكامل البيانات، والخدمات. وتستخدم المنصة كذلك كأساس لبناء مفهوم Enterprise Super App، الذي يتيح للمؤسسات تقديم نقطة دخول رقمية موحدة لخدمات الموظفين والعملاء والمديرين والشركاء والموردين من خلال تطبيق واحد. ويمكن أن يضم الـEnterprise Super App خدمات الموارد البشرية، الموافقات، الخدمات المالية، المشتريات، خدمة العملاء، المدفوعات والفواتير، حجز المواعيد، خدمات تقنية المعلومات، الخدمات المؤسسية، الطلبات الداخلية، إلى جانب خدمات ووكلاء الذكاء الاصطناعي. حلول متكاملة للمياه والكهرباء والغاز وتولي NTG Clarity اهتمامًا خاصًا خلال مشاركتها في ITEX بمنظومة NTS Utilities Solution المخصصة لإدارة عمليات شركات وهيئات المرافق العامة، والتي يمكن استخدامها في قطاعات المياه والكهرباء والغاز. وتغطي المنظومة دورة العمل بدءًا من إدارة المشتركين وخدمة العملاء والعقود والعدادات، مرورًا بالقراءات والتعرفة والفوترة، وحتى التحصيل والخزينة والتسويات والخدمات المالية، وأوامر العمل، والتقارير، والتحليلات. وتتكامل NTS Utilities مع Bayan، وهو حل مخصص للعمليات الميدانية يعمل على أجهزة Handheld وPOS، ويدعم أعمال قراءة العدادات والتحصيل والتنصيب والخدمات الميدانية والطباعة والمزامنة المباشرة مع النظام المركزي. كما توفر المنظومة قنوات رقمية متكاملة للخدمة الذاتية من خلال Fawatery، والتي تشمل بوابة إلكترونية للعملاء، تطبيق موبايل للخدمات الذاتية، وأكشاك الخدمة الذاتية Kiosk، بما يسمح للمشتركين بالاستعلام عن الحسابات والفواتير، والسداد، ومتابعة الاستهلاك، وتقديم الطلبات والشكاوى والوصول إلى الخدمات الرقمية دون الحاجة إلى زيارة مراكز الخدمة. وقال أحمد يوسف: "لدينا خبرة عملية مهمة في قطاع المرافق في العراق، وهذا يمنحنا فهمًا حقيقيًا لطبيعة التشغيل والجباية وخدمة العملاء والعمليات الميدانية. رؤيتنا هي تقديم منصة واحدة يمكنها خدمة المياه والكهرباء والغاز، مع دعم القنوات الرقمية والتكامل مع أنظمة الدفع والمنظومات القائمة." حلول متخصصة لمختلف القطاعات وإلى جانب حلول المؤسسات والمرافق، تعرض NTG Clarity مجموعة من المنصات المتخصصة لقطاعات مختلفة، من بينها حلول التعليم، والضيافة والمطاعم، والرعاية الصحية، إلى جانب تطبيقات ومنصات أخرى تستهدف رقمنة العمليات وتحسين تجربة المستخدم. كما تقدم الشركة خدمات Managed Services، Outsourcing، Offshore وNearshore Development Centers، بما يساعد المؤسسات على الوصول إلى الكفاءات التقنية وتوسيع فرق التطوير والتشغيل وفق نماذج عمل مرنة. الشراكات المحلية عنصر أساسي في استراتيجية NTG بالعراق وأكد يوسف أن NTG Clarity تسعى من خلال مشاركتها في المعرض إلى توسيع شبكة تعاونها مع العملاء الحاليين والجدد، إلى جانب شركات التكنولوجيا ومتكاملي الأنظمة والشركاء المحليين في العراق. وقال: "نجاح مشاريع التحول الرقمي في العراق يحتاج إلى الجمع بين التكنولوجيا والخبرة المحلية. لذلك نولي أهمية كبيرة للشراكات مع الشركات العراقية، ونرى أن التكامل بين الخبرات التقنية الدولية والقدرات المحلية يمثل نموذجًا فعالًا لبناء مشاريع مستدامة وقابلة للنمو." وأضاف أن NTG Clarity تنظر إلى علاقاتها مع الشركاء باعتبارها امتدادًا لقدرات الشركة في السوق، سواء في الوصول إلى العملاء، أو التنفيذ، أو الدعم المحلي، أو تطوير حلول مشتركة تلائم احتياجات القطاعات المختلفة. حضور طويل الأمد في السوق العراقي واختتم أحمد يوسف تصريحاته قائلًا: "رسالتنا في ITEX واضحة: نحن موجودون في العراق لبناء علاقات وشراكات طويلة الأمد، وتقديم حلول عملية قابلة للتنفيذ والتوسع، والمساهمة في بناء مؤسسات أكثر كفاءة وذكاءً وترابطًا. ونتطلع خلال المعرض إلى لقاء عملائنا وشركائنا ومناقشة ما يمكن أن نبنيه معًا خلال المرحلة المقبلة." وتستقبل NTG Clarity عملاءها وشركاءها وزوار معرض ITEX Iraq 2026 في: Hall 5 – Booth D17-A
تُعدّ السكتة الدماغية من أكثر الأمراض الخطيرة التي تهدد الحياة وتؤدي إلى الإعاقة إذا لم يتم التدخل الطبي السريع، ما يجعل التوعية بأعراضها وطرق التعامل معها ضرورة قصوى لحماية الأرواح. وتشير الإحصاءات العالمية إلى أن كل دقيقة تأخير في علاج المريض قد تُفقده ملايين الخلايا العصبية، لذا تركز الجهود الوطنية والدولية على تعزيز الوعي المجتمعي بأهمية التعرف المبكر على الأعراض، مثل ضعف مفاجئ في الوجه أو الذراع أو الساق، اضطراب النطق، أو فقدان التوازن والرؤية المفاجئة. وفي هذا الإطار، أطلقت الدولة المصرية عددًا من المبادرات الصحية ضمن استراتيجية دعم خدمات الطوارئ والعناية المركزة، لرفع جاهزية المستشفيات لعلاج حالات السكتة الدماغية وفق أحدث البروتوكولات العالمية. كما ساهمت شركة بورينجر إنجلهايم العالمية في دعم تلك الجهود من خلال التعاون مع وزارة الصحة والجامعات المصرية لتوفير العلاج الحديث في 95 مركزًا معتمدًا على مستوى الجمهورية، لضمان حصول المرضى على الدواء بأمان وفاعلية. ويؤكد الأطباء والمتخصصون أن هذا العقار لا يجوز إستخدامه إلا داخل الوحدات المعتمدة، وعلى رأسها المستشفيات الجامعية، لما يتطلبه من إشراف طبي دقيق وتجهيزات خاصة. كما يُحذر من تناول الدواء خارج هذه المراكز أو من تلقاء النفس، لما يمثله ذلك من خطر بالغ على حياة المريض، إذ يعتمد نجاح العلاج على التقييم السريع للحالة والتشخيص الدقيق بإستخدام الأشعة والفحوص اللازمة قبل إعطائه . إن تكاتف الجهود بين الدولة والقطاع الخاص والمؤسسات الطبية يُعد خطوة حاسمة نحو خفض معدلات الوفاة والعجز الناتجة عن السكتة الدماغية، وترسيخ مفهوم "الوقت يعني حياة" في التعامل مع هذا المرض الخطير. وفى حدث علمى هو الأكبر هذا العام أعلنت شركة "بورينجر إنجلهايم" في مصر، الرائدة في مجال الأبحاث وتطوير الأدوية الحيوية، عن بدء استخدام العقار الجديد "ميتاليز®" 25 ملغم (تينيكتيبلاز) في مصر كعلاج للسكتة الدماغية الإقفارية الحادة، وذلك عقب إعتماده مؤخراً من قبل هيئة الدواء المصرية. وتعتبر مصر ثاني دولة تشهد إطلاق هذا الدواء الجديد على مستوى منطقة الهند والشرق الأوسط وتركيا وأفريقيا، حيث سيتم الإعلان عنه رسميًا خلال مؤتمر طبي يُعقد في 17 أكتوبر بدعوة 150 طبيب. وقال عميد كلية طب قصر العيني جامعة القاهرة وأستاذ امراض المخ والأعصاب الدكتور حسام صلاح أن العقار الجديد يمثل إضافة في رحلة علاج السكتة الدماغية في مصر. وأضاف أن إتاحة هذا العلاج في المستشفيات تُعد خطوة بالغة الأهمية، لكن من الضروري أيضاً تعزيز وعي المجتمع بالمؤشرات الأولية لهذه الحالة الصحية الخطيرة، وضرورة التوجه السريع لتلقي الرعاية الطبية، مع التأكيد على أن العلاجات الفعّالة أصبحت متوفرة الآن لدعم المرضى وتحسين فرص تعافيهم . كما أشار إلى أهمية مذكرة التفاهم الموقّعة بين شركة بورينجر إنجلهايم والجمعيه المصريه للامراض العصبيه والنفسيه وجراحة الاعصاب شعبه السكته الدماغيه لتحديث بروتوكول علاج السكتة الدماغية الإقفارية الحادة في مصر بما يتماشى مع أحدث الممارسات الطبية المبنية على الأدلة العلمية." وأكد الدكتور أحمد البسيوني، مدير وحدة السكتة الدماغية بمستشفيات جامعة عين شمس: "تُعدّ السكتة الدماغية حالة صحية طارئة تستدعي الاستجابة السريعة وتقديم العلاج المناسب، لأن كل دقيقة من الإصابة يفقد فيها الجسم ملايين الخلايا الدماغية. الأمر الذي يؤدي لتدهور سريع في صحة المريض قد يصل لحد فقدان حياته. حيث تعد الفترة الزمنية المثالية لتحقيق العلاج أفضل نتيجة هي 4.5 ساعة من ظهور الأعراض. ومن أبرز أعراضها الأولية الخدر في أحد جانبي الجسم، وعدم القدرة على التركيز، وصعوبة الكلام، أو مشاكل الرؤية في إحدى العينين أو كلتيهما، بالإضافة إلى الشعور بالدوار وفقدان الاتزان والصداع المفاجىء غير المبرر. لذلك فإن التدخل المبكر يُحدث فارقاً كبيراً النتائج العلاجية، إذ يُسهم في تقليل المضاعفات، والحفاظ على وظائف الدماغ، وزيادة فرص التعافي الكامل." وتعدّ السكتة الدماغية ثاني الأسباب الرئيسية للوفاة عالمياً من أبرز أسباب الإعاقة، وتضع أعباءً كبيرة على كاهل المرضى والإقتصاد. ويواجه العديد من الناجين إعاقات طويلة الأمد، حيث يعاني ما يصل إلى 50% منهم من إعاقات مزمنة. وتحدث السكتة الدماغية الإقفارية عند حدوث انسداد في وعاء دموي بما يسبب انخفاض تدفق الدم إلى الدماغ، لذلك فإن التعرّف على الأعراض الأولية للسكتة الدماغية يعتبر أمراً حاسماً لتعزيز فاعلية العلاج. ويبلغ معدل الإنتشار الإجمالي للسكتة الدماغية في مصر نحو 963 حالة لكل 100 ألف نسمة، فيما يقدر معدل الإصابة السنوي بين 150 إلى 210 آلاف حالة. وتحتل هذه الحالة الصحية المرتبة الثالثة بين أسباب الوفاة في مصر بعد أمراض القلب والأوعية الدموية وأمراض الجهاز الهضمي، إذ تمثل 6.4% من جميع الوفيات، ورغم أن نسبة من تزيد أعمارهم على 50 عاماً تبلغ 12.7% فقط من السكان، إلا أن نسبة الإصابة بالسكتة الدماغية لدى الشباب تصل إلى 20.5%. وهنالك العديد من العوامل التي قد تزيد من خطر الإصابة بالسكتة الدماغية أبرزها التدخين، حيث يزيد من احتمالية حدوث تجلط الدم وتضيق الشرايين، إلى جانب ارتفاع ضغط الدم الذي يزيد من خطر السكتة الدماغية. كما أن ارتفاع مستويات الكوليسترول تزيد أيضاً من احتمالية حدوث انسداد في الشرايين وتجلط الدم . فضلاً عن دور إرتفاع مستويات السكر في الدم في زيادة مخاطر السكتة الدماغية. ويتسبب الوزن الزائد في زيادة خطر الإصابة بأمراض القلب والأوعية الدموية بما فيها السكتة الدماغية. من جهته، قال الدكتور محمد مشرف، المدير العام لشركة بورينجر إنجلهايم في شمال شرق وغرب أفريقيا: "تُعد السكتة الدماغية من أبرز التحديات التي تهدد حياة المرضى في مصر، مما يجعل التدخل العاجل لإنقاذهم أولوية قصوى. ويأتي إطلاق "ميتاليز®" 25 ملغم ليحدث فرقاً في رحلة علاج السكتة الدماغية. ونحن في شركة ’بورينجر إنجلهايم‘ ملتزمون بتسخير ابتكاراتنا الدوائية لدعم المنظومة الصحية في مصر والمساهمة في إنقاذ المزيد من الأرواح وتحسين فرص تعافي المرضى" . وتعتمد العديد من الجهات الصحية ومقدمي الرعاية على اختصار (F.A.S.T) أو "عاجل" لزيادة الوعي والمعرفة بعلامات الإصابة بالسكتة الدماغية وضرورة الإستجابة السريعة لها. يُشير هذا الاختصار إلى ثلاثة أعراض رئيسية هي: تدلي الوجه، وضعف الذراع وصعوبة الكلام، فيما يُشير الحرف الأخير إلى "الوقت" باعتباره العامل الأهم للتدخل الطبي العاجل عند ظهور هذه العلامات. وعند ملاحظة أي من هذه الأعراض، ينصح بالإتصال فوراً بالإسعاف على رقم (123)، أو زيارة الموقع الإلكتروني التالي لتحديد أقرب مركز متخصص في علاج السكتة الدماغية: map.com-stroke-https://egypt .
أعلن بنك الإسكندرية، التابع لقطاع البنوك الدولية بمجموعة "إنتيسا سان باولو"، عن إطلاق تقريره السنوي الثامن لعام ٢٠٢٤ للاستدامة، الذي يُؤكد التزام البنك بترسيخ مبادئ الحوكمة البيئية والإجتماعية والمؤسسية (ESG) كركيزة أساسية في استراتيجيته ونموذج أعماله. يأتي هذا التقرير تماشيًا مع رؤية مجموعة إنتيسا سان باولو للإستدامة، وتعليمات البنك المركزي الرقابية للاستدامة والتمويل المستدام . تحت عنوان " نسترشد بالضوء: تعزيز الحوكمة البيئية والاجتماعية والمؤسسية من أجل مستقبل أفضل"، يوضح التقرير جهود البنك المتواصلة لتحقيق قيمة مضافة من خلال أدائه المتميز في مختلف جوانب الحوكمة البيئية والاجتماعية والمؤسسية. تم إعداد التقرير وفقًا للمعايير العالمية لمبادرة إعداد التقارير العالمية 2021 (GRI) ، ومجلس معايير المحاسبة الدولية (SASB)، وأهداف التنمية المستدامة للأمم المتحدة (SDGs)، ومبادئ الخدمات المصرفية المسؤولة (PRB)، ومبادئ الميثاق العالمي للأمم المتحدة (UNGC) . في هذا السياق، أوضح السيد باولو فيفونا، الرئيس التنفيذي والعضو المنتدب لبنك الإسكندرية: "يعرض تقريرنا السنوي الثامن لعام 2024 للاستدامة التزامنا الراسخ بتطبيق إطار عمل الحوكمة البيئية والاجتماعية والمؤسسية وتنمية التمويل المستدام، تماشيًا مع استراتيجية مجموعة إنتيسا سان باولو. فمن خلال مبادراتنا، نجحنا في زيادة إجمالي محفظة القروض المستدامة بنسبة 30% على أساس سنوي، لتصل إلى 1.74 مليار جنيه مصري، وفقًا لتصنيف البنك المركزي المصري للتمويل المستدام. هذا الإنجاز يعكس حرصنا على دعم مسيرة تحول مصر نحو اقتصاد أكثر شمولية." وقد أظهر بنك الإسكندرية جهود بارزة في مجال التمويل المستدام، حيث ارتفعت قيمة القروض البيئية بنسبة 43.57% لتصل إلى 1.127 مليار جنيه مصري، كما نمت القروض الاجتماعية بنسبة 8% لتصل إلى 617 مليون جنيه مصري، إلى جانب إنجازات ملحوظة أخرى في مجال الشمول المالي . وبصفته شريكًا ماليًا موثوقًا في السوق المصري، يلتزم بنك الإسكندرية بدفع عجلة التحول من خلال حلول التمويل المستدام المتقدمة التي تدعم اقتصادًا أخضر وقابلًا للاستمرار، بما يتماشى مع أولويات التنمية الوطنية.