أصبحت قضايا البيئة والمجتمع والحوكمة(ESG) في السنوات الأخيرة من أبرز العوامل المؤثرة على إستراتيجيات شركات التأمين عالميًا .
فلم يعد دور شركات التأمين مقتصراً على إدارة المخاطر التقليدية، بل بات عليها التعامل مع تحديات أكثر تعقيدًا ترتبط بالاستدامة والتغير المناخي. واستطاعت هذه الشركات أن تعزز دورها في تحقيق التنمية المستدامة من خلال ثلاث آليات رئيسية: قرارات الإكتتاب، حيث تختار العملاء والقطاعات التي تؤمّن عليها بما يتماشى مع معايير الإستدامة؛ قرارات الاستثمار، حيث تحدد الأصول والمشروعات التي توجه إليها أموالها بما يحقق أهداف بيئية واجتماعية طويلة الأجل؛ وأخيرًا التواصل مع العملاء وتوعيتهم بالقضايا البيئية والاجتماعية والحوكمة.
لقد أصبحت عوامل البيئة والمجتمع والحوكمة اليوم عنصرًا حاسمًا في تقييم المخاطر التي تواجه أصول شركات التأمين والتزاماتها المستقبلية. فهي تؤثر على حجم المطالبات السنوية، وعلى قيمة المحافظ الإستثمارية، بل وتمتد لتشمل سمعة الشركة في السوق وقدرتها على جذب العملاء والموظفين ذوي الكفاءات العالية.
وبالنظر إلى أن التشريعات العالمية تتجه بشكل متزايد نحو فرض ضوابط وإفصاحات مرتبطة بالحوكمة البيئية والاجتماعية، فإن إدماج هذه المعايير لم يعد ترفًا، بل أصبح ضرورة استراتيجية لضمان الاستقرار والنمو في بيئة أعمال سريعة التغير.
التمويل المستدام ودور التأمين
يُعد التمويل المستدام أحد أهم هذه الأدوات، حيث يدمج بين:
العوامل البيئية (E): مثل التغير المناخي، إدارة الموارد، تقليل الانبعاثات.
العوامل الاجتماعية (S): مثل العدالة الاجتماعية، الصحة، المساواة في الفرص.
عوامل الحوكمة (G): مثل الشفافية، المساءلة، مكافحة الفساد.
ويهدف التمويل المستدام إلى توجيه الاستثمارات نحو مشاريع تحقق عائد اقتصادي وفي الوقت نفسه تُعزز الأهداف البيئية والاجتماعية. ومن بين آليات التمويل المستدام، يظهر التأمين الأخضر كأداة مالية
مفهوم التأمين الأخضر
يمثل التأمين الأخضر تطورًا طبيعيًا لقطاع التأمين استجابةً للتحديات البيئية والاجتماعية المعاصرة. فهو ليس مجرد منتج تأميني جديد، بل هو إطار عمل شامل يهدف إلى دمج مبادئ الاستدامة في جميع جوانب صناعة التأمين. ويرتكز هذا المفهوم على فكرة أن شركات التأمين يمكن أن تكون أكثر من مجرد جهات تعويض عن الخسائر؛ بل يمكنها أن تكون محفزًا للتغيير الإيجابي نحو مستقبل أكثر استدامة.
يمكن تعريف التأمين الأخضر بأنه مجموعة من المنتجات والخدمات والممارسات التأمينية التي تهدف إلى تغطية المخاطر البيئية، ودعم المشاريع والتقنيات الخضراء، وتحفيز السلوكيات المستدامة، ودمج معايير ESG في استراتيجيات شركات التأمين. وتشمل:
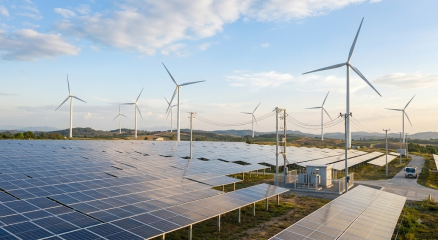
تغطية مشاريع الطاقة المتجددة (الطاقة الشمسية، طاقة الرياح، الهيدروجين الأخضر).
تأمين المباني والسيارات الخضراء التي تراعي الكفاءة في استهلاك الطاقة.
التأمين ضد الكوارث المناخية مثل الفيضانات والعواصف وحرائق الغابات. التأمين المعياري الذي يوفر تعويضات مباشرة وسريعة عند وقوع ظواهر طبيعية محددة.
أهمية التأمين الأخضر لمشروعات الطاقة المتجددة
تواجه مشاريع الطاقة المتجددة عدة تحديات:
ارتفاع التكلفة الاستثمارية الأولية.
عدم اليقين بشأن الإيرادات نظرًا لتقلبات الطقس.
مخاطر تشغيلية مثل الأعطال الفنية.
مخاطر طبيعية مثل العواصف والأعاصير.
تردد المستثمرين والممولين بسبب هذه المخاطر.
وهنا يلعب التأمين الأخضر دورًا أساسيًا في:
ضمان التمويل: من خلال تقليل المخاطر وجعل المشاريع أكثر جاذبية للمستثمرين.
استقرار التدفقات النقدية: عبر تعويض الخسائر الناتجة عن الكوارث أو الأعطال.
تحسين الربحية: بتقليل التكاليف غير المتوقعة.
تعزيز الاستدامة طويلة الأجل: من خلال دعم الثقة في هذه المشاريع.
كيف تساهم برامج التأمين الأخضر في تعزيز الاستدامة المالية لمشروعات الطاقة المتجددة
أولاً: الفوائد المادية
تخفيف الخسائر المالية أثناء الأزمات المناخية
أظهرت الدراسات أن الدول التي تطبق سياسات تأمين أخضر شاملة تتعرض لخسائر مالية أقل أثناء الأزمات المناخية، وذلك بفضل التعويض عن الأضرار وسرعة التعافي.
تعزيز الأمن المالي للمشروعات الخضراء
يوفر التأمين الأخضر تغطية مخصصة للمخاطر المرتبطة بالطاقة المتجددة، وكفاءة الطاقة، والزراعة المستدامة، مما يعزز من الأمان المالي لأصحاب المصلحة.
حماية الاستثمارات في الطاقة المتجددة
تقدم بعض شركات التأمين تغطية للمنشآت مثل الألواح الشمسية، مما يحمي استثمارات الأفراد في مصادر الطاقة البديلة.
ثانياً: الفوائد النوعية
تحفيز السلوكيات المستدامة
يشجع التأمين الأخضر الأفراد والشركات على تبني ممارسات صديقة للبيئة من خلال دمج معايير الاستدامة في سياسات التأمين.
تقديم حوافز للشركات
تشترط شركات التأمين غالباً أن تقوم المؤسسات بتطبيق إجراءات للحد من المخاطر – مثل اعتماد تقنيات موفرة للطاقة أو إدارة مستدامة لسلاسل الإمداد – حتى تكون مؤهلة للحصول على الوثائق أو خصومات على الأقساط.
رفع مستوى الوعي البيئي
يسهم التأمين الأخضر في تعزيز الوعي والمسؤولية لدى حملة الوثائق، مما يقود إلى تغييرات سلوكية تعزز من الاستدامة البيئية والأمن المالي على المدى الطويل.
ثالثاً: الأثر على الاستثمار
زيادة ثقة المستثمرين
يُنظر إلى التأمين الأخضر كأداة مهمة لتقليل المخاطر في الاستثمارات البيئية (مثل الطاقة المتجددة والبنية التحتية المستدامة ومشروعات التكيف مع المناخ)، مما يشجع تدفق رأس المال إلى هذه القطاعات.
إضافة إلى ذلك، فإن مشاركة شركات التأمين في هذه المشروعات لا تعني فقط حماية الاستثمارات، بل تعكس ثقة مؤسسية في مستقبل الطاقة المتجددة. ومن الأمثلة البارزة على ذلك الشراكة بين شركتي تأمين عالميتين في برامج لدعم تطوير مشروعات الهيدروجين، بما يؤكد دور التأمين في دفع عجلة الابتكار والتحول الأخضر.
تعزيز الاستدامة المالية
يساهم التأمين الأخضر في نمو الصناعات المستدامة عبر جذب الاستثمارات وتوفير الحماية المالية لها، مما يعزز من تحقيق أهداف التنمية المستدامة كما أن تبني منتجات مبتكرة مثل التأمين المعياري يسرّع من عملية التعويض، ويضمن استقرار التدفقات النقدية في مواجهة الكوارث المناخية.
خارطة طريق شركات التأمين نحو تعزيز معايير الحوكمة البيئية والاجتماعية (ESG)
أ) ربط الهدف الاستراتيجي للشركة بمعايير الاستدامة
أحد أهم التغييرات المطلوبة تتمثل في أن تُعيد شركات التأمين صياغة أهدافها الاستراتيجية بما يتماشى مع مبادئ الاستدامة. فالغرض من الشركة لا يجب أن يكون مجرد تحقيق أرباح قصيرة الأجل، بل أن يعكس التزامًا فعليًا تجاه البيئة والمجتمع.
ويساعد توضيح العلاقة بين الغرض المؤسسي لشركة التأمين والإستدامة على تعزيز ثقة العملاء والمستثمرين، وتقليل المخاطر المرتبطة بالمناخ.
لكن يبقى التنفيذ هو العامل الحاسم. إذ يجب أن ينعكس الالتزام بالحوكمة البيئية والاجتماعية على جميع أنشطة الشركة، بدءًا من اختيار العملاء والموردين، وصولًا إلى تطوير طرق عمل أكثر استدامة تقلل من الانبعاثات وتدعم الاقتصاد الأخضر.
ب) الطموح والشفافية في القياس و الإفصاح
لا يمكن تحقيق تقدم حقيقي في مجال الإستدامة دون وجود أدوات قياس دقيقة وشفافة. لذلك، تحتاج شركات التأمين إلى اعتماد مؤشرات واضحة لقياس أدائها البيئي والاجتماعي والحوكمي، ومقارنته بأفضل الممارسات على مستوى الشركات والقطاعات والدول. و قد أظهرت تقارير مثل "تقرير مؤشر التمويل المستدام" أن شركات التأمين الأوروبية قطعت شوطًا متقدمًا في الإفصاحات المتعلقة بالاستدامة مقارنةً بغيرها .
وتتجسد هذه الجهود في تطوير منتجات وخدمات مبتكرة، مثل منح حوافز مالية للعملاء الذين يتبعون سلوكيات مسؤولة بيئيًا مثل: التأمين على السيارات والمباني الخضراء أو السفر منخفض الكربون، ودعم مشاريع الطاقة المتجددة، والتعاون مع شركات التكنولوجيا التأمينية والذكاء الاصطناعي لتعزيز الوقاية وإدارة المطالبات، بالإضافة إلى نشر التأمين المعياري ، الذي يسمح بتعويض مباشر وسريع عند وقوع المخاطر. غير أن التحدي الأكبر يكمن في تقديم منتجات خضراء حقيقية.
ج) دمج معايير البيئية و الإجتماعية قي نموذج أعمال شركة التأمين
لم تعد الإستدامة مجرد قضية يجب معالجتها، بل أصبحت فرصة استراتيجية للنمو والتميز. ولهذا، يجب أن تكون أخطار المناخ جزءًا أساسيًا من جدول أعمال مجالس الإدارة، وأداة لتعزيز العلامة التجارية وجذب العملاء والكفاءات.
و قد بدأت الكثير من الشركات بالفعل بالتخلي التدريجي عن الإستثمارات المرتبطة بانبعاثات عالية مثل الفحم، وأعادت صياغة استراتيجياتها الإستثمارية لتتماشى مع مسارات صافي انبعاثات صفري .
إلى جانب ذلك، تركز هذه الشركات على دعم شركائها في رحلتهم نحو التحول للطاقة النظيفة، سواء عبر العناية الواجبة أو التمويل المشترك.
كما توجه استثماراتها نحو الأصول التي تحقق نتائج بيئية وإجتماعية إيجابية، بما يتوافق مع أهداف التنمية المستدامة للأمم المتحدة.
د) التعاون في السياسات والمبادرات
نظرًا لتعقيد قضايا المناخ، فإن نجاح شركات التأمين في هذا المجال يتطلب تعاونًا واسع النطاق على المستويين الوطني والدولي. فالمبادرات المشتركة قادرة على دفع عجلة التشريعات الفعالة، وتحسين جودة التقارير، وتعزيز الشفافية.
وبالمشاركة في المبادرات العالمية، يمكن لشركات التأمين أن تؤكد دورها كقائد في صياغة الحلول التي تجمع بين الربحية وحماية البيئة.
التحديات المالية لمشروعات الطاقة المتجددة
رغم الأهمية البيئية والاجتماعية لمشروعات الطاقة المتجددة، تواجه تلك المشروعات عقبات مالية كبيرة.
حيث ترتفع تكاليف الاستثمار الرأسمالي الأولي، إضافة إلى عدم اليقين المرتبط بالسياسات التنظيمية وتقلبات السوق.
كما أن الطبيعة المتغيرة لمصادر الطاقة المتجددة كالرياح والشمس تفرض الحاجة إلى أنظمة تخزين متطورة، وهو ما يرفع التكاليف.
وتزداد هذه التحديات في الأسواق الناشئة، حيث يظل الوصول إلى التمويل محدودًا، والبنية التحتية ضعيفة.
كما قد تنشأ نزاعات حول مواقع المشروعات لأسباب بيئية أو متعلقة بإستخدام الأراضي، مما يهدد جدوى هذه المشاريع ماليًا. ورغم ابتكار أدوات مثل السندات الخضراء لتخفيف بعض التحديات، تبقى الحاجة قائمة لأطر سياسات قوية ودعم تنظيمي شامل.
دور التأمين الأخضر في تعزيز الجدوى المالية
تسهم برامج التأمين الأخضر في تحسين الجدوى الاقتصادية للمشروعات من خلال تقليل المخاطر المرتبطة بمراحل التطوير والبناء والتشغيل. فهي تقدم تغطيات ضد الأعطال التكنولوجية، الكوارث الطبيعية، أو التأخيرات التشغيلية. وبهذا، تساعد على رفع ثقة المستثمرين والممولين، وتزيد من القدرة الائتمانية للمشروعات.
كذلك، فإن شركات التأمين عندما تساهم في تغطية هذه المشروعات، فإنها تبعث برسالة ثقة للأسواق، مما يفتح المجال لمزيد من الإستثمارات.
فالأمر لا يقتصر على إدارة المخاطر فقط، بل يمتد إلى تعزيز التخطيط المالي طويل الأجل وضمان استقرار التدفقات النقدية.
التأثير الإستراتيجي على التحول نحو الطاقة المستدامة
لا يُعد التأمين الأخضر مجرد أداة مالية، بل هو ركيزة إستراتيجية لدعم التحول العالمي نحو الطاقة المستدامة. فهو يسد فجوة التمويل لمشروعات الطاقة المتجددة، ويعزز مرونتها، ويدعم أهداف التنمية المستدامة للأمم المتحدة، خاصة الهدف السابع (طاقة نظيفة وبأسعار معقولة) والهدف الثالث عشر (العمل المناخي) .
إشراك أصحاب المصلحة في التأمين الأخضر
يُعد إشراك أصحاب المصلحة خطوة محورية في إنجاح برامج التأمين الأخضر الخاصة بمشروعات الطاقة المتجددة.
فالتأمين لا يمكن أن يعمل بمعزل عن البيئة المحيطة به، بل يتطلب تنسيقًا متكاملًا بين مختلف الأطراف المعنية، بدايةً من شركات التأمين نفسها، مرورًا بمطوري المشروعات والمستثمرين، وانتهاءً بالمؤسسات المالية والهيئات التنظيمية وصانعي السياسات.
يلعب كل طرف من هذه الأطراف دورًا تكامليًا في تعزيز إستدامة المشروعات. فشركات التأمين تقدم المنتجات والحلول التي تساعد على نقل المخاطر، بينما يضمن المطورون الالتزام بالمعايير التشغيلية والفنية التي تجعل المشروعات قابلة للتأمين. أما المؤسسات المالية، فهي المستفيد المباشر من انخفاض المخاطر، إذ تصبح أكثر استعدادًا لتقديم التمويل بشروط ميسرة.
من جانبهم، يوفّر صانعو السياسات الأطر التشريعية والضمانات التي تعزز من ثقة المستثمرين وتشجع شركات التأمين على التوسع في هذه المنتجات.
ويؤدي بناء هذا التعاون بين أصحاب المصلحة إلى تعزيز الثقة المتبادلة، وخلق بيئة استثمارية أكثر استقرارًا ومرونة. فعلى سبيل المثال، عندما تشارك الجهات التنظيمية في تصميم منتجات التأمين الأخضر، فإنها تضمن توافقها مع السياسات الوطنية للطاقة المستدامة، كما تمنح هذه المشاركة ثقلًا مؤسسيًا يقلل من التردد لدى المستثمرين. ومن ناحية أخرى، يمكن للمنظمات الدولية ووكالات التنمية أن تساهم في تخفيف التكاليف الأولية عبر تقديم ضمانات أو دعم مالي، مما يوسع نطاق الاستفادة من هذه البرامج في الأسواق الناشئة.
وبالتالي، فإن إشراك أصحاب المصلحة لا يمثل مجرد عنصر داعم، بل يشكل ركيزة أساسية لإنجاح التأمين الأخضر وتحقيق أثره الكامل على استدامة مشروعات الطاقة المتجددة.
التحديات والفرص المستقبلية لبرامج التأمين الأخضر
رغم الفوائد الكبيرة لبرامج التأمين الأخضر، إلا أنها تواجه عددًا من التحديات التي تعيق إنتشارها بالشكل المطلوب.
ومن أبرز هذه التحديات ضعف الوعي بين المستثمرين والمطورين حول أهمية هذه البرامج ودورها في تحسين الجدوى المالية للمشروعات. كما أن ارتفاع أقساط بعض المنتجات التأمينية يجعلها غير ميسورة التكلفة، خاصة بالنسبة للمطورين الصغار أو المشروعات المجتمعية الصغيرة.
وتتمثل التحديات الأخرى في محدودية البيانات التاريخية حول أداء مشروعات الطاقة المتجددة، وهو ما يصعّب على شركات التأمين تقييم المخاطر بدقة.
كذلك، يظل غياب الأطر التنظيمية المستقرة أو ضعفها في بعض الدول عائقًا أمام تطوير منتجات تأمينية مبتكرة وفعالة.
ورغم ذلك، فإن المستقبل يحمل فرصًا واعدة.
فالتقدم التكنولوجي في تحليل البيانات والذكاء الإصطناعي يتيح لشركات التأمين بناء نماذج أكثر دقة للتنبؤ بالمخاطر المناخية والتشغيلية.
كما أن الإهتمام العالمي المتزايد بالقضايا البيئية و الإجتماعية و الحوكمة (ESG) يجعل المؤسسات المالية أكثر ميلاً لتبني برامج تأمين تدعم المشروعات المستدامة.
بالإضافة إلى ذلك، فإن إدماج التأمين الأخضر ضمن الهياكل التمويلية المبتكرة مثل التمويل المدمج (Blended Finance) أو السندات الخضراء قد يفتح آفاقًا أوسع لتوسيع نطاق الاستفادة منه .
إذن، يمكن القول إن التحديات الحالية تمثل في الوقت نفسه فرصًا للتطوير والابتكار، حيث ستدفع الشركات والجهات التنظيمية إلى إيجاد حلول أكثر مرونة وشمولًا لتلبية احتياجات السوق.
نحو إطار متكامل للتأمين الأخضر
من أجل ضمان نجاح التأمين الأخضر في دعم إستدامة مشروعات الطاقة المتجددة، هناك حاجة إلى بناء إطار متكامل يجمع بين الأبعاد الفنية والمالية والتنظيمية. يقوم هذا الإطار على ثلاثة محاور رئيسية:
المحور الفني: تطوير المنتجات التأمينية لمشروعات الطاقة المتجددة.
أهمية التغطية: تم تصميم منتجات تأمينية متخصصة لتغطية المخاطر المرتبطة بمشروعات الطاقة المتجددة، مما يسهم في تعزيز الجدوى المالية والإستقرار التشغيلي، خاصة في المراحل الحرجة من التطوير والبناء والتشغيل.
طبيعة المخاطر: يواجه القطاع تحديات فريدة، أبرزها:
المخاطر التقنية الناشئة عن حداثة التكنولوجيا المستخدمة.
التعرض للكوارث الطبيعية.
التغير المستمر في البيئات التنظيمية.
ويأتي دور التأمين الأخضر هنا في التخفيف من هذه المخاطر عبر توفير تغطيات مصممة خصيصًا لحماية الاستثمارات من الخسائر المحتملة، وضمان إستقرارها على المدى الطويل. وتتميز هذه التغطيات بقدرتها على منح المستثمرين الثقة اللازمة للإستمرار في تمويل المشروعات، حتى في ظل بيئة مليئة بالتقلبات.
وتشمل الوثائق التأمينية عادةً أشكالًا مختلفة من الحماية، مثل التغطية ضد المفاجآت المناخية، وأعطال المعدات، والتأخيرات في استكمال المشروعات. ولا تقتصر هذه التغطية على حماية المستثمرين من الخسائر، بل تسهم أيضًا في تحسين الجدارة الائتمانية للمشروعات، مما يفتح المجال أمام تدفق المزيد من التمويل وزيادة جاذبية قطاع الطاقة المتجددة للمستثمرين.
المحور المالي
أصبح التأمين الأخضر أداة أساسية في تعزيز الاستدامة المالية والتخفيف من المخاطر البيئية ودعم التنمية المستدامة. ومن خلال هذا الآلية التأمينية المستحدثة، يمكن دمج الحلول الصديقة للبيئة في عمليات تقييم المخاطر وتسوية المطالبات، مما يساعد على تعزيز المرونة المالية للأفراد والشركات والحكومات.
و قد أظهرت إحدى الدراسات أن الدول التي تتبنى سياسات تأمين أخضر شاملة تعاني من خسائر مالية أقل أثناء الأزمات المناخية، نظرًا للتعويض عن الأضرار وتسريع وتيرة التعافي .
ج. المحور السلوكي–الاجتماعي
لا يقتصر دور التأمين الأخضر على نقل المخاطر أو جذب التمويل، بل يلعب دورًا هاماً في تغيير السلوكيات.
فمن خلال تحميل حاملي الوثائق جزءًا من المسؤولية، يُحفَّز الأفراد والشركات على تبني ممارسات أكثر استدامة. مما يخلق ثقافة ووعي بيئي طويل الأمد، ويعزز المسؤولية المجتمعية.
ويمتد الأثر إلى المجتمع ككل عبر ترسيخ قيم حماية البيئة، والانتقال من مجرد إلتزامات مالية إلى التزام اجتماعي وأخلاقي بالاستدامة.
أهمية دعم السياسات الحكومية واللوائح التنظيمية لبرامج التأمين الأخضر
دور الحكومة الأساسي: يرتبط نجاح برامج التأمين الأخضر بشكل كبير بوجود قوانين وسياسات حكومية داعمة.
يجب على الحكومات وضع أنظمة تشجّع على تطوير هذه البرامج، مما يفيد شركات التأمين والعملاء على حدٍ سواء، ويساعد في تحقيق أهداف مكافحة تغير المناخ وتوفير الطاقة النظيفة.
أهمية التعاون بين الحكومة والقطاع الخاص (مثل شركات التأمين والإستثمار) هو مفتاح نجاح التأمين الأخضر، خاصة في الدول النامية. و يشجع هذا التعاون على ضخ استثمارات أكبر في مشاريع الطاقة المتجددة.
الجهود العالمية: تعمل منظمات دولية مثل برنامج الأمم المتحدة للبيئة (UNEP) والوكالة الدولية للطاقة (IEA) على توجيه الأموال من البنوك وشركات التأمين نحو مشاريع صديقة للبيئة.
ويتم ذلك من خلال وضع معايير تُلزم هذه المؤسسات بمراعاة العوامل البيئية والإجتماعية في استثماراتها.
النتيجة والهدف: يؤدي إدراج التأمين الأخضر ضمن الأطر السياسية إلى توفير الحماية والتمويل الاستباقي للحلول المستدامة.
ويُعتبر التوافق بين الأطر المناخية العالمية والتأمين الأخضر ضرورة لبناء مستقبل مستدام يعزّز مبادئ العدالة.
جهود الهيئة العامة للرقابة المالية في رحلة التحول نحو اقتصاد أخضر وأكثر استدامة:
إدراج شهادات خفض الانبعاثات الكربونية كأدوات مالية:
أصدرت الهيئة قراراً بشأن اعتبار شهادات خفض الإنبعاثات الكربونية أداة مالية، وقامت بتشكيل لجنة للإشراف عليها، ووضع قواعد لقيدها وشطبها بالبورصات المصرية، بالإضافة إلى اعتماد قواعد التداول والتسوية الخاصة بها .
تطوير البنية التحتية لسوق الكربون:
اعتمدت الهيئة قواعد قيد وشطب شهادات خفض الانبعاثات الكربونية بالبورصات المصرية ومعايير اعتماد سجلات الكربون الطوعية المحلية، التي تعد أنظمة لحفظ وإصدار وتتبع شهادات خفض الإنبعاثات.
إصدار تقارير الاستدامة:
تنشر الهيئة تقارير سنوية عن جهودها في مجال الاستدامة، لتوثيق التحولات والجهود المبذولة لتحقيق التحول نحو اقتصاد أخضر.
إنشاء المركز الإقليمي للتمويل المستدام:
يهدف هذا المركز، الذي يعمل تحت مظلة معهد الخدمات المالية، إلى تقديم أدوات مالية صديقة للبيئة، وتضمين سياسات الإستثمار المسؤولة، وزيادة الوعي والتدريب في مجال التمويل المستدام في مصر ومنطقة الشرق الأوسط وأفريقيا .
تضمين مفاهيم الاستدامة في سياسات الهيئة:
تعمل الهيئة على تضمين سياسات الإستثمار المسؤولة ضمن إستراتيجيات القطاع المالي غير المصرفي، ونشر المعرفة وعقد الشراكات المحلية و الدولية في مجال الإستدامة.
رأى اتحاد شركات التامين المصرية
يؤكد الإتحاد أن تبنّي مفهوم التأمين الأخضر يُعدّ خيارًا استراتيجيًا ينسجم مع أهداف التنمية المستدامة ورؤية مصر 2030، ويعزّز من قدرة قطاع التأمين على مواجهة التحديات المناخية والبيئية. ويرى الاتحاد أن دور شركات التأمين لا يقتصر على طرح منتجات تأمينية تدعم الأنشطة والمشروعات الصديقة للبيئة، بل يمتد ليشمل تطوير ممارسات تشغيلية وإدارية تسهم في خفض البصمة الكربونية وتعزيز التحول الرقمي وتوجيه الإستثمارات نحو الأصول المستدامة.
و يوصي الاتحاد بأهمية قيام شركات التأمين المصرية بما يلي:
ابتكار منتجات وخدمات تحفّز العملاء على إعتماد حلول منخفضة الانبعاثات وداعمة للطاقة المتجددة.
المساهمة في تمويل المشروعات البيئية من خلال دعم إصدار السندات الخضراء والاستثمارات المستدامة.
وبذلك يضطلع قطاع التأمين بدور محوري في دعم جهود الدولة نحو اقتصاد منخفض الكربون، ويسهم بفاعلية في تحقيق إلتزامات مصر الدولية، وفي مقدمتها اتفاق باريس للمناخ، بما يرسّخ مكانته كأحد أهم محركات الإستدامة الإقتصادية والبيئية.
و يسعى الإتحاد إلى تعزيز التعاون مع الهيئة العامة للرقابة المالية عبر دعم جهود التوعية بمعايير الإستدامة التي أصدرتها الهيئة، كما يولي اهتمامًا بنشر الوعي بقضايا الإستدامة في قطاع التأمين على المستويين الداخلي والخارجي، وذلك من خلال نشراته الدورية وتنظيم الندوات وورش العمل المتخصصة.
كشف المهندس وائل سعيد الرئيس التنفيذى والمؤسس لشركة معمار المعز للتطوير والاستثمار العقاري عن تفاصيل أحدث مشاريعه "جوزال سيتي" بقلب مدينة السادات وسط أجواء إحتفالية ضخمة أحياها النجم تامر عاشور بمواصفات لايف عالمية وحضور عدد كبير من كبار الشخصيات والعملاء والبروكرز والأسر من مختلف محافظات الجمهورية. وأوضح وائل سعيد أن موقع "جوزيل سيتي" يعد من أكثر مواقع مدينة السادات تميزا حيث يقع المشروع على المحور المركزي بمدينة السادات، مباشرة أمام جامعة مدينة السادات، بما يمنحه موقعًا استراتيجيًا استثنائيًا يبعد فقط 10 دقائق عن الطريق الصحراوي، مما يسهل الوصول إليه من مختلف المحافظات. وصرح سعيد ان مشروع "جوزيل سيتي" يقام على مساحة 100 الف متر مربع بحجم استثمارات من 4 الى 5 مليار جنيه حيث يضم 1000 وحدة سكنية و 200 وحدة تجارية بالإضافة الى عدد من الوحدات الفندقية والتي لا تتوفر في مدينة السادات وتستهدف طلاب الجامعة. كما يضم المشروع مستشفى خاص و 3 حمامات سباحة منهم حمام مغطي للسيدات. وأكد المهندس وائل سعيد ان عدد الوحدات السكنية التي من المقرر طرحها فى المرحلة الأولي 250 وحدة بسعر طرح 18 الف جنيه للمتر . وأشار المهندس وائل سعيد إلى ان "جوزال سيتي" في قلب مدينة السادات يعكس رؤية معمار المعز تواكب وتدعم رؤية مصر 2030 في عمل مجتمع عصري على أعلى مستوى، بجودة عالية، وراحة، واستدامة، مع خدمات ذكية ومتكاملة لحياة أسرية أسهل وأجمل. جدير بالذكر ان معمار المعز سبق وان قامت بتنفيذ عدد من المشروعات الضخمة بمناطق مميزة أيضاً فى مدينه السادات منها اكثر من 60 برج تجاري واكثر من 3 مولات. كما تخطط معمار المعز لمشاريع قادمة بمدينتى الشيخ زايد والقاهرة الجديدة وجار الكشف عن تفاصيلها خلال الفترة القادمة. أحيا حفل إطلاق "جوزيل سيتي" النجم تامر عاشور وسط أجواء لايف عالمية وقامت بتقديم فقراته الاعلامية المتميزة نانسي مجدي وبتنظيم عالمي للمنتج ياسر الحريري "أمازون انترتينمنتس" وشارك في إحياء فقرات الحفل ال dj عمرو سو و fire works أحمد جمال وصوت شريف الاغا وإضاءة على ماريوت وتأمين تريمف.
بمناسبة اليوم العالمي للمرأة، الذي نحتفي فيه بنماذج النجاح والتميز النسائي، تبرز صورة مشرفة للمرأة المصرية في مجال البحث العلمي الزراعي، تتمثل في الأستاذة الدكتورة جيهان محمد علي، رئيس قسم بحوث تداول الفاكهة بـ معهد بحوث البساتين التابع لـ مركز البحوث الزراعية. مسيرة أكاديمية متميزة بدأت د. جيهان مسيرتها العلمية بتفوق لافت، حيث حصلت على المركز الأول على دفعتها في كلية الزراعة – جامعة عين شمس (شعبة البساتين) بتقدير امتياز عام 1987. واستكملت رحلتها البحثية في جامعة القاهرة، حيث قدمت أول دراسة علمية متخصصة حول حصر الأضرار الفسيولوجية لثمار التفاح، ثم واصلت أبحاثها حتى حصلت على درجة الدكتوراه في فلسفة العلوم الزراعية عام 1999 عن معاملات تحسين جودة ثمار المشمش “الكانينو” المعدة للتصدير، لتصبح دراستها مرجعًا علميًا مهمًا في هذا التخصص. حضور علمي محلي ودولي على مدار سنوات طويلة، شاركت د. جيهان في العديد من المؤتمرات والفعاليات العلمية الدولية، من بينها فعاليات بالتعاون مع الهيئة الدولية للخدمات التنفيذية في الولايات المتحدة، إلى جانب مشاركتها في المؤتمر الدولي لعلوم البساتين بالتعاون مع دولة المجر، فضلًا عن مؤتمرات متخصصة في التنمية الزراعية في أفريقيا والعالم العربي. كما كان لها حضور مميز في مهرجان التمور المصرية بواحة سيوة، حيث قدمت بحثًا تطبيقيًا حول تخزين البلح “البرحي”، في إطار ربط البحث العلمي باحتياجات السوق والمنتج المحلي. خبيرة في معاملات ما بعد الحصاد تُعد د. جيهان من أبرز الخبراء في مجال تقليل فاقد ما بعد الحصاد للفاكهة، إذ قدمت عشرات المحاضرات والندوات حول أساليب القطف السليم، والتعبئة والتغليف، وطرق النقل والتخزين والشحن. كما شاركت ميدانيًا في عدد من المشروعات التنموية المهمة، من بينها مشروع الخدمات الزراعية بالأراضي الجديدة بالتعاون مع الصندوق الدولي للتنمية الزراعية (IFAD)، ومشروع “البستان” للتنمية الزراعية بالتعاون مع الاتحاد الأوروبي، بالإضافة إلى مشروع المعلومات التسويقية لأصناف الفاكهة بالمراكز الإرشادية والإدارات الزراعية في مختلف المحافظات، ومشروع تدريب القيادات الريفية. نشر المعرفة وتدريب الأجيال إلى جانب إسهاماتها البحثية التي تجاوزت 17 بحثًا علميًا، منها 4 أبحاث دولية، حرصت د. جيهان على نقل خبراتها إلى الأجيال الجديدة، حيث أشرفت على تدريب وفود علمية من اليمن وسلطنة عمان، كما قامت بتدريب مهندسي الجودة وطلبة الجامعات المصرية. وأسهمت كذلك في إعداد نشرات إرشادية متخصصة للمزارعين والتجار، تتناول أحدث طرق التعبئة والتخزين، ودرجات الحرارة المناسبة لحفظ أصناف الفاكهة المختلفة، فضلًا عن استخدام بدائل طبيعية آمنة وتقنيات حديثة في معاملات ما بعد الحصاد للحد من التأثيرات البيئية الضارة. وتجسد مسيرة الأستاذة الدكتورة جيهان محمد علي نموذجًا ملهمًا للمرأة المصرية في مجال البحث العلمي، حيث تجمع بين التفوق الأكاديمي والعمل التطبيقي، وتسهم بجهودها في دعم الأمن الغذائي وتعزيز تطوير القطاع الزراعي في مصر.
أعلنت مجموعة العربي اليوم إنتهاء جميع التعاقدات الصناعية و التجارية مع علامة توشيبا للأجهزة المنزلية رسميًا بنهاية عام 2025 ، كما كشفت العربي عن إستثمارات وشراكات جديدة تقارب النصف مليار دولار في مجال تصنيع الأجهزة المنزلية والإلكترونية ومكوناتها بالتعاون مع كبرى الشركات العالمية مثل شركة شارب وهيتاشي اليابانيتين ، لاجيرمانيا وهوفر الإيطاليتين ، وTCL الصينية ، بالإضافة إلى العلامات التجارية المملوكة لمجموعة العربي وهي تورنيدو المصرية ، كاجيتو اليابانية و هيلر الألمانية ، كان ذلك في المؤتمر الصحفي الذي عقدته مجموعة العربي بحضور المهندس ابراهيم العربي رئيس مجلس الإدارة ، السيد سوجاهارو نائب رئيس شركة شارب اليابانية ،رئيس شركة لاجيرمانيا و ممثلون عن شركات هيلر الألمانية وهوفر الايطالية ، وهيتاشي اليابانية وTCL الصينية بالاضافة إلى حضور المهندس محمد محمود العربي الرئيس التنفيذي لمجموعة العربي والعديد من الشخصيات الاعلامية . صرح المهندس محمد العربي أن الإعلان اليوم عن انتهاء التعاقدات مع توشيبا للاجهزة المنزلية، يأتي في إطار التطور الطبيعي لعالم الأعمال وإعادة هيكلة الشراكات الدولية ، وأن المجموعة ستظل ملتزمة التزامًا كاملاً بتقديم خدمات ما بعد البيع لجميع المنتجات المباعة بضمان العربي ، وأوضح العربي " أن الوفاء لعهدنا مع عملائنا قيمة ثابتة لا تتغير، مهما تعددت الشراكات أو تطورت الإستثمارات." وأضاف : أن العربي حافظت دائمًا على علاقات محترفة وقوية وذات ثقة مع جميع شركائها حول العالم قائلا "أن نجاحنا لم يكن يومًا مرتبطًا بعلامة واحدة فلقد قمنا بإنشاء أكبر مركز بحوث وتطوير في الشرق الأوسط باستثمارت تجاوزت 3 مليار جنيه لتصميم وتطوير الأجهزة المنزلية والالكترونية وغيرها ، فنجاحنا كان دائمًا مبنيًا على رؤية واضحة، وقدرة صناعية قوية، وثقة اكتسبناها من السوق المصري ومن شركائنا الدوليين. واستعرض المهندس محمد العربي النمو الكبير الذي حققته المجموعة خلال السنوات الخمس الماضية، سواء على مستوى التوسع الإستثماري والصناعي المحلي أو الشراكات الدولية الجديدة ، وشملت أبرز الاتفاقيات والمشروعات استثمارات تقارب النصف مليار دولار لإنتاج وتصنيع الأجهزة المنزلية ومكوناتها بالتعاون مع شركات شارب اليابانية ، و لاجيرمانيا هوفر الايطالية ، هيلر الألمانية ، وهيتاشي اليابانية وTCL الصينية بالاضافة إلى العديد من الشراكات في مجال الصناعات المغذية مع كل من ريتشــي التايوانية (أحد أكبر الشركات المصنعة للكباسات في العالم ) ، تويوتشي اليابانية لتصنيع الزجاج بكافة أنواعه، شين استيل الكورية لتشريح وتقطيع الصاج ، ونيكس الكورية لتصنيع مبخرات الثلاجات والهوم فريز، بالاضافة إلى شركة كور لتصنيع وتجميع مواتير الغسالات وذلك لاستهداف السوق المحلي والعالمي بمنتجات منافسة ، موضحا أن العربي استهدفت طرح منتجاتها في أسواق خارجية متعددة شملت أوروبا وافريقيا والشرق الأوسط .
أحمد يوسف: العراق من أهم أسواق التحول الرقمي في المنطقة.. ونسعى لبناء شراكات طويلة الأمد وحلول تحقق أثرًا حقيقيًا تشارك شركة NTG Clarity Networks Inc. في معرض ITEX Iraq 2026، حيث تستعرض مجموعة من أحدث حلولها ومنصاتها الرقمية الموجهة للجهات الحكومية والمؤسسات والبنوك وشركات المرافق والاتصالات والقطاع الخاص. وتستقبل NTG Clarity زوار المعرض في Hall 5 – Booth D17-A، حيث يقدم فريق الشركة مجموعة من الحلول في مجالات الذكاء الاصطناعي، أنظمة تخطيط موارد المؤسسات ERP، منصات Low-Code والأتمتة، حلول المرافق، إدارة البيانات، التحول الرقمي والخدمات المُدارة. وقال أحمد يوسف، نائب رئيس الشركة ورئيس قطاع حلول المؤسسات في NTG Clarity، إن مشاركة الشركة في ITEX تأتي في إطار استراتيجية تستهدف تعزيز حضور NTG Clarity في السوق العراقي، والتوسع في التعاون مع المؤسسات الحكومية والخاصة، إلى جانب بناء شراكات طويلة الأمد مع الشركات المحلية. وقال يوسف: "ننظر إلى العراق باعتباره واحدًا من أهم أسواق التكنولوجيا والتحول الرقمي في المنطقة. هناك تطور واضح في احتياجات المؤسسات العراقية، وانتقال متزايد من الحلول التقليدية إلى المنصات الرقمية المتكاملة، والذكاء الاصطناعي، والأتمتة، وتحسين تجربة العملاء والمواطنين." وأكد أن التحول الرقمي من وجهة نظر NTG Clarity لا يقتصر على استبدال الأنظمة القديمة بتطبيقات حديثة، وإنما يمتد إلى إعادة تصميم العمليات والإجراءات وربط الأنظمة والبيانات وبناء قنوات رقمية جديدة تساعد المؤسسات على رفع كفاءتها التشغيلية وتحسين جودة الخدمات واتخاذ القرارات بصورة أسرع وأكثر دقة. وأضاف:"هدفنا ليس تقديم برنامج فقط، وإنما بناء منظومة رقمية متكاملة تخدم أهداف المؤسسة على المدى الطويل. نبدأ من احتياجات العمل الفعلية، ثم نربط العمليات والأنظمة والبيانات والقنوات الرقمية ضمن بنية قابلة للتوسع والتطوير." الذكاء الاصطناعي ينتقل من المساعدة إلى تنفيذ الأعمال وتضع NTG Clarity الذكاء الاصطناعي في قلب مجموعة متزايدة من حلولها ومنتجاتها، مع التركيز على الانتقال من تطبيقات الذكاء الاصطناعي التقليدية التي تساعد المستخدم في الوصول إلى المعلومات، إلى مفهوم Agentic AI ووكلاء الذكاء الاصطناعي القادرين على التفاعل مع الأنظمة وتنفيذ المهام والإجراءات داخل بيئة المؤسسة. وأوضح يوسف أن المرحلة المقبلة ستشهد توسعًا في استخدام وكلاء الذكاء الاصطناعي كجزء من العمليات اليومية للمؤسسات، وليس فقط كأدوات للاستفسار أو التحليل. وقال: "نؤمن بأن القيمة الحقيقية للذكاء الاصطناعي تبدأ عندما ينتقل من الإجابة عن الأسئلة إلى تنفيذ الأعمال. لذلك نعمل على دمج AI Agents داخل أنظمة المؤسسات لتنفيذ مهام فعلية، وتشغيل الإجراءات، والوصول إلى البيانات، ومساعدة الموظفين والعملاء على إنجاز أعمالهم بصورة أسرع وأكثر ذكاءً." NTGGear ERP منصة متكاملة لإدارة المؤسسات وخلال المعرض، تستعرض الشركة منصة NTGGear ERP، وهي منظومة متكاملة لإدارة موارد المؤسسات تغطي مجموعة واسعة من الوظائف، تشمل المالية، الموارد البشرية، سلاسل الإمداد، المشتريات، التصنيع، إدارة المشروعات، إدارة علاقات العملاء والعمليات المؤسسية. وتعمل NTG Clarity على توسيع قدرات NTGGear من خلال دمج تقنيات الذكاء الاصطناعي ووكلاء AI داخل العمليات اليومية، بما يسمح للمستخدم ليس فقط بالحصول على معلومات أو تحليلات، وإنما بتنفيذ إجراءات فعلية داخل النظام. Aura.. منصة للأتمتة وبناء التطبيقات والتحول الرقمي كما تستعرض الشركة منصة Aura، التي تمثل إحدى ركائز NTG Clarity في مجال Low-Code، أتمتة العمليات، إدارة الـمسارات الأعمال Workflows، التكامل بين الأنظمة، وإدارة قواعد الأعمال. وتتيح Aura للمؤسسات تطوير تطبيقات رقمية جديدة وربط الأنظمة القائمة دون الحاجة إلى استبدال البنية التقنية بالكامل، إلى جانب دعم الذكاء الاصطناعي، والأتمتة، وتكامل البيانات، والخدمات. وتستخدم المنصة كذلك كأساس لبناء مفهوم Enterprise Super App، الذي يتيح للمؤسسات تقديم نقطة دخول رقمية موحدة لخدمات الموظفين والعملاء والمديرين والشركاء والموردين من خلال تطبيق واحد. ويمكن أن يضم الـEnterprise Super App خدمات الموارد البشرية، الموافقات، الخدمات المالية، المشتريات، خدمة العملاء، المدفوعات والفواتير، حجز المواعيد، خدمات تقنية المعلومات، الخدمات المؤسسية، الطلبات الداخلية، إلى جانب خدمات ووكلاء الذكاء الاصطناعي. حلول متكاملة للمياه والكهرباء والغاز وتولي NTG Clarity اهتمامًا خاصًا خلال مشاركتها في ITEX بمنظومة NTS Utilities Solution المخصصة لإدارة عمليات شركات وهيئات المرافق العامة، والتي يمكن استخدامها في قطاعات المياه والكهرباء والغاز. وتغطي المنظومة دورة العمل بدءًا من إدارة المشتركين وخدمة العملاء والعقود والعدادات، مرورًا بالقراءات والتعرفة والفوترة، وحتى التحصيل والخزينة والتسويات والخدمات المالية، وأوامر العمل، والتقارير، والتحليلات. وتتكامل NTS Utilities مع Bayan، وهو حل مخصص للعمليات الميدانية يعمل على أجهزة Handheld وPOS، ويدعم أعمال قراءة العدادات والتحصيل والتنصيب والخدمات الميدانية والطباعة والمزامنة المباشرة مع النظام المركزي. كما توفر المنظومة قنوات رقمية متكاملة للخدمة الذاتية من خلال Fawatery، والتي تشمل بوابة إلكترونية للعملاء، تطبيق موبايل للخدمات الذاتية، وأكشاك الخدمة الذاتية Kiosk، بما يسمح للمشتركين بالاستعلام عن الحسابات والفواتير، والسداد، ومتابعة الاستهلاك، وتقديم الطلبات والشكاوى والوصول إلى الخدمات الرقمية دون الحاجة إلى زيارة مراكز الخدمة. وقال أحمد يوسف: "لدينا خبرة عملية مهمة في قطاع المرافق في العراق، وهذا يمنحنا فهمًا حقيقيًا لطبيعة التشغيل والجباية وخدمة العملاء والعمليات الميدانية. رؤيتنا هي تقديم منصة واحدة يمكنها خدمة المياه والكهرباء والغاز، مع دعم القنوات الرقمية والتكامل مع أنظمة الدفع والمنظومات القائمة." حلول متخصصة لمختلف القطاعات وإلى جانب حلول المؤسسات والمرافق، تعرض NTG Clarity مجموعة من المنصات المتخصصة لقطاعات مختلفة، من بينها حلول التعليم، والضيافة والمطاعم، والرعاية الصحية، إلى جانب تطبيقات ومنصات أخرى تستهدف رقمنة العمليات وتحسين تجربة المستخدم. كما تقدم الشركة خدمات Managed Services، Outsourcing، Offshore وNearshore Development Centers، بما يساعد المؤسسات على الوصول إلى الكفاءات التقنية وتوسيع فرق التطوير والتشغيل وفق نماذج عمل مرنة. الشراكات المحلية عنصر أساسي في استراتيجية NTG بالعراق وأكد يوسف أن NTG Clarity تسعى من خلال مشاركتها في المعرض إلى توسيع شبكة تعاونها مع العملاء الحاليين والجدد، إلى جانب شركات التكنولوجيا ومتكاملي الأنظمة والشركاء المحليين في العراق. وقال: "نجاح مشاريع التحول الرقمي في العراق يحتاج إلى الجمع بين التكنولوجيا والخبرة المحلية. لذلك نولي أهمية كبيرة للشراكات مع الشركات العراقية، ونرى أن التكامل بين الخبرات التقنية الدولية والقدرات المحلية يمثل نموذجًا فعالًا لبناء مشاريع مستدامة وقابلة للنمو." وأضاف أن NTG Clarity تنظر إلى علاقاتها مع الشركاء باعتبارها امتدادًا لقدرات الشركة في السوق، سواء في الوصول إلى العملاء، أو التنفيذ، أو الدعم المحلي، أو تطوير حلول مشتركة تلائم احتياجات القطاعات المختلفة. حضور طويل الأمد في السوق العراقي واختتم أحمد يوسف تصريحاته قائلًا: "رسالتنا في ITEX واضحة: نحن موجودون في العراق لبناء علاقات وشراكات طويلة الأمد، وتقديم حلول عملية قابلة للتنفيذ والتوسع، والمساهمة في بناء مؤسسات أكثر كفاءة وذكاءً وترابطًا. ونتطلع خلال المعرض إلى لقاء عملائنا وشركائنا ومناقشة ما يمكن أن نبنيه معًا خلال المرحلة المقبلة." وتستقبل NTG Clarity عملاءها وشركاءها وزوار معرض ITEX Iraq 2026 في: Hall 5 – Booth D17-A
تُعدّ السكتة الدماغية من أكثر الأمراض الخطيرة التي تهدد الحياة وتؤدي إلى الإعاقة إذا لم يتم التدخل الطبي السريع، ما يجعل التوعية بأعراضها وطرق التعامل معها ضرورة قصوى لحماية الأرواح. وتشير الإحصاءات العالمية إلى أن كل دقيقة تأخير في علاج المريض قد تُفقده ملايين الخلايا العصبية، لذا تركز الجهود الوطنية والدولية على تعزيز الوعي المجتمعي بأهمية التعرف المبكر على الأعراض، مثل ضعف مفاجئ في الوجه أو الذراع أو الساق، اضطراب النطق، أو فقدان التوازن والرؤية المفاجئة. وفي هذا الإطار، أطلقت الدولة المصرية عددًا من المبادرات الصحية ضمن استراتيجية دعم خدمات الطوارئ والعناية المركزة، لرفع جاهزية المستشفيات لعلاج حالات السكتة الدماغية وفق أحدث البروتوكولات العالمية. كما ساهمت شركة بورينجر إنجلهايم العالمية في دعم تلك الجهود من خلال التعاون مع وزارة الصحة والجامعات المصرية لتوفير العلاج الحديث في 95 مركزًا معتمدًا على مستوى الجمهورية، لضمان حصول المرضى على الدواء بأمان وفاعلية. ويؤكد الأطباء والمتخصصون أن هذا العقار لا يجوز إستخدامه إلا داخل الوحدات المعتمدة، وعلى رأسها المستشفيات الجامعية، لما يتطلبه من إشراف طبي دقيق وتجهيزات خاصة. كما يُحذر من تناول الدواء خارج هذه المراكز أو من تلقاء النفس، لما يمثله ذلك من خطر بالغ على حياة المريض، إذ يعتمد نجاح العلاج على التقييم السريع للحالة والتشخيص الدقيق بإستخدام الأشعة والفحوص اللازمة قبل إعطائه . إن تكاتف الجهود بين الدولة والقطاع الخاص والمؤسسات الطبية يُعد خطوة حاسمة نحو خفض معدلات الوفاة والعجز الناتجة عن السكتة الدماغية، وترسيخ مفهوم "الوقت يعني حياة" في التعامل مع هذا المرض الخطير. وفى حدث علمى هو الأكبر هذا العام أعلنت شركة "بورينجر إنجلهايم" في مصر، الرائدة في مجال الأبحاث وتطوير الأدوية الحيوية، عن بدء استخدام العقار الجديد "ميتاليز®" 25 ملغم (تينيكتيبلاز) في مصر كعلاج للسكتة الدماغية الإقفارية الحادة، وذلك عقب إعتماده مؤخراً من قبل هيئة الدواء المصرية. وتعتبر مصر ثاني دولة تشهد إطلاق هذا الدواء الجديد على مستوى منطقة الهند والشرق الأوسط وتركيا وأفريقيا، حيث سيتم الإعلان عنه رسميًا خلال مؤتمر طبي يُعقد في 17 أكتوبر بدعوة 150 طبيب. وقال عميد كلية طب قصر العيني جامعة القاهرة وأستاذ امراض المخ والأعصاب الدكتور حسام صلاح أن العقار الجديد يمثل إضافة في رحلة علاج السكتة الدماغية في مصر. وأضاف أن إتاحة هذا العلاج في المستشفيات تُعد خطوة بالغة الأهمية، لكن من الضروري أيضاً تعزيز وعي المجتمع بالمؤشرات الأولية لهذه الحالة الصحية الخطيرة، وضرورة التوجه السريع لتلقي الرعاية الطبية، مع التأكيد على أن العلاجات الفعّالة أصبحت متوفرة الآن لدعم المرضى وتحسين فرص تعافيهم . كما أشار إلى أهمية مذكرة التفاهم الموقّعة بين شركة بورينجر إنجلهايم والجمعيه المصريه للامراض العصبيه والنفسيه وجراحة الاعصاب شعبه السكته الدماغيه لتحديث بروتوكول علاج السكتة الدماغية الإقفارية الحادة في مصر بما يتماشى مع أحدث الممارسات الطبية المبنية على الأدلة العلمية." وأكد الدكتور أحمد البسيوني، مدير وحدة السكتة الدماغية بمستشفيات جامعة عين شمس: "تُعدّ السكتة الدماغية حالة صحية طارئة تستدعي الاستجابة السريعة وتقديم العلاج المناسب، لأن كل دقيقة من الإصابة يفقد فيها الجسم ملايين الخلايا الدماغية. الأمر الذي يؤدي لتدهور سريع في صحة المريض قد يصل لحد فقدان حياته. حيث تعد الفترة الزمنية المثالية لتحقيق العلاج أفضل نتيجة هي 4.5 ساعة من ظهور الأعراض. ومن أبرز أعراضها الأولية الخدر في أحد جانبي الجسم، وعدم القدرة على التركيز، وصعوبة الكلام، أو مشاكل الرؤية في إحدى العينين أو كلتيهما، بالإضافة إلى الشعور بالدوار وفقدان الاتزان والصداع المفاجىء غير المبرر. لذلك فإن التدخل المبكر يُحدث فارقاً كبيراً النتائج العلاجية، إذ يُسهم في تقليل المضاعفات، والحفاظ على وظائف الدماغ، وزيادة فرص التعافي الكامل." وتعدّ السكتة الدماغية ثاني الأسباب الرئيسية للوفاة عالمياً من أبرز أسباب الإعاقة، وتضع أعباءً كبيرة على كاهل المرضى والإقتصاد. ويواجه العديد من الناجين إعاقات طويلة الأمد، حيث يعاني ما يصل إلى 50% منهم من إعاقات مزمنة. وتحدث السكتة الدماغية الإقفارية عند حدوث انسداد في وعاء دموي بما يسبب انخفاض تدفق الدم إلى الدماغ، لذلك فإن التعرّف على الأعراض الأولية للسكتة الدماغية يعتبر أمراً حاسماً لتعزيز فاعلية العلاج. ويبلغ معدل الإنتشار الإجمالي للسكتة الدماغية في مصر نحو 963 حالة لكل 100 ألف نسمة، فيما يقدر معدل الإصابة السنوي بين 150 إلى 210 آلاف حالة. وتحتل هذه الحالة الصحية المرتبة الثالثة بين أسباب الوفاة في مصر بعد أمراض القلب والأوعية الدموية وأمراض الجهاز الهضمي، إذ تمثل 6.4% من جميع الوفيات، ورغم أن نسبة من تزيد أعمارهم على 50 عاماً تبلغ 12.7% فقط من السكان، إلا أن نسبة الإصابة بالسكتة الدماغية لدى الشباب تصل إلى 20.5%. وهنالك العديد من العوامل التي قد تزيد من خطر الإصابة بالسكتة الدماغية أبرزها التدخين، حيث يزيد من احتمالية حدوث تجلط الدم وتضيق الشرايين، إلى جانب ارتفاع ضغط الدم الذي يزيد من خطر السكتة الدماغية. كما أن ارتفاع مستويات الكوليسترول تزيد أيضاً من احتمالية حدوث انسداد في الشرايين وتجلط الدم . فضلاً عن دور إرتفاع مستويات السكر في الدم في زيادة مخاطر السكتة الدماغية. ويتسبب الوزن الزائد في زيادة خطر الإصابة بأمراض القلب والأوعية الدموية بما فيها السكتة الدماغية. من جهته، قال الدكتور محمد مشرف، المدير العام لشركة بورينجر إنجلهايم في شمال شرق وغرب أفريقيا: "تُعد السكتة الدماغية من أبرز التحديات التي تهدد حياة المرضى في مصر، مما يجعل التدخل العاجل لإنقاذهم أولوية قصوى. ويأتي إطلاق "ميتاليز®" 25 ملغم ليحدث فرقاً في رحلة علاج السكتة الدماغية. ونحن في شركة ’بورينجر إنجلهايم‘ ملتزمون بتسخير ابتكاراتنا الدوائية لدعم المنظومة الصحية في مصر والمساهمة في إنقاذ المزيد من الأرواح وتحسين فرص تعافي المرضى" . وتعتمد العديد من الجهات الصحية ومقدمي الرعاية على اختصار (F.A.S.T) أو "عاجل" لزيادة الوعي والمعرفة بعلامات الإصابة بالسكتة الدماغية وضرورة الإستجابة السريعة لها. يُشير هذا الاختصار إلى ثلاثة أعراض رئيسية هي: تدلي الوجه، وضعف الذراع وصعوبة الكلام، فيما يُشير الحرف الأخير إلى "الوقت" باعتباره العامل الأهم للتدخل الطبي العاجل عند ظهور هذه العلامات. وعند ملاحظة أي من هذه الأعراض، ينصح بالإتصال فوراً بالإسعاف على رقم (123)، أو زيارة الموقع الإلكتروني التالي لتحديد أقرب مركز متخصص في علاج السكتة الدماغية: map.com-stroke-https://egypt .
أعلن بنك الإسكندرية، التابع لقطاع البنوك الدولية بمجموعة "إنتيسا سان باولو"، عن إطلاق تقريره السنوي الثامن لعام ٢٠٢٤ للاستدامة، الذي يُؤكد التزام البنك بترسيخ مبادئ الحوكمة البيئية والإجتماعية والمؤسسية (ESG) كركيزة أساسية في استراتيجيته ونموذج أعماله. يأتي هذا التقرير تماشيًا مع رؤية مجموعة إنتيسا سان باولو للإستدامة، وتعليمات البنك المركزي الرقابية للاستدامة والتمويل المستدام . تحت عنوان " نسترشد بالضوء: تعزيز الحوكمة البيئية والاجتماعية والمؤسسية من أجل مستقبل أفضل"، يوضح التقرير جهود البنك المتواصلة لتحقيق قيمة مضافة من خلال أدائه المتميز في مختلف جوانب الحوكمة البيئية والاجتماعية والمؤسسية. تم إعداد التقرير وفقًا للمعايير العالمية لمبادرة إعداد التقارير العالمية 2021 (GRI) ، ومجلس معايير المحاسبة الدولية (SASB)، وأهداف التنمية المستدامة للأمم المتحدة (SDGs)، ومبادئ الخدمات المصرفية المسؤولة (PRB)، ومبادئ الميثاق العالمي للأمم المتحدة (UNGC) . في هذا السياق، أوضح السيد باولو فيفونا، الرئيس التنفيذي والعضو المنتدب لبنك الإسكندرية: "يعرض تقريرنا السنوي الثامن لعام 2024 للاستدامة التزامنا الراسخ بتطبيق إطار عمل الحوكمة البيئية والاجتماعية والمؤسسية وتنمية التمويل المستدام، تماشيًا مع استراتيجية مجموعة إنتيسا سان باولو. فمن خلال مبادراتنا، نجحنا في زيادة إجمالي محفظة القروض المستدامة بنسبة 30% على أساس سنوي، لتصل إلى 1.74 مليار جنيه مصري، وفقًا لتصنيف البنك المركزي المصري للتمويل المستدام. هذا الإنجاز يعكس حرصنا على دعم مسيرة تحول مصر نحو اقتصاد أكثر شمولية." وقد أظهر بنك الإسكندرية جهود بارزة في مجال التمويل المستدام، حيث ارتفعت قيمة القروض البيئية بنسبة 43.57% لتصل إلى 1.127 مليار جنيه مصري، كما نمت القروض الاجتماعية بنسبة 8% لتصل إلى 617 مليون جنيه مصري، إلى جانب إنجازات ملحوظة أخرى في مجال الشمول المالي . وبصفته شريكًا ماليًا موثوقًا في السوق المصري، يلتزم بنك الإسكندرية بدفع عجلة التحول من خلال حلول التمويل المستدام المتقدمة التي تدعم اقتصادًا أخضر وقابلًا للاستمرار، بما يتماشى مع أولويات التنمية الوطنية.
أكد تقرير صادر عن الاتحاد المصري للتأمين أهمية تطوير منظومات التأمين على المركبات العابرة للحدود في أفريقيا، باعتبارها أحد المكونات الداعمة لحركة التجارة والنقل والتكامل الاقتصادي القاري، مشيرا إلى أن تعزيز التعاون بين أسواق التأمين الأفريقية يمكن أن يسهم في تسهيل حركة المركبات والبضائع، ورفع كفاءة تسوية المطالبات، وتحسين إدارة المخاطر المشتركة. وأوضح التقرير أن توسع حركة النقل البري بين الدول الأفريقية أوجد تحديات قانونية وتأمينية وتشغيلية، في ظل عدم امتداد التغطية التأمينية الصادرة في دولة ما تلقائيا إلى دولة أخرى، وهو ما كان يؤدي إلى صعوبات عند وقوع الحوادث خارج دولة إصدار الوثيقة، ويزيد من تعقيدات تعويض المتضررين وتسوية المطالبات. وأشار إلى أن التجمعات الاقتصادية الإقليمية في أفريقيا اتجهت إلى تطوير منظومات مشتركة للتأمين على المركبات العابرة للحدود، تقوم على الاعتراف المتبادل بالتغطية التأمينية وإنشاء مكاتب وطنية لإدارة المطالبات والتنسيق بين الدول، بما يقلل الحاجة إلى إصدار وثيقة تأمين جديدة عند كل عبور حدودي داخل نطاق المنظومة. ورصد التقرير 3 منظومات رئيسية للتأمين على المركبات العابرة للحدود في القارة، هي نظام البطاقة البنية التابع للجماعة الاقتصادية لدول غرب أفريقيا ECOWAS Brown Card، الذي تأسس عام 1982، ونظام البطاقة الصفراء التابع للكوميسا COMESA Yellow Card، الذي أُنشئ عام 1986 وبدأ تشغيله عام 1987، إلى جانب نظام البطاقة الوردية التابع للجماعة الاقتصادية والنقدية لوسط أفريقيا CEMAC Carte Rose، الذي أُنشئ قانونيا عام 1996 وبدأ تطبيقه تدريجيا في مطلع الألفية الجديدة. وأكد الاتحاد أن هذه المنظومات، رغم اختلاف نطاقها الجغرافي وأطرها المؤسسية، تستند إلى فلسفة مشتركة تتمثل في الاعتراف بالتغطية التأمينية للمركبات العابرة للحدود، وتوفير آليات لتسوية المطالبات وحماية المتضررين من حوادث المرور، بما يحد من العقبات التأمينية أمام حركة النقل والتجارة بين الدول. ولفت التقرير إلى أن أهمية هذه المنظومات لا تقتصر على توفير الحماية التأمينية، وإنما تمتد إلى دعم التعاون بين شركات التأمين والمكاتب الوطنية والجهات الرقابية، وتسهيل إدارة المطالبات العابرة للحدود وتحديد المسؤوليات بين الأطراف المعنية. وأشار إلى أن تقليل الإجراءات التأمينية عند عبور الحدود يمكن أن يخفض الوقت والتكاليف المرتبطة بالنقل، ويدعم كفاءة سلاسل الإمداد والتنافسية التجارية، كما يوفر فرصا لتبادل الخبرات والمعلومات بين الأسواق الوطنية وتطوير آليات مشتركة لتسوية المطالبات. وأوضح التقرير أن تراكم البيانات الخاصة بالحوادث والمطالبات العابرة للحدود يمكن أن يساعد شركات التأمين في تحليل أنماط المخاطر وتحسين سياسات الاكتتاب والتسعير، إلى جانب تطوير منتجات تأمينية تتناسب مع طبيعة النقل الإقليمي. وفي مجال إعادة التأمين، أشار التقرير إلى أن زيادة حركة التجارة والنقل عبر الممرات القارية ترفع الحاجة إلى إدارة أخطار تتجاوز قدرات الأسواق الوطنية منفردة، ما يفتح المجال أمام ترتيبات أكثر تكاملا لتجميع الأخطار وتوزيعها بين الأسواق المحلية والإقليمية وأسواق إعادة التأمين الدولية. مصر في قلب التكامل التأميني الأفريقي وأوضح التقرير أن مصر تتمتع بموقع مؤسسي مهم في منظومة التكامل الاقتصادي والتأميني الأفريقي، بعد انضمامها إلى السوق المشتركة لشرق وجنوب أفريقيا COMESA في يونيو 1998، ثم أصبحت من الدول المؤسسة لمنطقة التجارة الحرة التابعة للكوميسا في أكتوبر 2000. وأشار إلى أن عضوية مصر في COMESA ترتبط عمليا بمنظومة البطاقة الصفراء للتأمين على المركبات العابرة للحدود، بما يمنحها ارتباطا بإحدى التجارب الأفريقية الرئيسية في مجال التأمين المرتبط بحركة التجارة والنقل البري. وأضاف أن أهمية الدور المصري تعززت مع تولي مصر رئاسة المنظمة الأفريقية للتأمين AIO للفترة 2026–2027، عقب استضافة القاهرة المؤتمر السنوي الثاني والخمسين للمنظمة في يونيو 2026. ويرى التقرير أن الجمع بين عضوية مصر في تجمع اقتصادي إقليمي ورئاسة منظمة تأمينية قارية يوفر فرصة لتبادل الخبرات بين النماذج الإقليمية المختلفة، ومناقشة أفضل الممارسات في تسوية المطالبات العابرة للحدود وتبادل البيانات، إلى جانب تطوير الحلول الرقمية التي تدعم كفاءة منظومات التأمين الإقليمية. 6 تحديات أمام التكامل التأميني ورصد الاتحاد المصري للتأمين عددا من التحديات التي تواجه تطوير التكامل التأميني الأفريقي، في مقدمتها اختلاف الأطر القانونية والتنظيمية بين الدول، وما يترتب عليها من تفاوت في إجراءات تسوية المطالبات والحدود الإلزامية للتغطية وآليات التقاضي والتنفيذ. كما أشار إلى بطء تسوية المطالبات وتحديات المقاصة المالية، والحاجة إلى أنظمة إلكترونية آمنة وقابلة للتكامل لتبادل المعلومات بين المكاتب الوطنية، فضلا عن الفجوة الرقمية وتفاوت مستويات البنية التكنولوجية والاتصال بالإنترنت في الدول والمنافذ الحدودية. وتشمل التحديات أيضا نقص البيانات المشتركة المتعلقة بالحوادث والمركبات والمطالبات وتكاليف التعويض وأنماط الاحتيال، إلى جانب مخاطر تزوير الوثائق وتعدد نقاط التحقق، فضلا عن محدودية الطاقة الاستيعابية لدى بعض الأسواق والحاجة إلى ترتيبات أكثر فاعلية لإعادة التأمين لمواجهة الخسائر الكبيرة أو الممتدة عبر أكثر من دولة. وأكد التقرير أن تجاوز هذه التحديات يتطلب تطوير البنية القانونية والتنظيمية والتقنية للمنظومات الإقليمية، بما يعزز سرعة تبادل المعلومات ورفع كفاءة تسوية المطالبات والحفاظ على ثقة شركات التأمين وحملة الوثائق. مظلة أفريقية لإعادة التأمين وبنية رقمية مشتركة وطرح التقرير عددا من المسارات المستقبلية لتعزيز التكامل التأميني، من بينها دراسة إنشاء مظلة أفريقية لإعادة التأمين، بهدف زيادة قدرة الأسواق المحلية على استيعاب الأخطار العابرة للحدود وتقليل الاعتماد الكامل على الطاقة الاستيعابية الخارجية. كما اقترح دراسة تطوير بنية رقمية مشتركة للتحقق من وثائق التأمين وتبادل بيانات الحوادث ومتابعة المطالبات العابرة للحدود، بما يساعد على تقليل زمن التحقق من التغطية وتحسين سرعة تبادل المعلومات والحد من مخاطر الاحتيال. وتضمن التقرير مقترحا آخر يتمثل في بناء قاعدة بيانات أفريقية للمخاطر العابرة للحدود، بما يدعم تطوير نماذج اكتوارية أكثر دقة وتحسين فهم أنماط الخسائر وتسعير المخاطر وتصميم برامج التأمين وإعادة التأمين. كما دعا إلى تعزيز دور مصر في الحوار التأميني القاري، من خلال تبادل الخبرات الفنية بين الأسواق الأفريقية ودعم الحوار حول التحول الرقمي وإدارة الأخطار وتسوية المطالبات العابرة للحدود، مع الحفاظ على خصوصية كل تجمع اقتصادي وإطاره التنظيمي. الاتحاد المصري للتأمين: التكامل يبدأ بربط المنظومات وليس توحيدها وأكد الاتحاد المصري للتأمين في رؤيته أن الهدف لا يتمثل بالضرورة في إنشاء نظام تأميني أفريقي واحد يحل محل المنظومات القائمة، وإنما في بناء جسور للتعاون بينها، من خلال تبادل البيانات والخبرات، وتطوير آليات مشتركة لإدارة الأخطار وإعادة التأمين. وأوضح أن منظومات البطاقة الصفراء والبطاقة البنية والبطاقة الوردية تمثل أساسا يمكن البناء عليه لتطوير تعاون أوسع بين الأسواق الأفريقية، مع مراعاة اختلاف الأطر القانونية وآليات التشغيل الخاصة بكل منظومة. وحدد الاتحاد عددا من المجالات المقترحة للحوار والدراسة، تشمل تعزيز تبادل الخبرات والبيانات بين منظومات التأمين الإقليمية، وتطوير حلول رقمية مشتركة للتحقق من وثائق التأمين وتبادل بيانات المطالبات، وتعزيز الحوار بين الجهات الرقابية والاتحادات وشركات التأمين، إلى جانب دراسة فرص التعاون في إعادة التأمين للأخطار العابرة للحدود. كما تشمل المقترحات بحث إمكانية إنشاء آليات إقليمية لإدارة الأخطار الكارثية، واستكشاف فرص التعاون التأميني على الممرات التجارية القارية، وفي مقدمتها ممر القاهرة–كيب تاون. وشدد التقرير على أن هذه المسارات تمثل مجالات مقترحة للنقاش والدراسة والتعاون وليست قرارات تنفيذية أو توصيات ملزمة، مشيرا إلى أن تطويرها يتطلب تعاون مختلف الأطراف المعنية، مع مراعاة تفاوت مستويات تطور الأسواق واحتياجاتها وقدراتها التنظيمية والمالية. وخلص الاتحاد إلى أن تعزيز الترابط بين أسواق التأمين الأفريقية يمكن أن يبدأ بخطوات تدريجية تقوم على تبادل المعرفة وربط البيانات ودراسة آليات مشتركة لإدارة الأخطار الكبرى، مؤكدا أن التجارة العابرة للحدود تحتاج إلى إدارة مخاطر تتجاوز الحدود الوطنية، وأن التكامل الاقتصادي المستدام يحتاج إلى تعاون تأميني يواكبه.
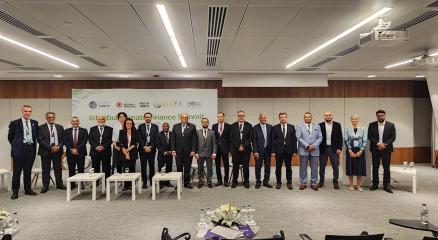
شارك علاء الزهيري رئيس منظمة التأمين الأفريقية ورئيس مجلس إدارة الاتحاد المصري للتأمين في حوار إسطنبول التمهيدي لمؤتمر التحالف العالمي للتمويل الإسلامي للمناخ GICFA الذي عقد في 4 سبتمبر 2026 بمركز إسطنبول المالي في تركيا تحت رعاية الرئاسة التركية من خلال مكتب الاستثمار والتمويل. وناقش الحوار الذي حمل عنوان حشد التمويل الإسلامي لتنفيذ COP31 سبل تحويل أهداف التمويل المناخي إلى مشروعات قابلة للتنفيذ من خلال تعزيز الشراكات الاستراتيجية وحشد رؤوس الأموال ودعم التعاون بين المؤسسات العاملة في مجالات التمويل الإسلامي والمناخ والتنمية والاستثمار والتأمين والتمويل المستدام. وشهدت الفعالية مشاركة عدد من المسؤولين والخبراء وممثلي المؤسسات الدولية والإقليمية من بينهم الدكتور محمود محيي الدين المبعوث الخاص للأمم المتحدة لتمويل أجندة 2030 وممثلون عن مجلس الخدمات المالية الإسلامية وهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية وصندوق المناخ الأخضر والبنك الإسلامي للتنمية وبرنامج الأمم المتحدة الإنمائي وبنك التنمية والاستثمار التركي. ومع اقتراب انعقاد مؤتمر COP31 في مدينة أنطاليا التركية خلال نوفمبر المقبل ركزت المناقشات على تطوير آليات عملية لتمويل العمل المناخي وتعزيز قدرة المؤسسات على تنفيذ المشروعات المرتبطة بالتكيف مع تغير المناخ والحد من آثاره. وخلال مشاركته ممثلا لصناعة التأمين الأفريقية أكد الزهيري ضرورة إدماج التأمين وإعادة التأمين والتكافل ضمن منظومة الاستثمار المناخي منذ المراحل الأولى للمشروعات وليس التعامل معها باعتبارها أدوات للحماية يتم اللجوء إليها بعد تنفيذ الاستثمار. وأوضح أن التأمين وإعادة التأمين يمكن أن يساهما في نقل مخاطر المناخ والإنشاءات والتشغيل والمخاطر السياسية إلى جانب حماية الأصول والتدفقات النقدية وتعزيز فرص حصول المشروعات على التمويل المصرفي ورفع ثقة المستثمرين والمقرضين. وأشار إلى أن القارة الأفريقية تواجه فجوة كبيرة في الاستثمارات المرتبطة بالمناخ مؤكدا أهمية زيادة مشاركة رؤوس الأموال المؤسسية داخل القارة والاستفادة من أدوات نقل المخاطر المبتكرة بما في ذلك الأوراق المالية المرتبطة بالتأمين. وطرح الزهيري منهجا متكاملا للتعامل مع المخاطر المناخية يقوم على ثلاث مراحل تبدأ بتقييم مخاطر المناخ ثم الاستثمار في تعزيز القدرة على الصمود وتنتهي بنقل المخاطر المتبقية من خلال أدوات التأمين وإعادة التأمين والتكافل. وأكد أن هذا النهج يعيد تعريف دور قطاع التأمين باعتباره لا يقتصر على تعويض الخسائر بل يمتد إلى تمكين الاستثمار ودعم التنمية المستدامة وتعزيز قدرة المشروعات والمجتمعات على مواجهة آثار تغير المناخ. وتأتي مشاركة الاتحاد المصري للتأمين ومنظمة التأمين الأفريقية في الحوار امتدادا لجهودهما الرامية إلى دعم دور التأمين وإعادة التأمين والتكافل كجهات حاملة للمخاطر وشركاء في إدارتها ومستثمرين مؤسسيين قادرين على دعم خطط التكيف والمرونة المناخية. وشارك الاتحاد المصري للتأمين خلال مؤتمر COP27 الذي استضافته مدينة شرم الشيخ في فعاليات المنطقتين الخضراء والزرقاء ونظم ورش عمل تناولت المخاطر المرتبطة بالنقل المستدام والبنية التحتية الحيوية إلى جانب دعم النقاشات الخاصة بتطوير مجمع للتأمين ضد الكوارث الطبيعية. كما واصلت منظمة التأمين الأفريقية العمل على تعزيز دور أسواق التأمين وإعادة التأمين بالقارة في تقييم المخاطر المناخية والتكيف معها ونقلها وحشد رؤوس الأموال والاستثمارات اللازمة لدعم القدرة على الصمود. ويمثل حوار إسطنبول خطوة جديدة نحو إدماج التأمين وإعادة التأمين والتكافل في هياكل التمويل والاستثمار المناخي وتحويل الأولويات المناخية في أفريقيا إلى مشروعات قابلة للتمويل وقادرة على مواجهة المخاطر وجاذبة للاستثمار. ويعد التحالف العالمي للتمويل الإسلامي للمناخ GICFA مبادرة دولية تستهدف الربط بين التمويل الإسلامي والتمويل المناخي وحشد رؤوس الأموال للمشروعات المرتبطة بالمناخ وتعزيز الشراكات وتبادل الخبرات والحلول العملية لدعم التنمية المستدامة والقدرة على مواجهة تغير المناخ ومن المتوقع إطلاقه رسميا خلال مؤتمر COP31 في نوفمبر 2026.
أكد علاء الزهيرى رئيس الإتحاد المصري لشركات التأمين أن الوقاية من أخطار الحريق تمثل خط الدفاع الأول لحماية الأرواح والممتلكات والحفاظ على استمرارية الأنشطة الاقتصادية، مشددًا على أن دور التأمين لا ينبغي أن يبدأ بعد وقوع الحادث فقط، وإنما يجب أن يبدأ قبل وقوع الخطر من خلال تعزيز إجراءات السلامة والحد من احتمالات وقوع الحوادث والخسائر الناتجة عنها. جاء ذلك خلال كلمته في الجلسة الافتتاحية لمؤتمر الوقاية من الحريق، بحضور الدكتور طارق سيف، نائب رئيس الهيئة لشئون التأمين، والدكتور كمال الدسوقي، عضو مجلس إدارة اتحاد الصناعات المصرية، واللواء حسام الشهاوي، المدير العام التنفيذي للاتحاد المصري لجمعيات المستثمرين، و هبة السويدي، مؤسس ورئيس مجلس أمناء مؤسسة ومستشفى أهل مصر، إلى جانب عدد من الخبراء والمتخصصين والمسؤولين وممثلي الجهات المعنية. وأوضح رئيس الإتحاد أن مخاطر الحريق لا تقتصر على الخسائر المادية التي يمكن تعويضها، وإنما تمتد إلى فقدان الأرواح وتغيير حياة الأسر، فضلًا عن الإصابات والإعاقات التي قد يتعرض لها الأطفال والشباب، وما يترتب على ذلك من آثار اجتماعية واقتصادية وإنسانية. وأشار إلى أن تأمين الحريق يعد أحد أقدم وأهم فروع التأمين في السوق المصري، لما يؤديه من دور محوري في حماية الممتلكات والمنشآت والاستثمارات ودعم استمرارية الأنشطة الاقتصادية، موضحًا أن البيانات الواردة في الكتاب الإحصائي السنوي لنشاط التأمين الصادر عن الهيئة العامة للرقابة المالية تكشف عن نمو ملحوظ في حجم أعمال هذا الفرع. وأضاف أن الأقساط المباشرة لتأمين الحريق ارتفعت من نحو 1.35 مليار جنيه خلال عام 2014/2015 إلى حوالي 8.27 مليار جنيه خلال عام 2023/2024، بزيادة بلغت نحو 511%، بينما ارتفعت التعويضات المباشرة من نحو 749 مليون جنيه إلى حوالي 1.53 مليار جنيه خلال الفترة نفسها، بنسبة نمو بلغت نحو 104%. وأكد أن هذه المؤشرات تعكس تنامي أهمية تأمين الحريق ودوره في توفير الحماية المالية للمؤمن لهم والوفاء بالتعويضات المستحقة عند تحقق الأخطار المؤمن ضدها، بما يجعله أحد الركائز الأساسية لتعزيز الحماية التأمينية ودعم استقرار الاقتصاد المصري. وشدد رئيس الزهيرى على أن العلاقة بين التأمين والوقاية هي علاقة تكامل وليست بديلة، موضحًا أن التأمين يعمل على تعويض الخسائر عند تحقق الخطر، بينما تستهدف الوقاية منع وقوع الحادث أو الحد من آثاره. وأشار إلى أن رفع مستوى الوعي بإجراءات السلامة، وتحسين وسائل الحماية والإنذار والإطفاء، والالتزام بالصيانة الدورية والتعامل الآمن مع مصادر الخطر، جميعها عوامل تسهم في خفض احتمالات وقوع الحوادث وتقليل حجم الخسائر. وأوضح أن الإتحاد المصري لشركات التأمين الحرص على القيام بدور فاعل في نشر ثقافة الوقاية، بالتعاون مع عدد من الجهات، وفي مقدمتها مؤسسة أهل مصر للتنمية، من خلال بروتوكول تعاون للتوعية بمخاطر الحروق، استهدف عددًا من الفئات الأكثر عرضة للمخاطر، من بينها أصحاب الورش والعاملون بها، وسكان المناطق المحيطة بالورش، والأطفال، والمتطوعون من داخل المجتمعات المستهدفة. وأشار إلى أن البرنامج استهدف تحويل المعلومات الخاصة بالسلامة من مجرد نصائح نظرية إلى سلوك عملي يومي، من خلال تنفيذ حملات توعوية داخل الورش والمناطق السكنية، إلى جانب استخدام أدوات تفاعلية وقصص وألعاب مبسطة لتوعية الأطفال بالمخاطر وطرق تجنبها. وكشف عن وصول حملات التوعية الموجهة لأصحاب الورش والعاملين بها إلى 931 مستفيدًا، بينهم 455 من أصحاب الورش و476 من العاملين، بينما وصلت حملات التوعية لسكان المناطق المحيطة بالورش إلى 800 مستفيد في المرحلة التي تم رصدها بالتقرير. وأضاف أن المشروع تضمن تدريب 32 متطوعًا على مهارات التواصل والمادة العلمية الخاصة بالتوعية داخل الورش والمنازل، فضلًا عن إعداد وطباعة 3500 ملصق توعوي تناولت التعامل الآمن مع الكهرباء والمواد الكيميائية، وطرق إطفاء الحرائق، وأهمية الصيانة الدورية وإجراءات الوقاية. وأكد رئيس الزهيرى أن نجاح برامج الوقاية لا يقاس فقط بعدد المستفيدين أو المواد التوعوية التي تم توزيعها، وإنما بمدى تأثيرها في تغيير السلوك، مشيرًا إلى أن المشروع اعتمد على إجراء تقييم قبل وبعد التنفيذ لقياس مستوى الوعي لدى الفئات المستهدفة ورصد التغير في المعرفة والسلوك. وقال إن الإتحاد يؤمن بأن نشر ثقافة الوقاية يجب أن يتحول إلى ثقافة مستدامة تبدأ من المنزل وتمتد إلى المدرسة ومكان العمل والمنشآت الصناعية والتجارية والمجتمع بأكمله، مؤكدًا أن حماية الأرواح والممتلكات مسؤولية مشتركة بين الدولة والقطاع الخاص وشركات التأمين ومؤسسات المجتمع المدني. وأوضح أن الدولة تضطلع بوضع التشريعات والاشتراطات، بينما يلتزم القطاع الخاص بها ويستثمر في وسائل الحماية، وتوفر شركات التأمين خبراتها في إدارة المخاطر والتغطيات التأمينية، في حين تؤدي مؤسسات المجتمع المدني دورًا محوريًا في نشر الوعي والوصول إلى الفئات الأكثر احتياجًا. وأكد أهمية النظر إلى تأمين الحريق باعتباره جزءًا من منظومة متكاملة لإدارة المخاطر، وليس حلًا منفصلًا عنها، مشددًا على ضرورة زيادة وعي أصحاب المنشآت بأهمية إجراء تقييمات دورية للمخاطر والالتزام باشتراطات السلامة وتوفير أنظمة الإنذار والإطفاء وتدريب العاملين على خطط الطوارئ والإخلاء، إلى جانب الحصول على التغطيات التأمينية المناسبة. وإختتم رئيس الاتحاد كلمته بالتأكيد على أن الاستثمار في الوقاية ليس تكلفة إضافية، وإنما استثمار في استمرارية الأعمال وحماية رأس المال والحفاظ على الأرواح وتقليل الخسائر الاقتصادية والاجتماعية، داعيًا إلى تعزيز التعاون بين الاتحاد ومؤسسات المجتمع المدني والجهات المعنية وتوسيع نطاق برامج التوعية والوقاية والاستفادة من التجارب الناجحة وتعميمها.